
Ключевые изменения на товарных рынках. 06– 13 июля 2026
Выпуск целиком - в PDF
Инсайты о рынках отрасли: цифры и что с ними делать. Эксклюзивный выпуск, бесплатно
Картина недели
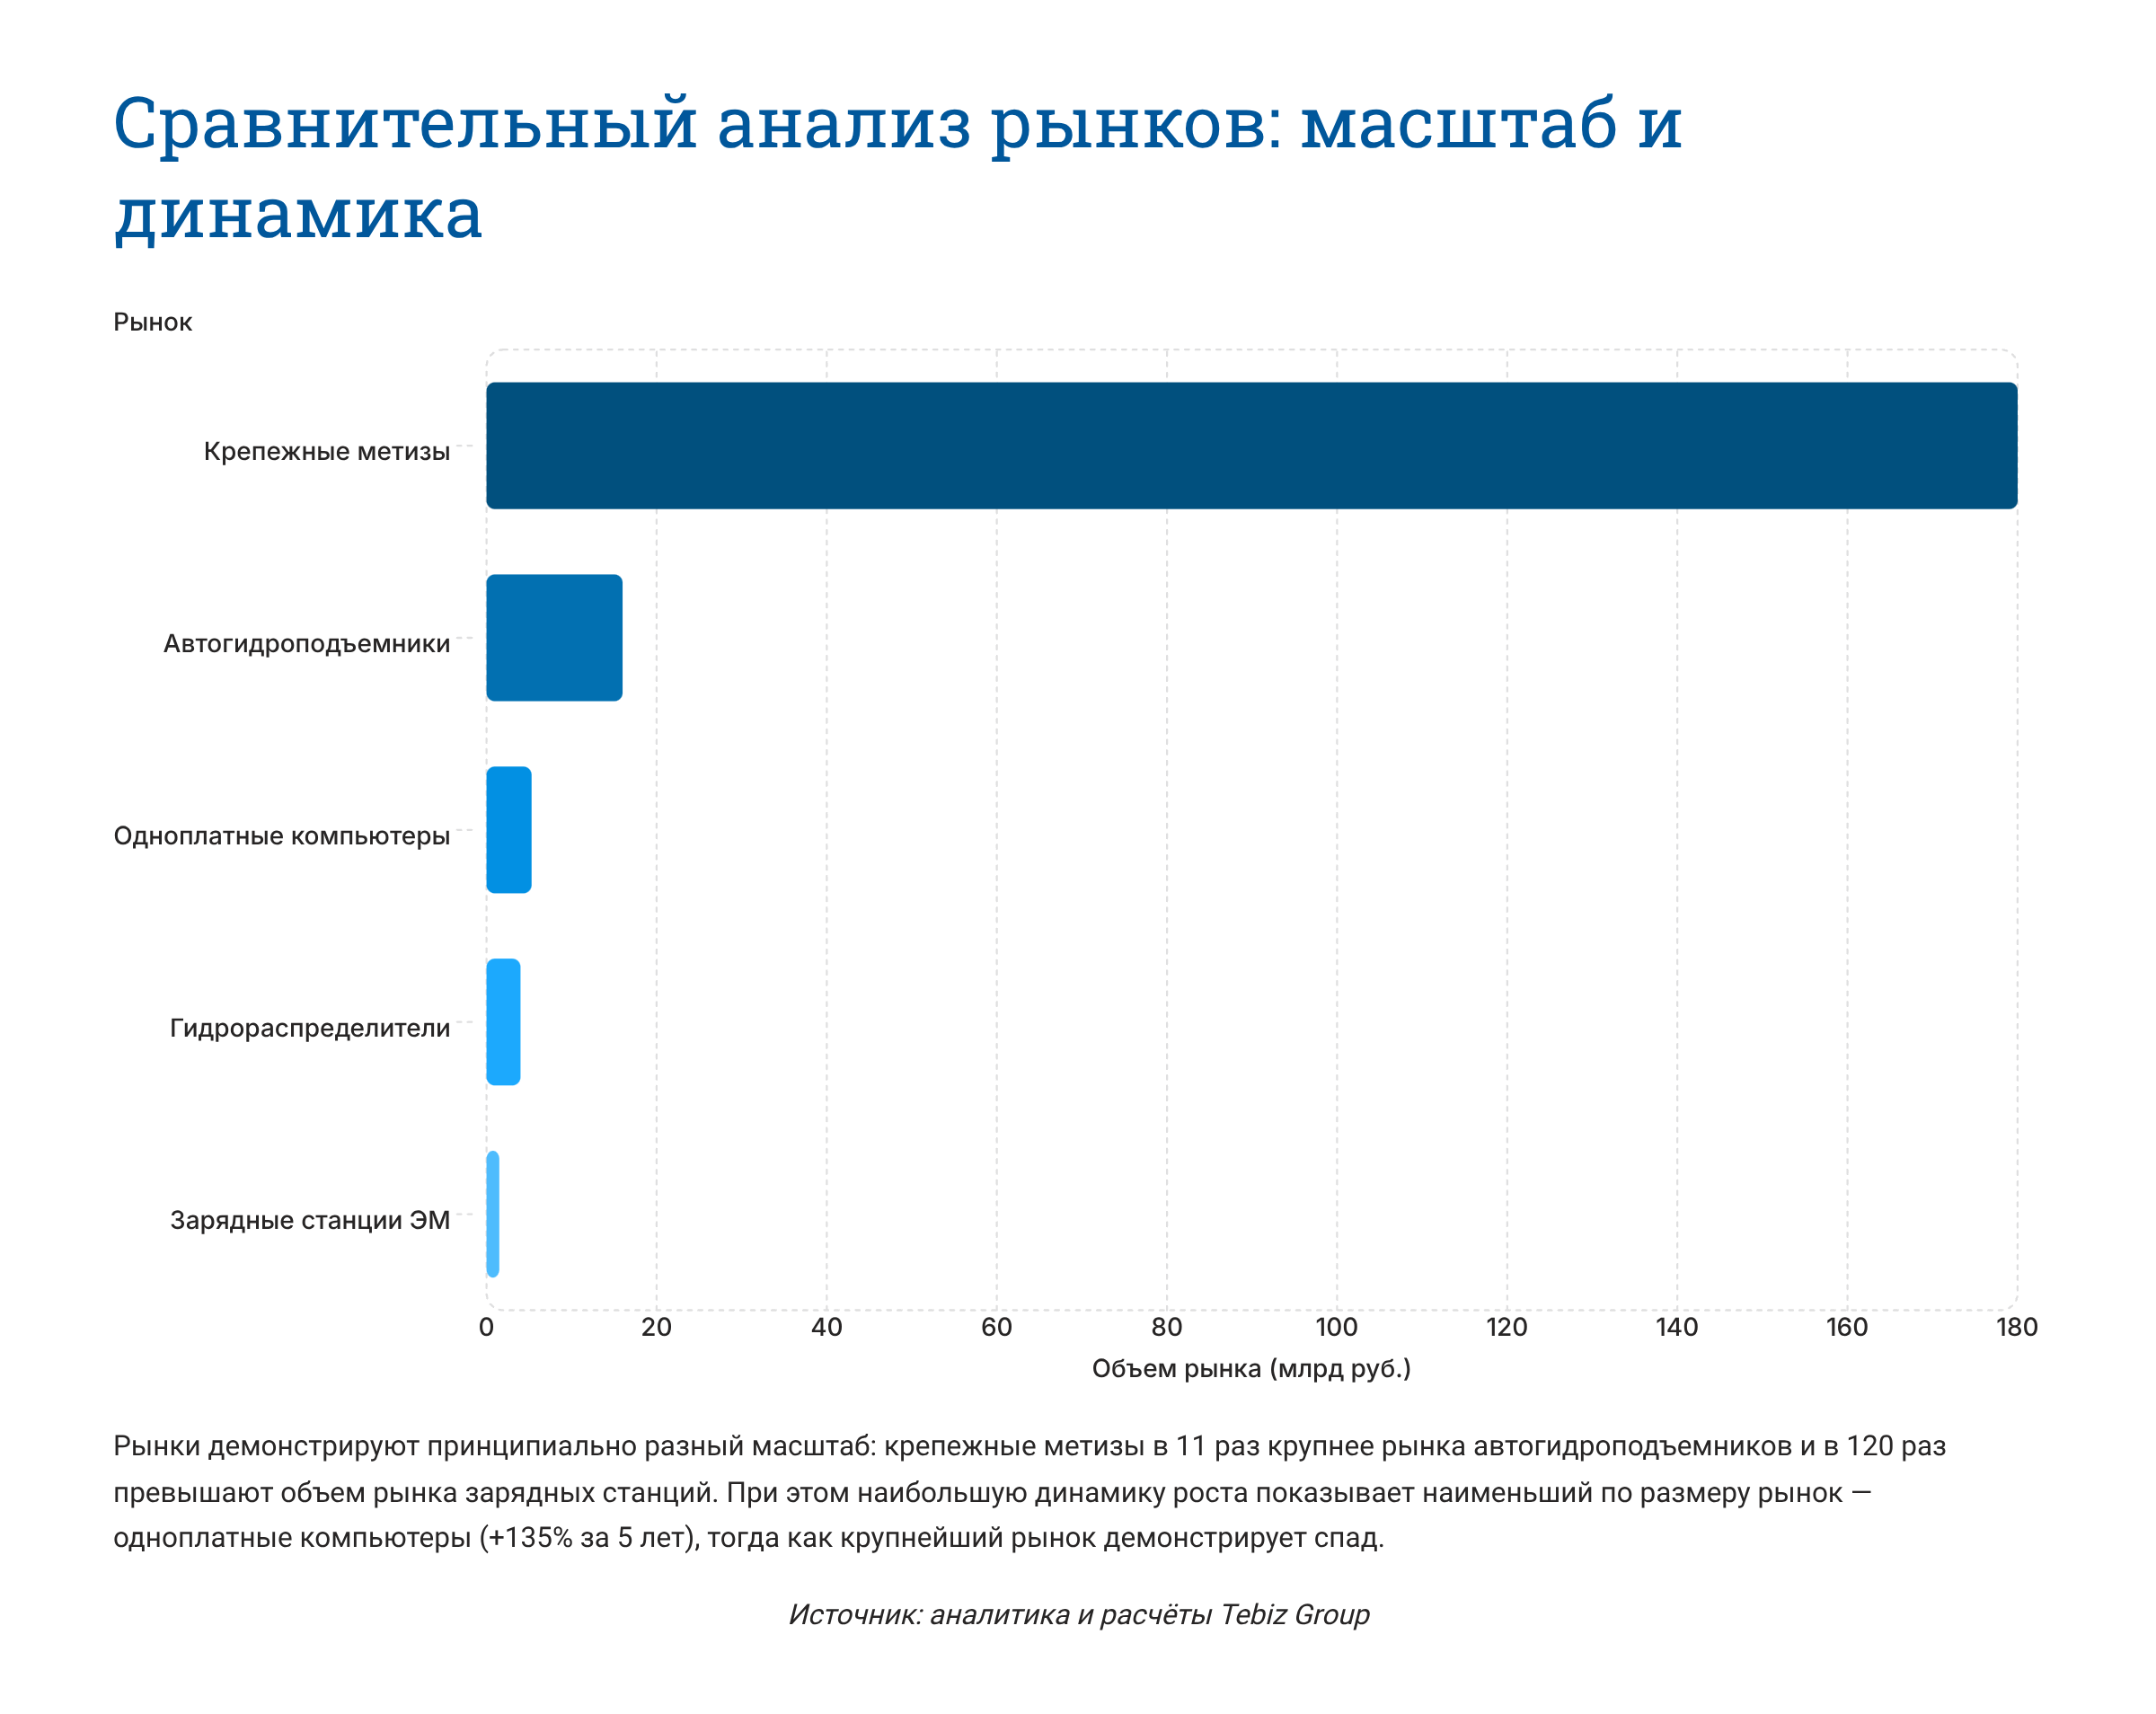
По итогам анализа данных, собранных в период 06–13 июля 2026 года, наиболее заметным событием стал переход рынка автогидроподъемников от фазы взрывного роста к коррекции на фоне насыщения отложенного спроса и полной монополизации импорта Китаем. Одновременно крепежные метизы демонстрируют структурный провал локализации: падение внутреннего производства на 17% сопровождается ростом импорта и затовариванием складов.
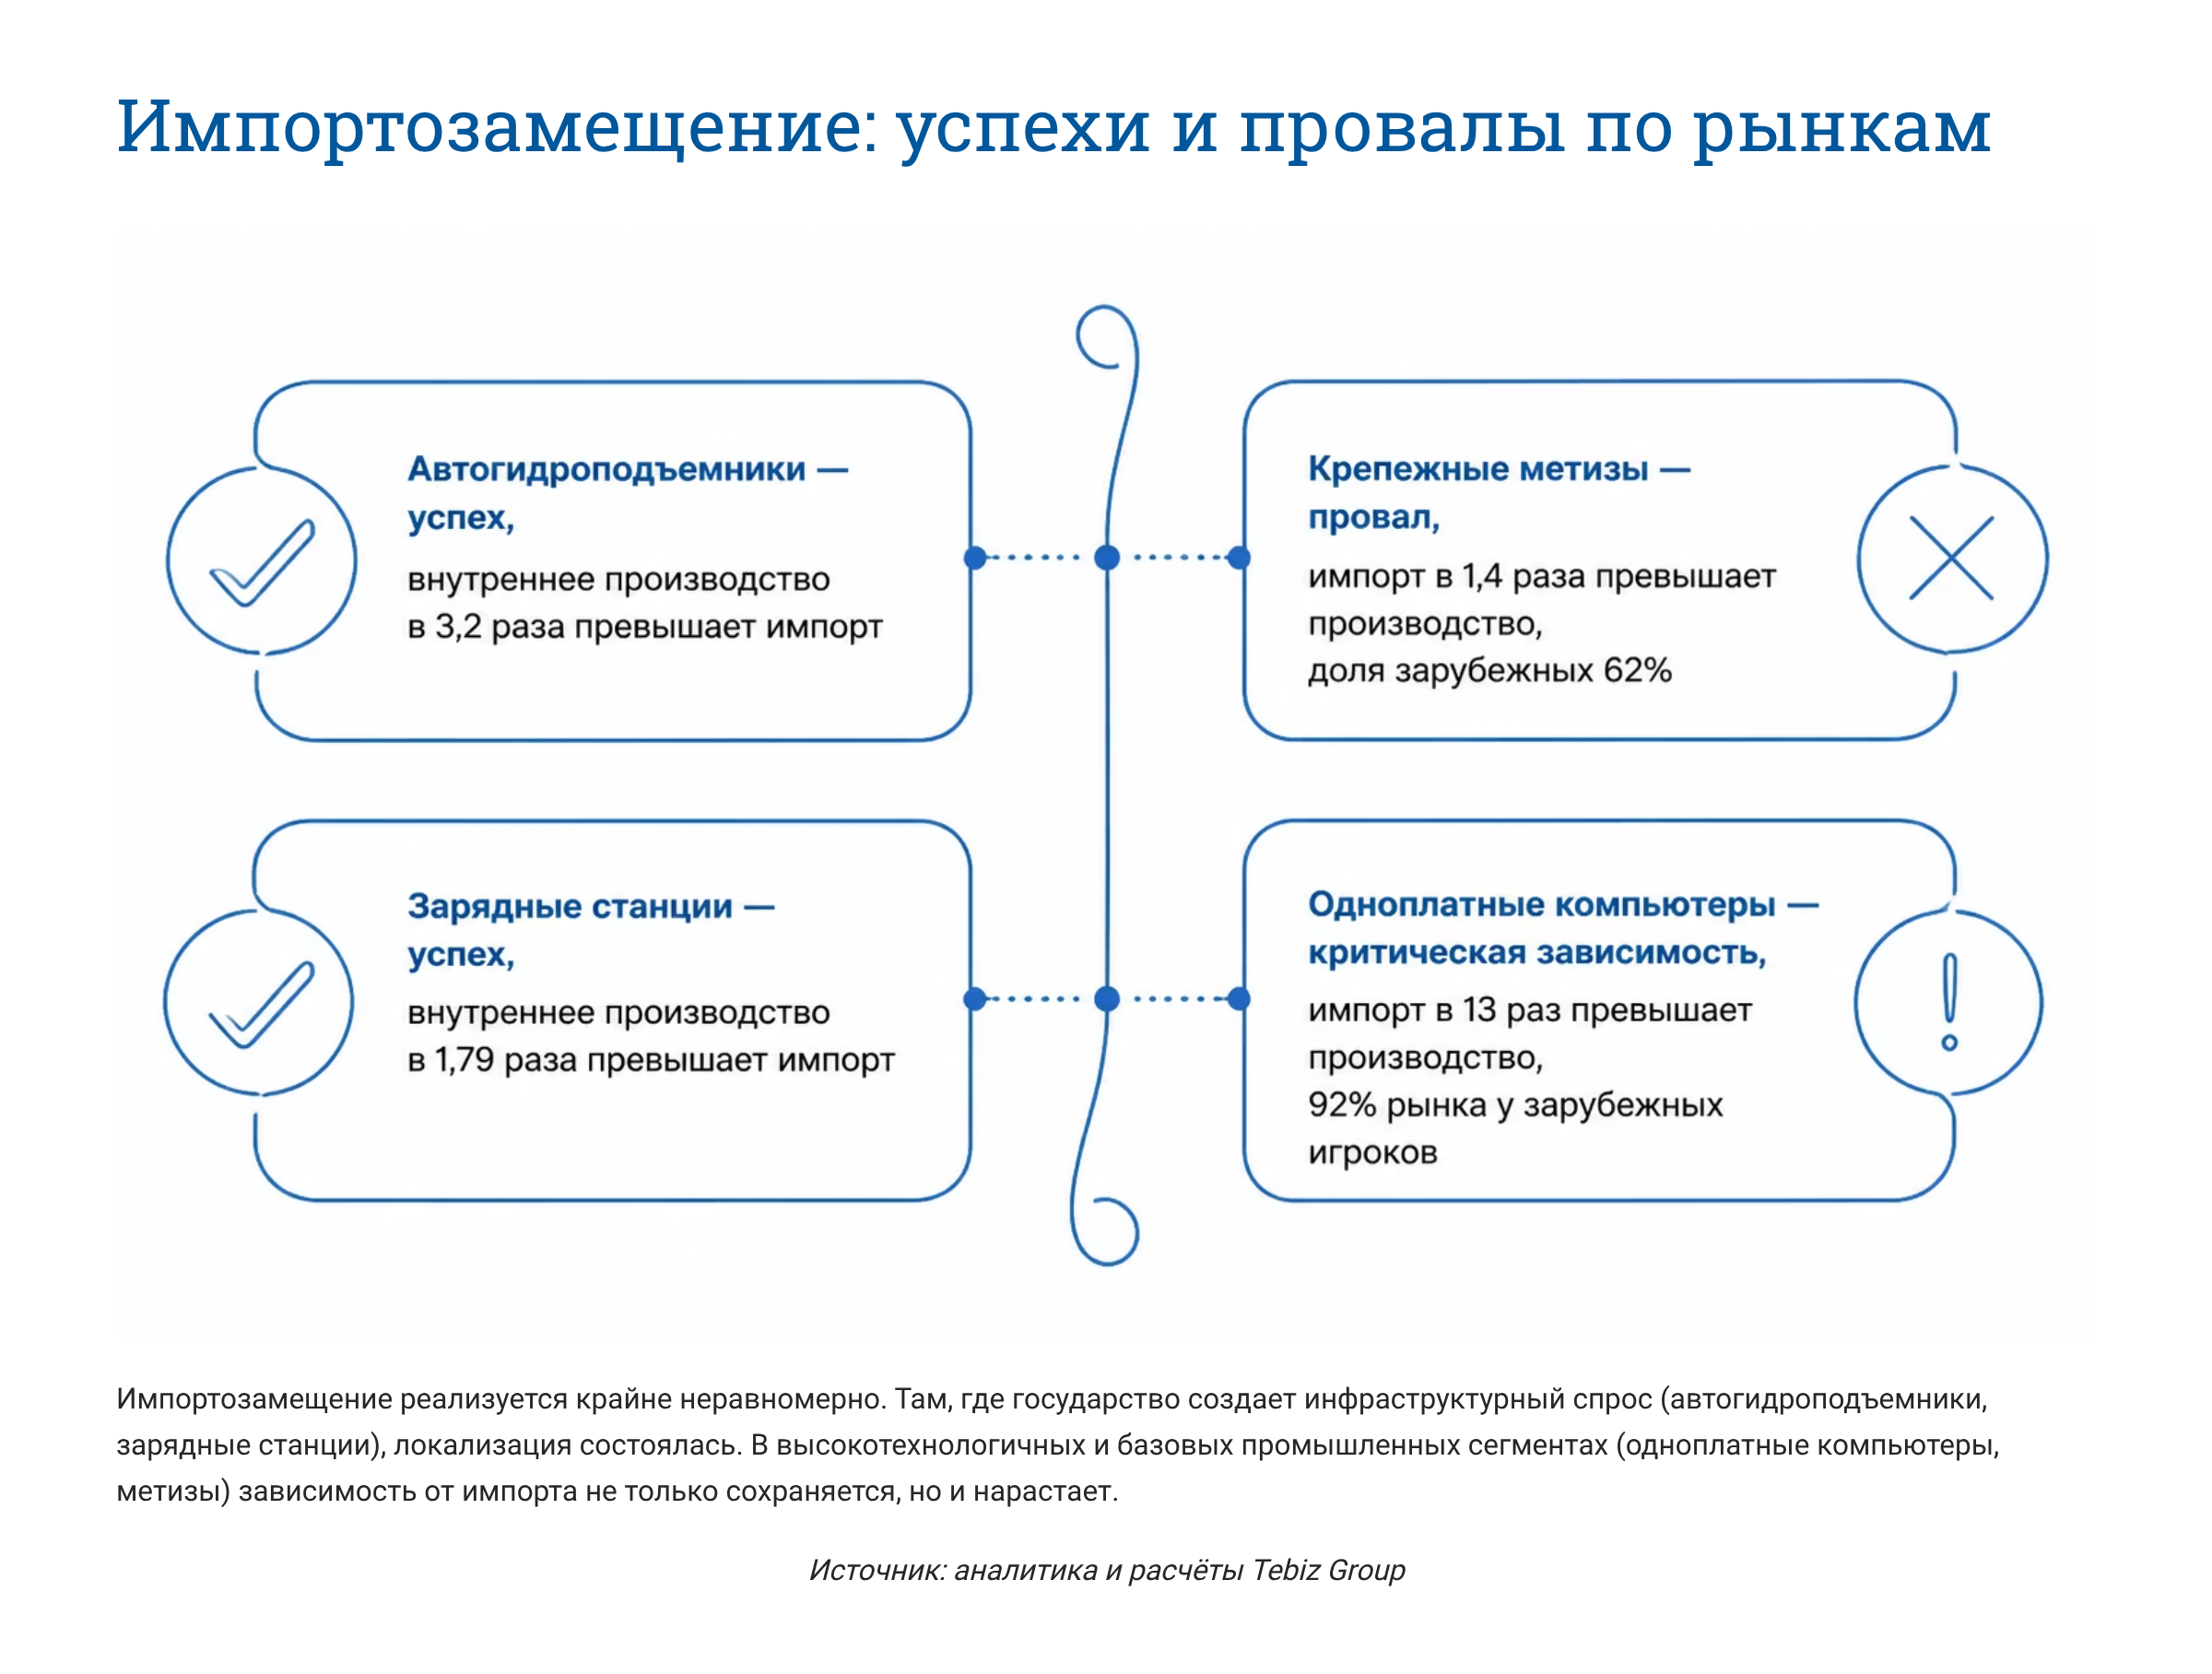
- Рынок автогидроподъемников, объём 16 млрд руб., вошёл в фазу коррекции: импорт полностью монополизирован Китаем — 590 единиц, 100% доли, при этом внутреннее производство впервые превысило импорт в 3,2 раза.
- Рынок крепежных метизов, объём 180 млрд руб., просел на 8%: внутреннее производство упало на 17% и составило 328 тыс. тонн, складские запасы выросли на 24% и достигли 25,6 тыс. тонн на фоне падающего спроса.
- Рынки одноплатных компьютеров, рост 16% за год, и зарядных станций электромобилей, снижение 6% за год, показывают разнонаправленную динамику при одинаковой зависимости от Китая как основного поставщика.
- Рынок гидрораспределителей, объём 4 млрд руб., сократился на 21% за 5 лет: уход европейских брендов не компенсируется ростом китайских аналогов в денежном выражении.
Управленческие выводы
- Диверсификация цепочек поставок: концентрация импорта на Китае по всем четырём рассмотренным рынкам — 100% по автогидроподъемникам, 98,7% по зарядным станциям — создаёт системный риск для компаний без альтернативных логистических маршрутов.
- Лизинг как канал роста: на фоне высокой ключевой ставки лизинг уже занимает 18% дистрибуции автогидроподъемников и продолжает расширяться.
- Зависимость от госзаказа: госпрограммы удерживают спрос на зарядные станции — 45% продаж — и метизы — рост госзакупок на 34%, что создаёт риски при секвестре бюджетных расходов.
Акценты недели
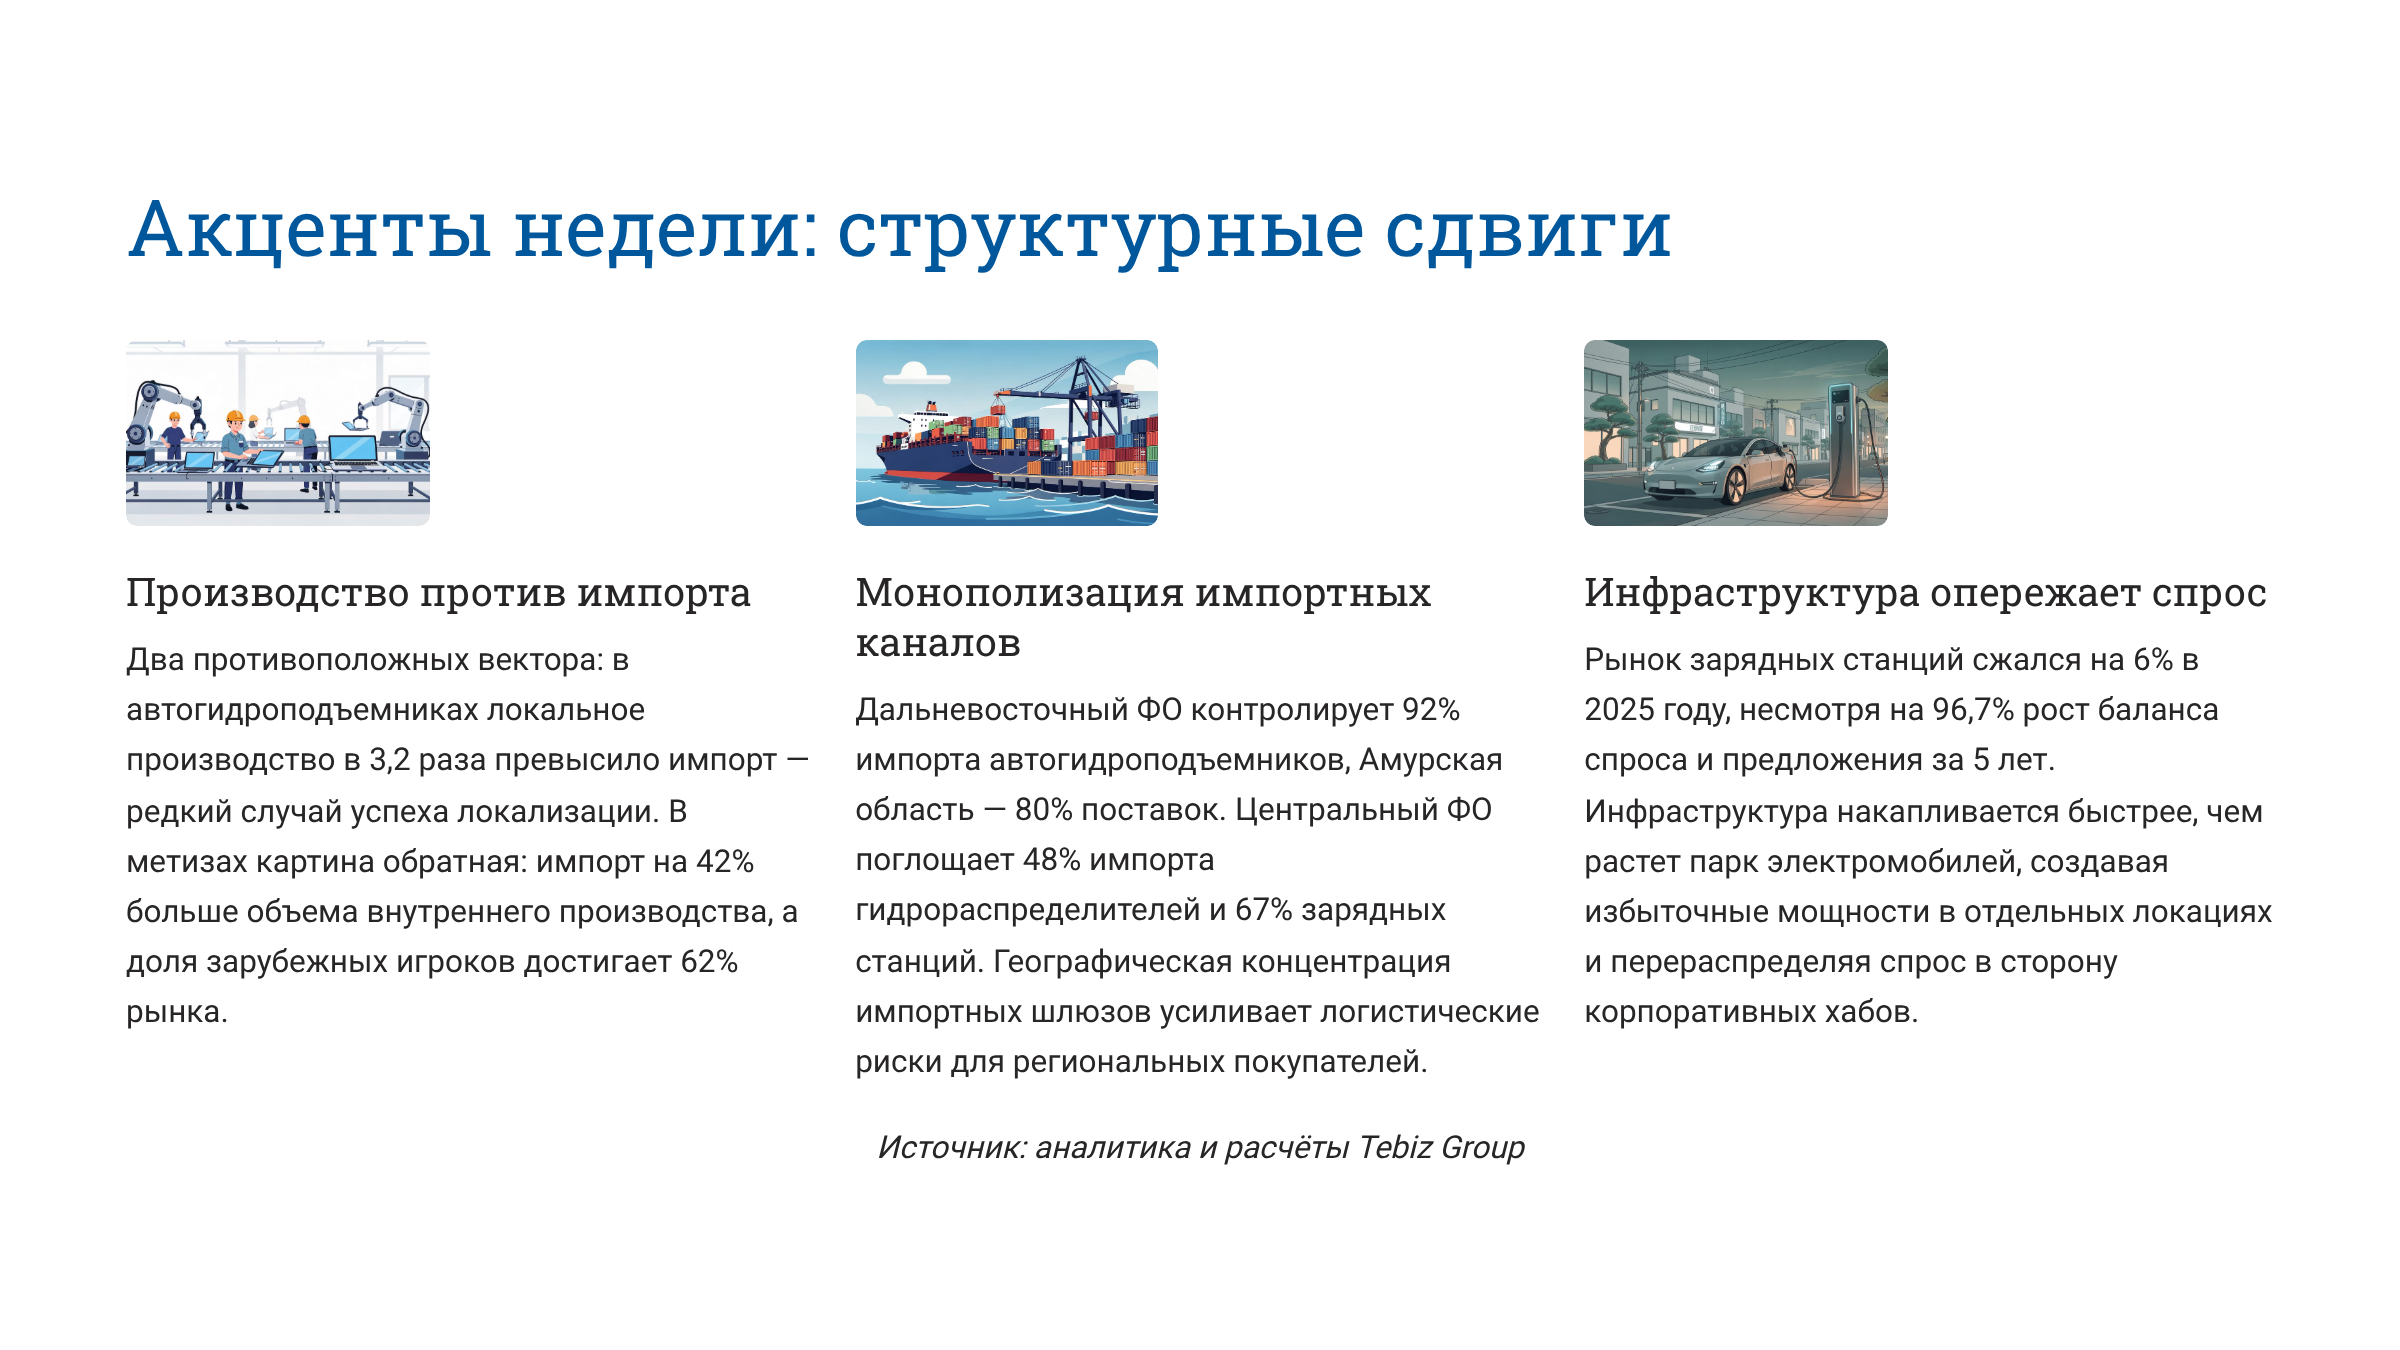
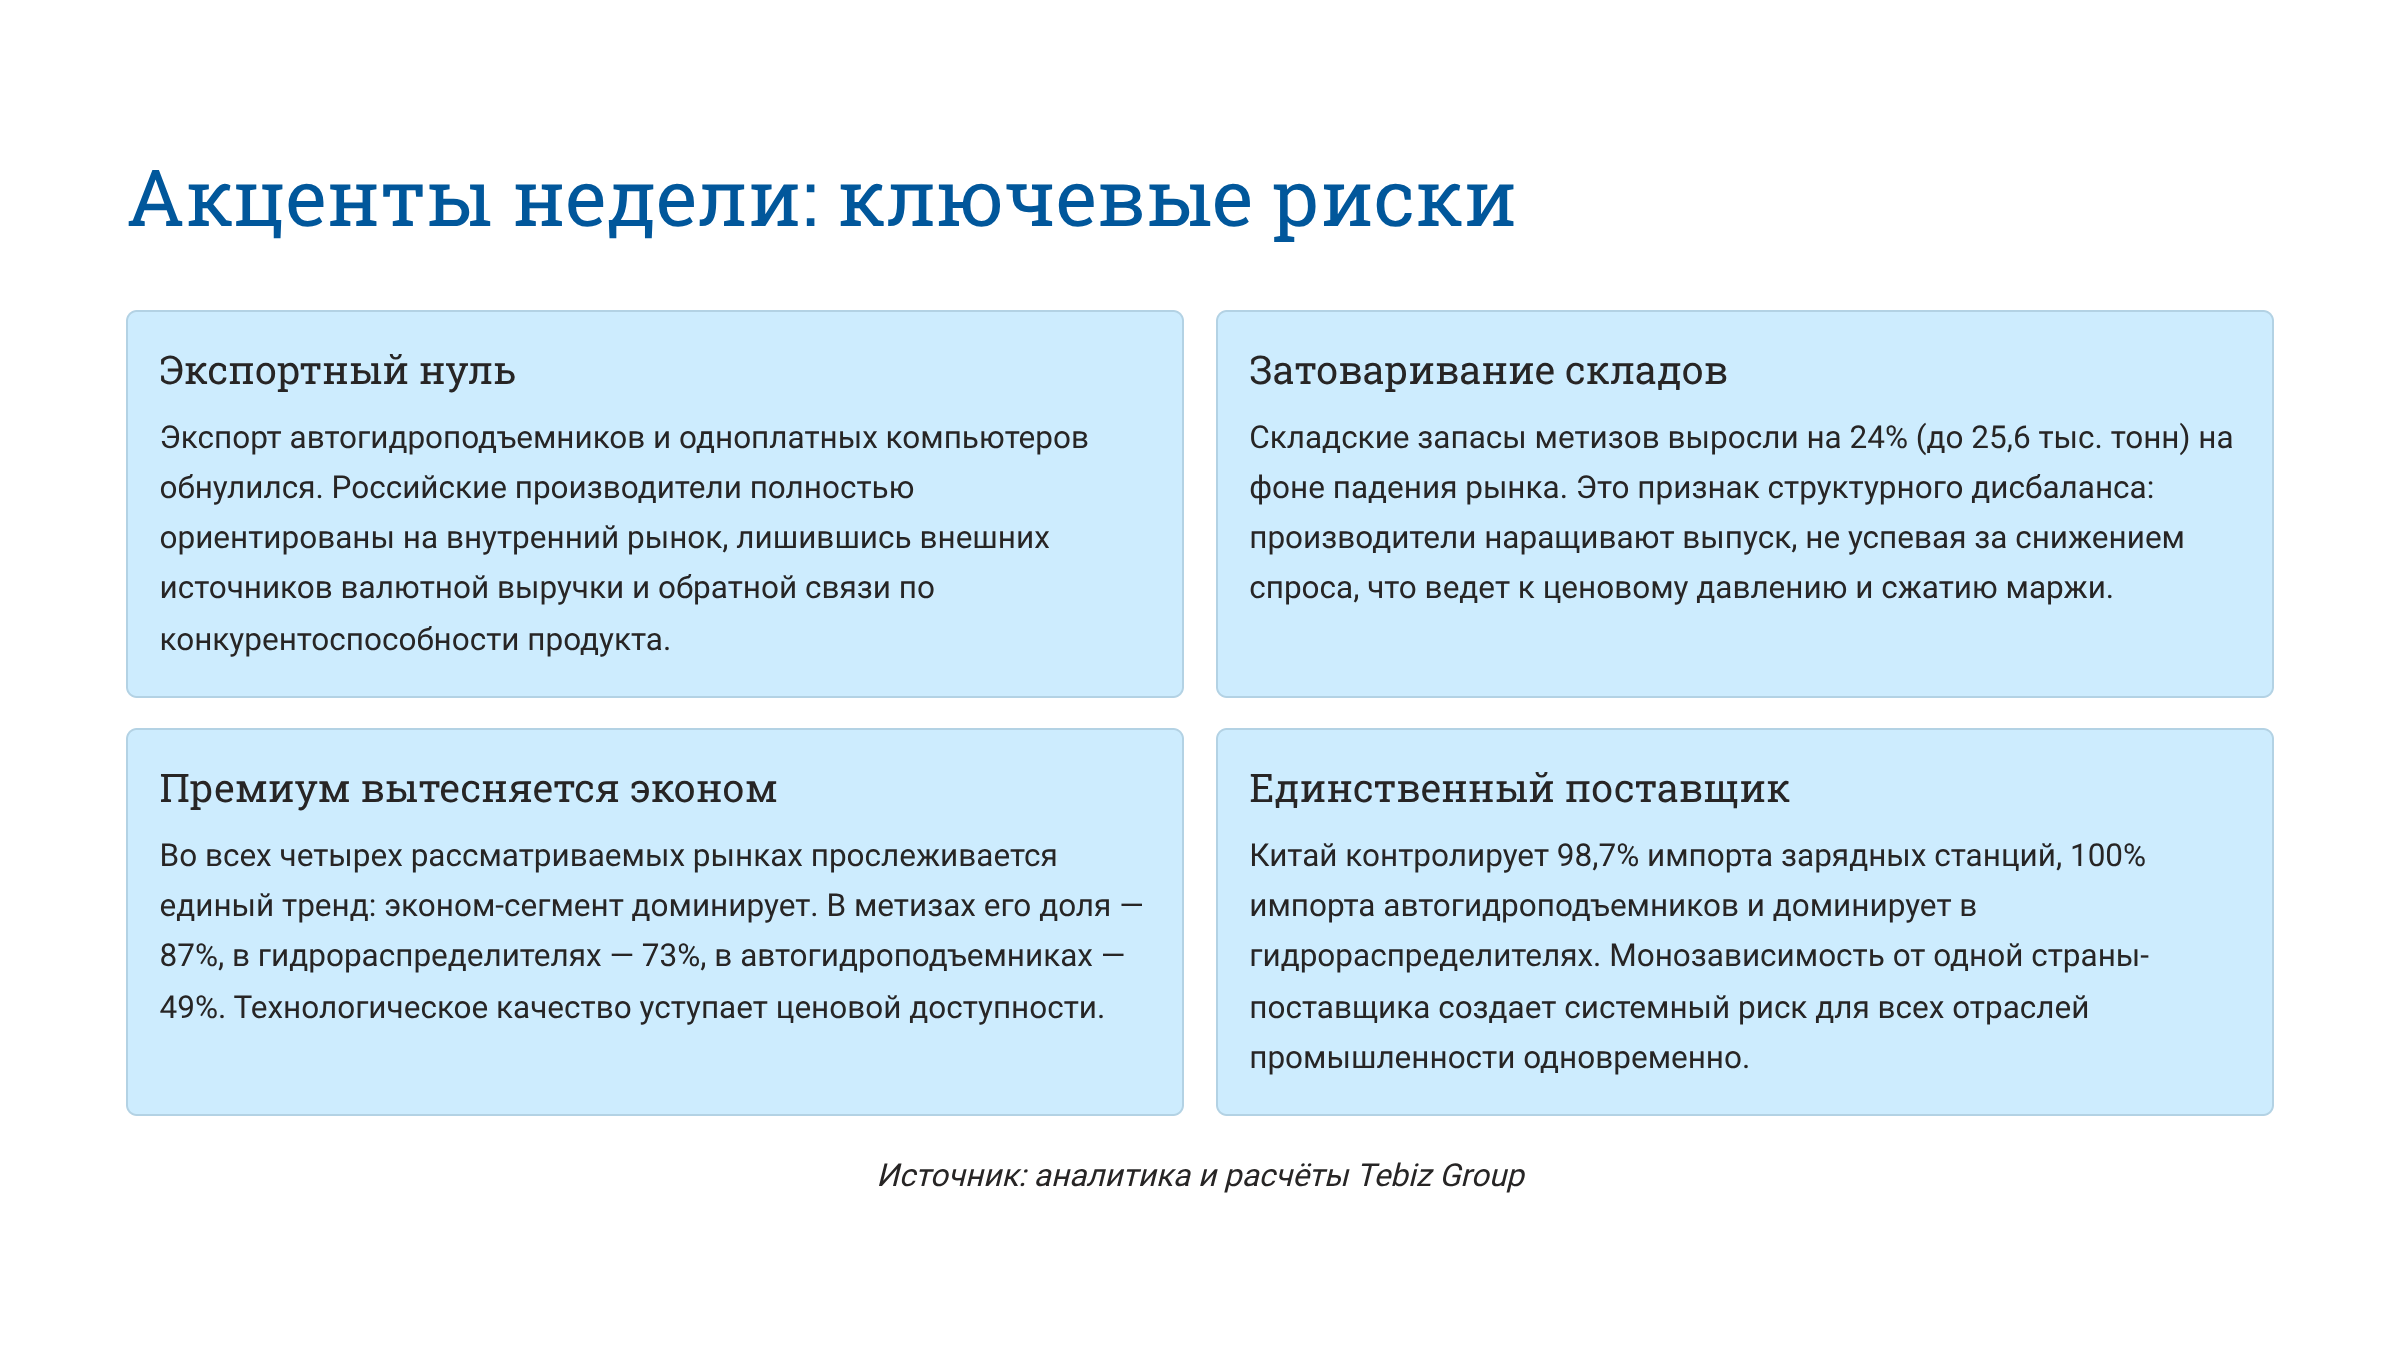
- Экспорт автогидроподъемников и одноплатных компьютеров полностью обнулился.
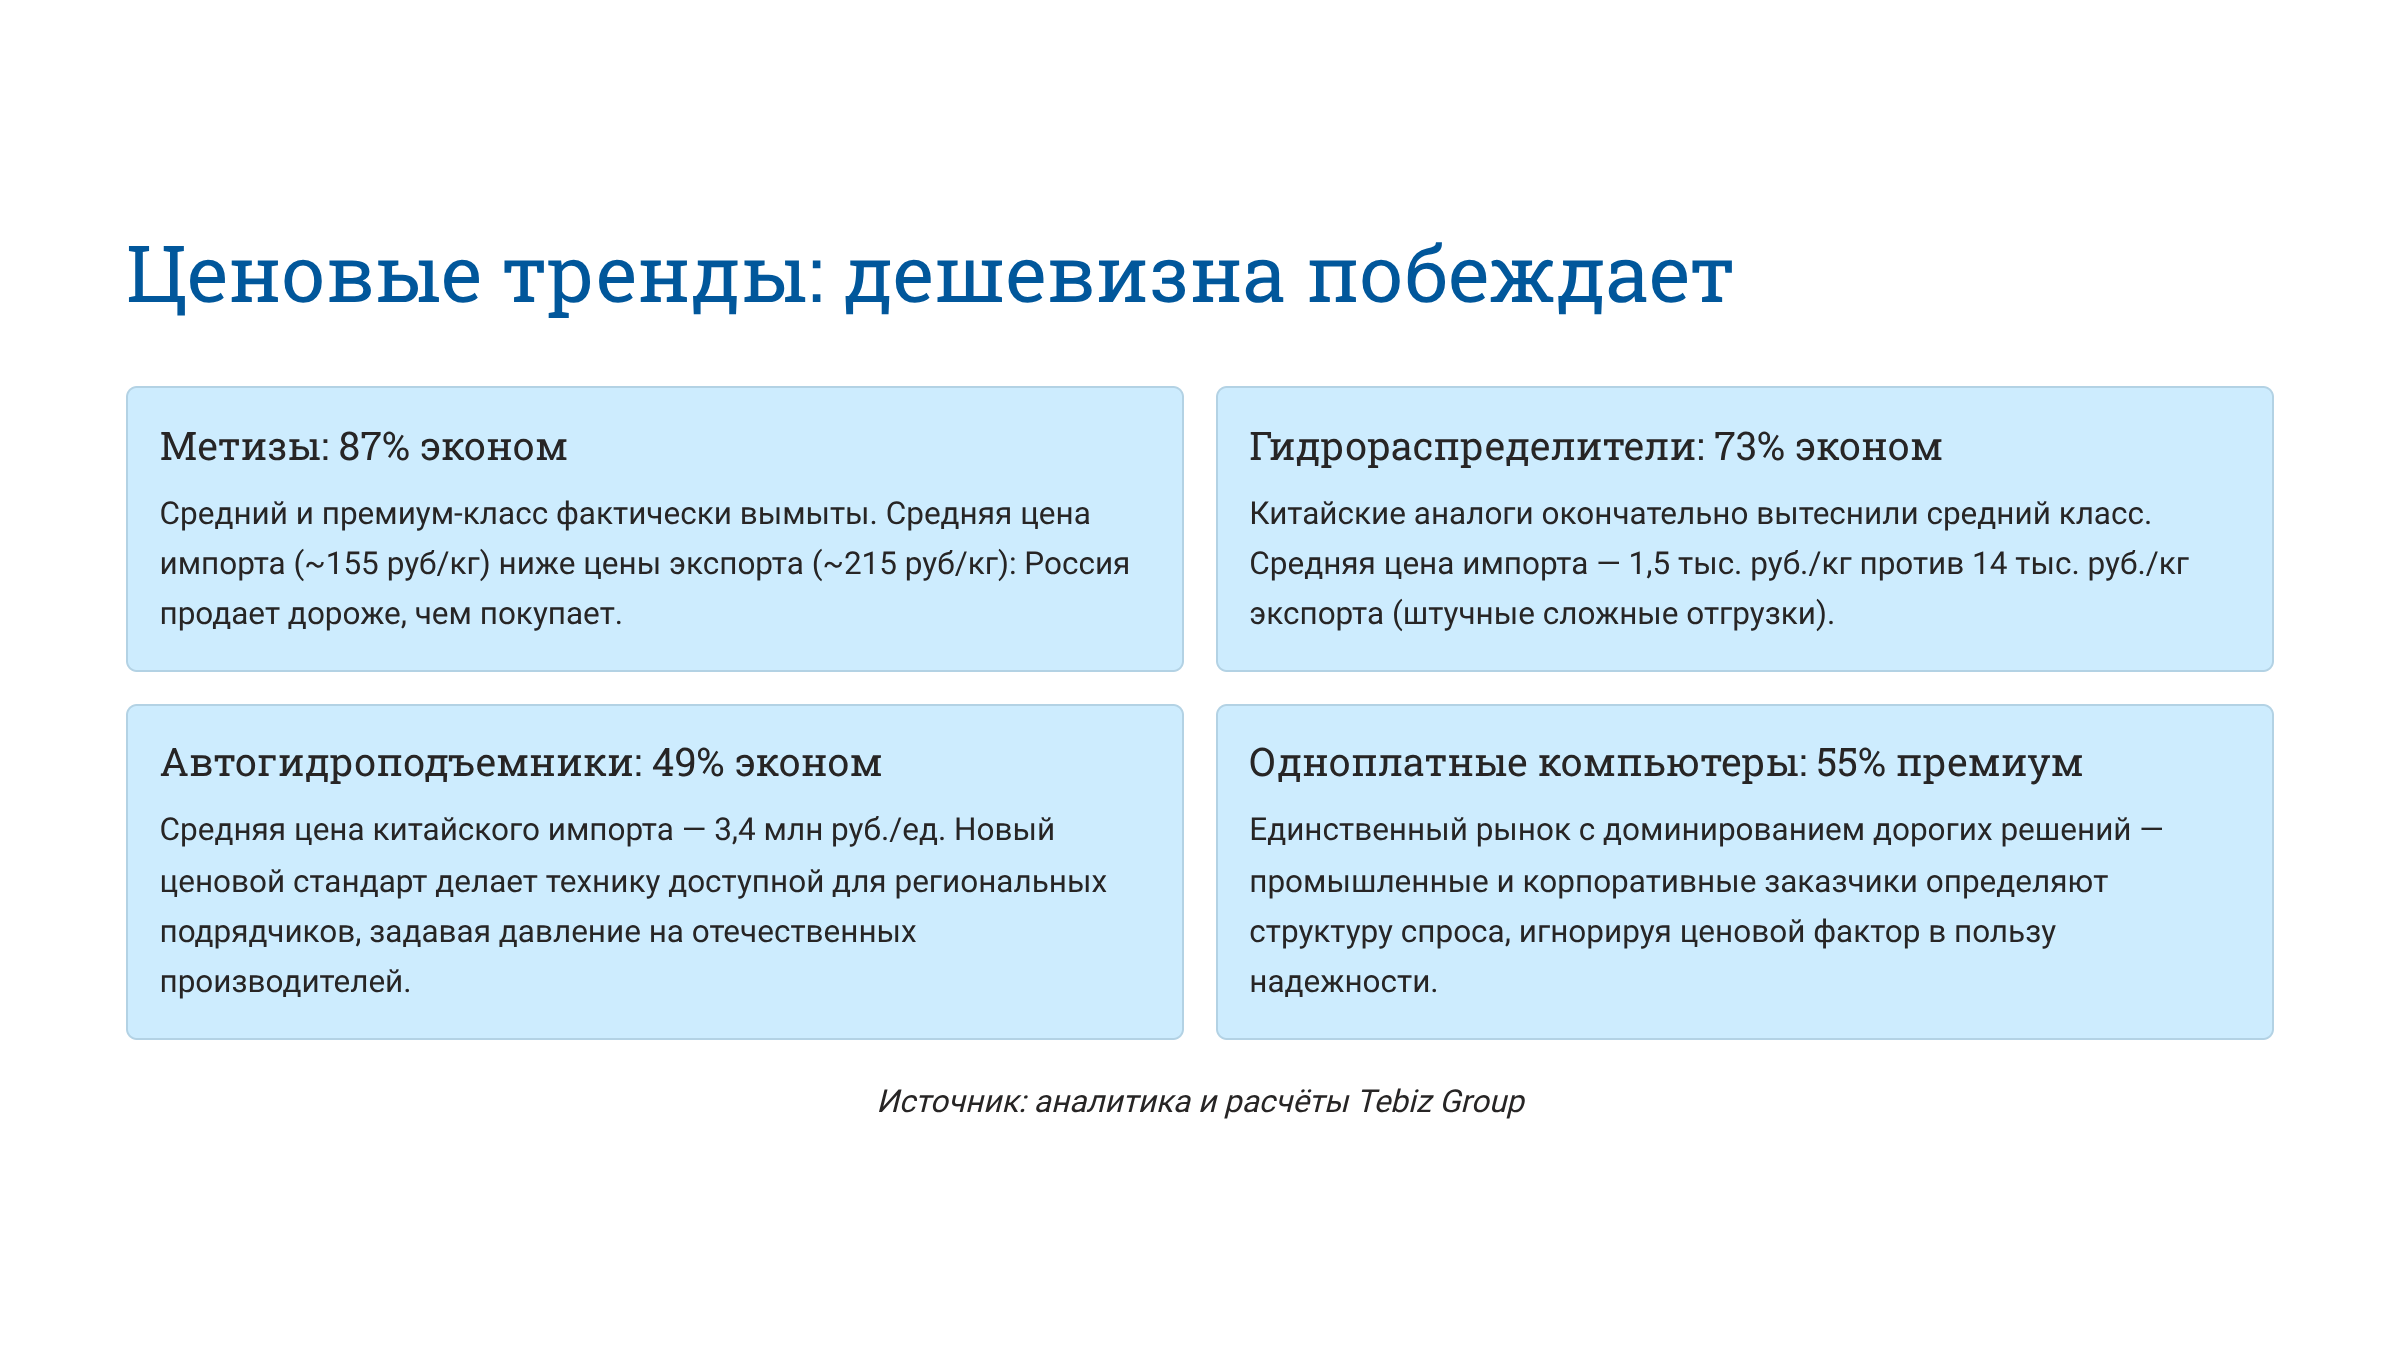
- Во всех четырёх рынках, кроме одноплатных компьютеров, доминирует эконом-сегмент: 87% в метизах, 73% в гидрораспределителях, 49% в автогидроподъемниках.
- Одноплатные компьютеры — единственный рынок с доминированием премиум-сегмента: 55% в деньгах.
- Дальневосточный ФО контролирует 92% импорта автогидроподъемников, Амурская область — 80% поставок.
- Центральный ФО поглощает 72% импорта метизов и 67% импорта зарядных станций.
- Складские запасы метизов выросли на 24% при падающем рынке — признак затоваривания.
- Инфраструктура зарядных станций растёт быстрее парка электромобилей: за 5 лет баланс спроса и предложения вырос на 96,7%, а рынок в деньгах сократился на 6%.
- Поставки гидрораспределителей из Южной Кореи упали на 44%, при этом импорт в Свердловскую область растёт на 54% в год.
- 28% рынка одноплатных компьютеров уже связано с решениями Edge AI.
- Экспорт метизов ориентирован на страны ЕАЭС — 81% приходится на Казахстан, Беларусь и Киргизию, при этом средняя цена экспорта метизов выше цены импорта.
Рынки в выпуске
Рынок автогидроподъемников
Ключевой сдвиг: Рынок перешёл от импортной зависимости к локальному лидерству: внутреннее производство, около 12 млрд руб., превысило импорт в 3,2 раза. Экспорт обнулился. Импорт монополизирован Китаем — 590 единиц, 100% доли. Южная Корея полностью ушла с рынка.
Инсайты
- Средняя высота 18–28 м занимает 42% рынка и остаётся ключевым сегментом, привязанным к инфраструктурному строительству.
- Малая высота до 18 м — 28% рынка, стабильный рост за счёт ЖКХ и городских служб.
- Эконом-сегмент занимает 49% рынка, средняя цена китайского импорта — 3,4 млн руб. за единицу.
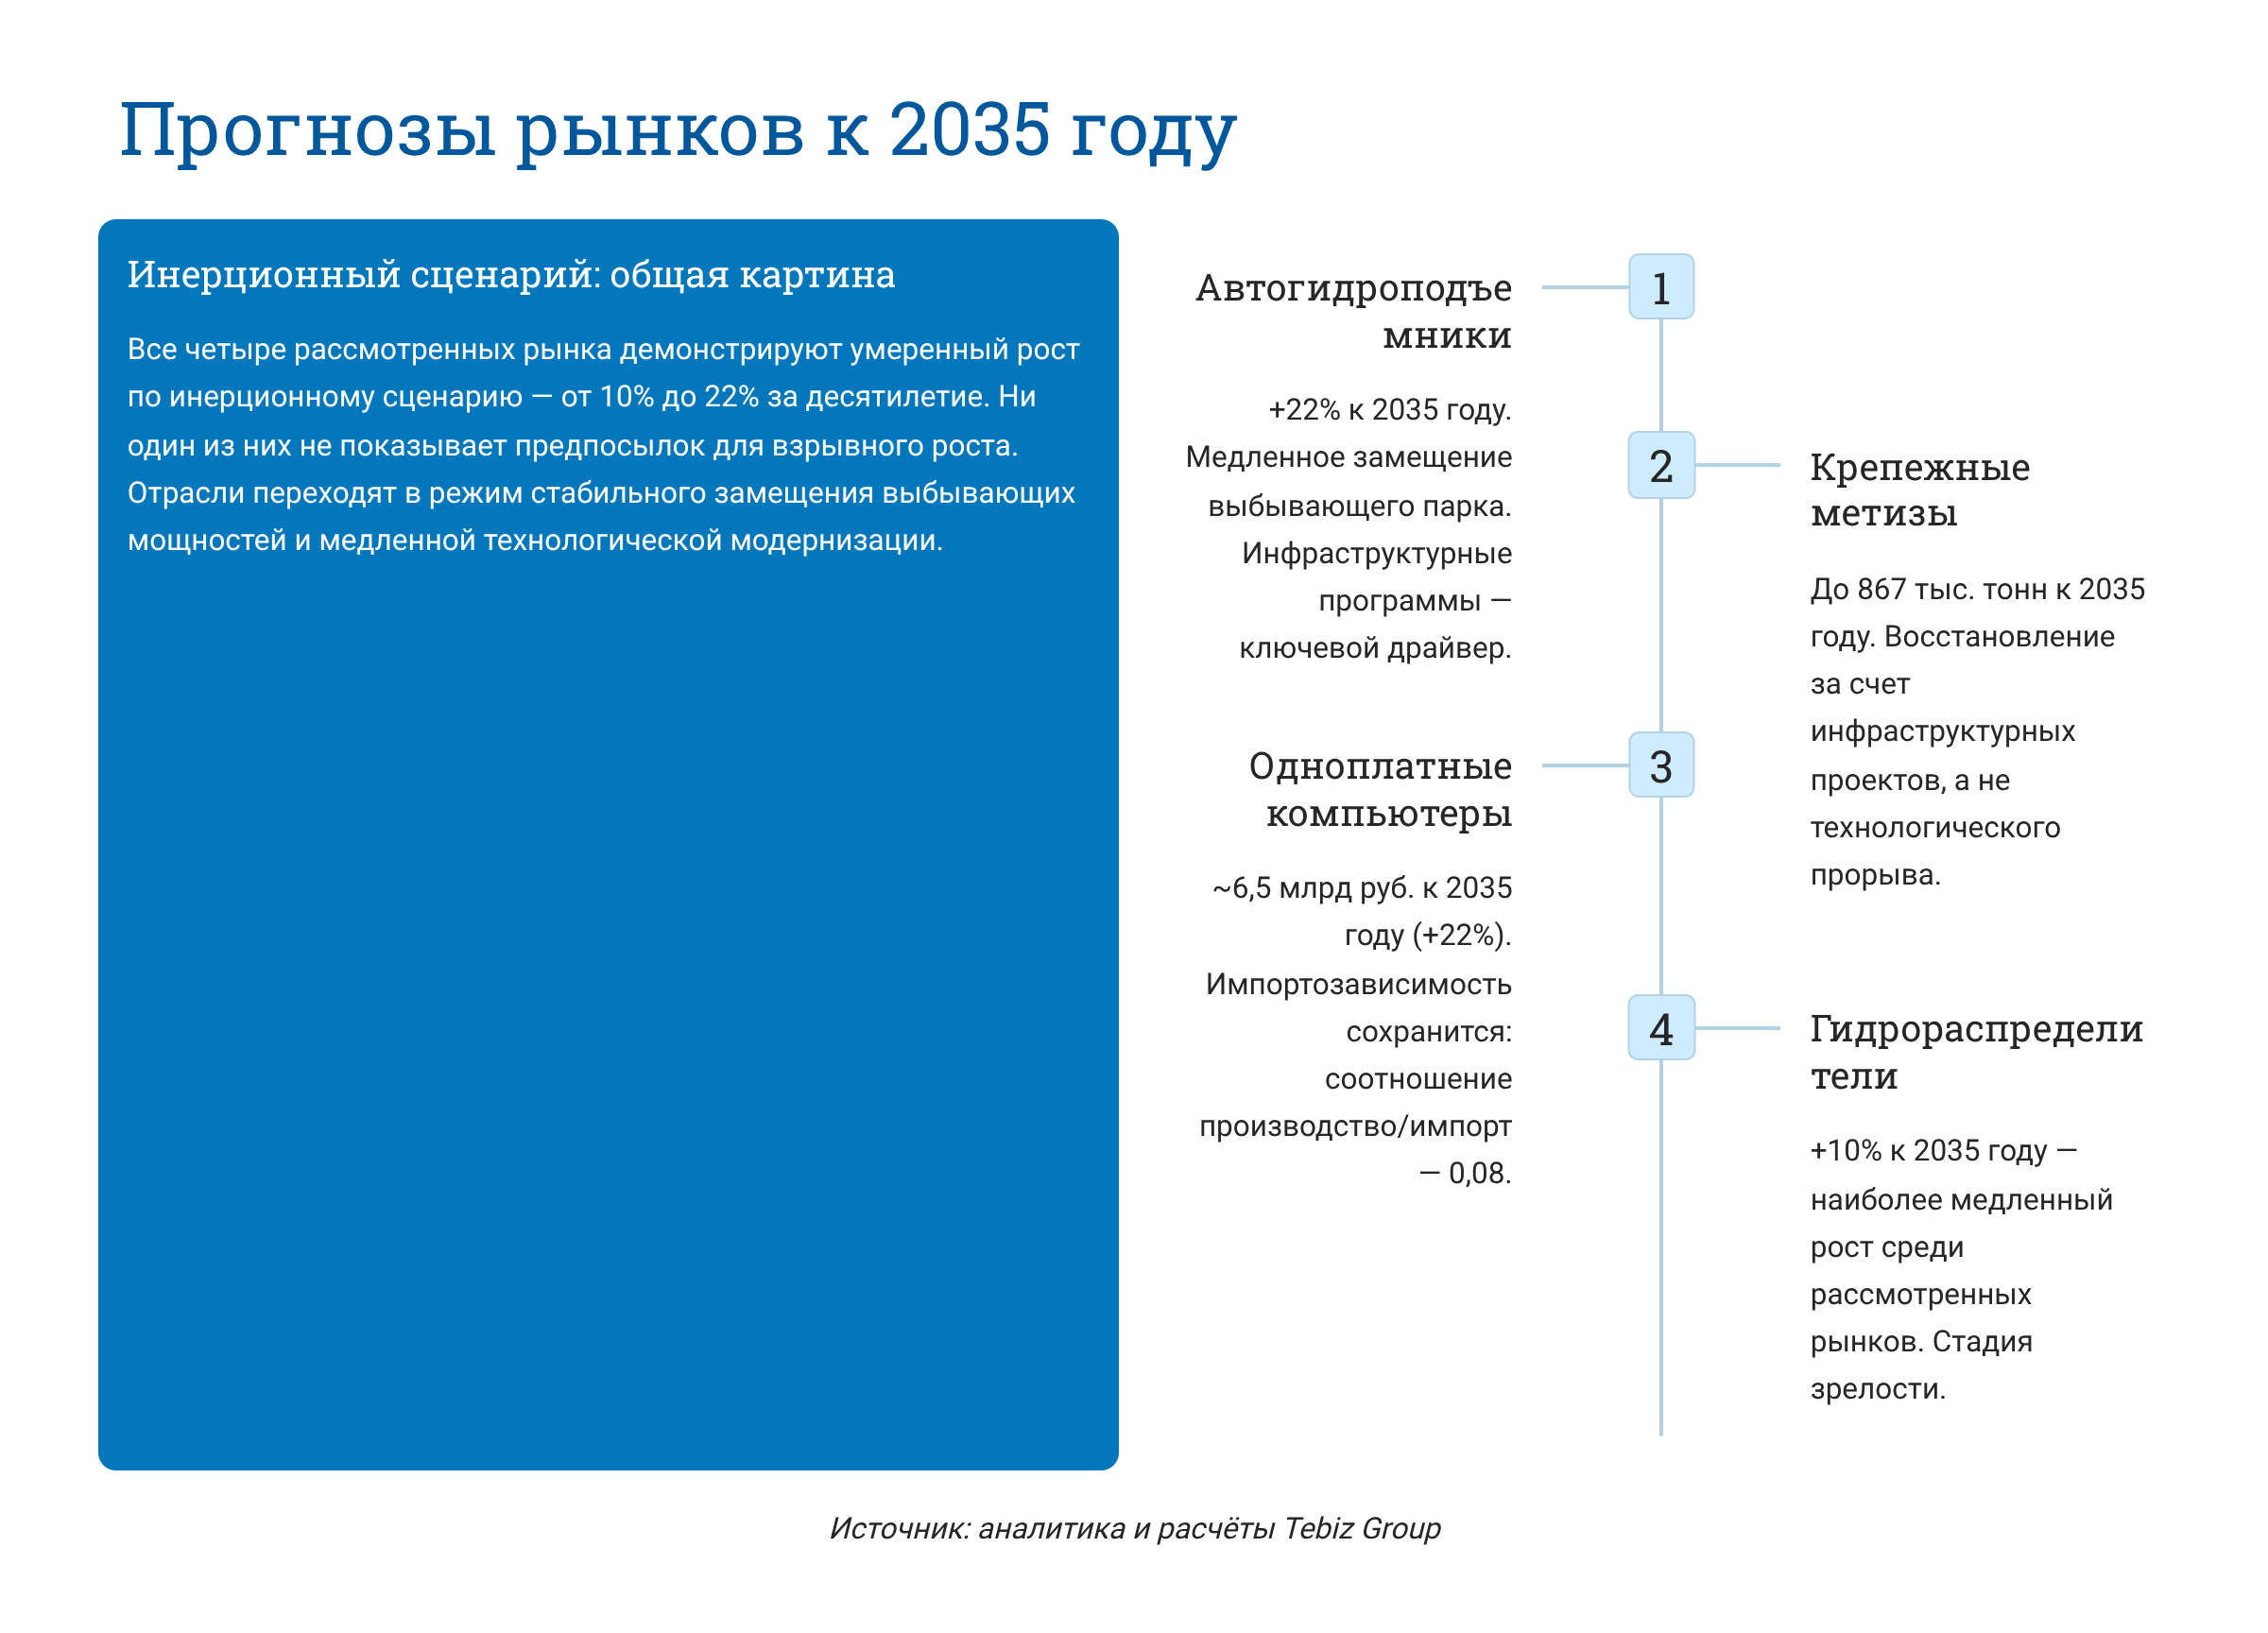
- Прогноз к 2035 году по инерционному сценарию — рост на 22%.
- Лизинг занимает 18% дистрибуции и остаётся самым быстрорастущим каналом.
- Электросетевой комплекс формирует 31% потребления, ЖКХ стабильно удерживает 17% спроса.
- Дальневосточный ФО обеспечивает 92% всего импорта, Амурская область — 80% поставок.
- Среди производителей выделяются СПМ, КЭМЗ и МЕГА ДРАЙВ, в канале параллельного импорта — ТК ЛИДЕР-ДВ.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-avtogidropodemnikov-v-rossii
Рынок крепежных метизов
Ключевой сдвиг: Объём рынка — 745 тыс. тонн и 180 млрд руб. Падение на 8% после двух лет роста. Внутреннее производство рухнуло на 17% и составило 328 тыс. тонн, тогда как импорт вырос на 1% и достиг 466 тыс. тонн. Разрыв в пользу зарубежных поставщиков — 1,4 раза. Более 62% рынка занимают зарубежные производители.
Инсайты
- Строительный крепеж занимает 40% рынка и остаётся базовым сегментом.
- Машиностроение формирует 34% потребления и впервые обогнало строительство.
- Высокопрочный машиностроительный сегмент — 28,5% рынка, максимальная маржинальность.
- Эконом-сегмент занимает 87% рынка, средний и премиум-класс практически вымыты.
- Прогноз к 2035 году — 867 тыс. тонн, медленное восстановление.
- Сальдо торгового баланса глубоко отрицательное: импорт превышает экспорт более чем в 10 раз.
- Центральный ФО генерирует 42% производства, но поглощает 72% импорта; Москва, Московская область и Санкт-Петербург контролируют 68% ввоза.
- Экспорт привязан к странам ЕАЭС: 81% приходится на Казахстан, Беларусь и Киргизию. Госзакупки выросли на 34% и достигли 219 млн руб.
- Складские запасы выросли на 24% и составили 25,6 тыс. тонн на фоне падающего рынка.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-krepezhnykh-metizov-v-rossii
Рынок одноплатных компьютеров
Ключевой сдвиг: Рынок перешёл из нишевого сегмента в полноценную инфраструктурную категорию. Импорт, около 4,9 млрд руб., полностью определяет доступность технологий. Российское производство, около 380 млн руб., растёт на 22% в год, но структуру рынка не меняет. Доля импорта — 92%, объём импорта превышает производство в 13 раз, рост рынка в 2025 году — 16%.
Инсайты
- ARM-платы среднего класса занимают 42% рынка и остаются базовым стандартом для IoT и образования.
- Высокопроизводительные ARM-платы с ИИ-ускорителями — 28% рынка, самый быстрорастущий сегмент.
- Промышленные SBC повышенной надёжности занимают 20% рынка.
- Российские и локализованные решения формируют 7% рынка при господдержке.
- Прогноз к 2035 году — около 6,5 млрд руб., рост на 22% за десятилетие.
- Промышленная автоматизация — крупнейший сегмент отраслевого потребления, далее следуют образование и DIY, IoT и «умный город».
- 48% продаж приходится на B2B-дистрибуцию через промышленные кластеры и системных интеграторов, 24% — на маркетплейсы и трансграничную электронную коммерцию.
- 28% рынка уже связано с решениями Edge AI.
- Премиум-сегмент занимает 55% рынка в деньгах — единственный из рассмотренных рынков с таким распределением.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-odnoplatnykh-kompyuterov-v-rossii
Рынок зарядных станций электромобилей
Ключевой сдвиг: Рынок сжался на 6% после пика 2023 года, хотя за 5 лет вырос на 96,7%. Инфраструктура накапливается быстрее, чем растёт парк электромобилей. Внутреннее производство превышает импорт в 1,79 раза — 940 млн руб. против 524 млн руб., Россия стала нетто-производителем. 98,7% импорта в натуральном выражении поставляет Китай.
Инсайты
- Быстрые общественные DC-станции занимают 63% рынка, драйвер — государственное субсидирование.
- Медленные коммерческие решения — 18% рынка, сегмент ритейла и бизнес-центров.
- Домашние станции формируют 14% рынка, спрос стабилен со стороны владельцев ИЖС.
- Ультрабыстрые HPC-станции для электробусов и такси занимают 4% рынка — пилотные проекты.
- Премиум-сегмент занимает 41% рынка в деньгах.
- Центральный ФО обеспечивает 66,7% импорта в штуках; Санкт-Петербург лидирует по стоимости импорта — 1,8 млн долл. при 217 единицах.
- Госзакупки формируют 45% продаж, сетевые операторы и девелоперы — 35% каналов сбыта.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-zaryadnykh-stantsij-elektromobilej-v-rossii
Рынок гидрораспределителей
Ключевой сдвиг: Рынок сжался на 21% за пять лет: уход европейских брендов и переход на китайские аналоги снизили общую денежную ёмкость. Объём рынка — 4 млрд руб., зависимость от импорта делает отрасль уязвимой к логистическим шокам. Экспорт составляет менее 1% рынка.
Инсайты
- Пропорциональные распределители занимают 39% рынка и остаются самым быстрорастущим сегментом на фоне автоматизации спецтехники.
- Моноблочные решения теряют долю — падение до 20%, уступают модульным системам.
- Эконом-сегмент занимает 73% рынка, китайская техника вытеснила средний класс.
- Средняя цена импорта — 1,5 тыс. руб. за кг, экспорта — 14 тыс. руб. за кг.
- Прогноз к 2035 году — рост на 10%, самый медленный среди рассмотренных рынков.
- Горнодобыча и нефтегаз формируют суммарно 35% потребления, строительно-дорожная техника — 26%.
- Центральный ФО обеспечивает 48% импорта; в Свердловской области среднегодовой рост импорта составляет 54%.
- Поставки из Южной Кореи упали на 44%.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-gidroraspredelitelej-v-rossii
Что делать дальше
Открытая аналитика фиксирует ключевые изменения на рынках и даёт общую картину динамики. Для решений, требующих детализации по регионам, каналам сбыта и конкретным игрокам, а также количественных прогнозов и таможенной статистики, необходим полный отчёт Tebiz Group.
- Оценка объёма рынка с разбивкой по регионам, каналам, типам продукта и ценовым сегментам для обоснования инвестиций или бюджета.
- Анализ конкурентной среды: позиции игроков, их доли, стратегии ценообразования и логистика — для разработки коммерческого предложения или выхода на рынок.
- Прогнозирование и сценарный анализ для обоснования планов продаж, производственных мощностей или M&A-решений с горизонтом до 2035 года.
- Оценка импортозамещения и внешнеэкономической деятельности: структура импорта и экспорта по кодам ТН ВЭД, странам и объёмам — для решений о локализации или параллельном импорте.
Источник: аналитика и расчёты Tebiz Group
Выпуск целиком - в PDF
Инсайты о рынках отрасли: цифры и что с ними делать. Эксклюзивный выпуск, бесплатно