
Ключевые изменения на товарных рынках. 24– 31 августа 2026
Выпуск целиком - в PDF
Инсайты о рынках отрасли: цифры и что с ними делать. Эксклюзивный выпуск, бесплатно
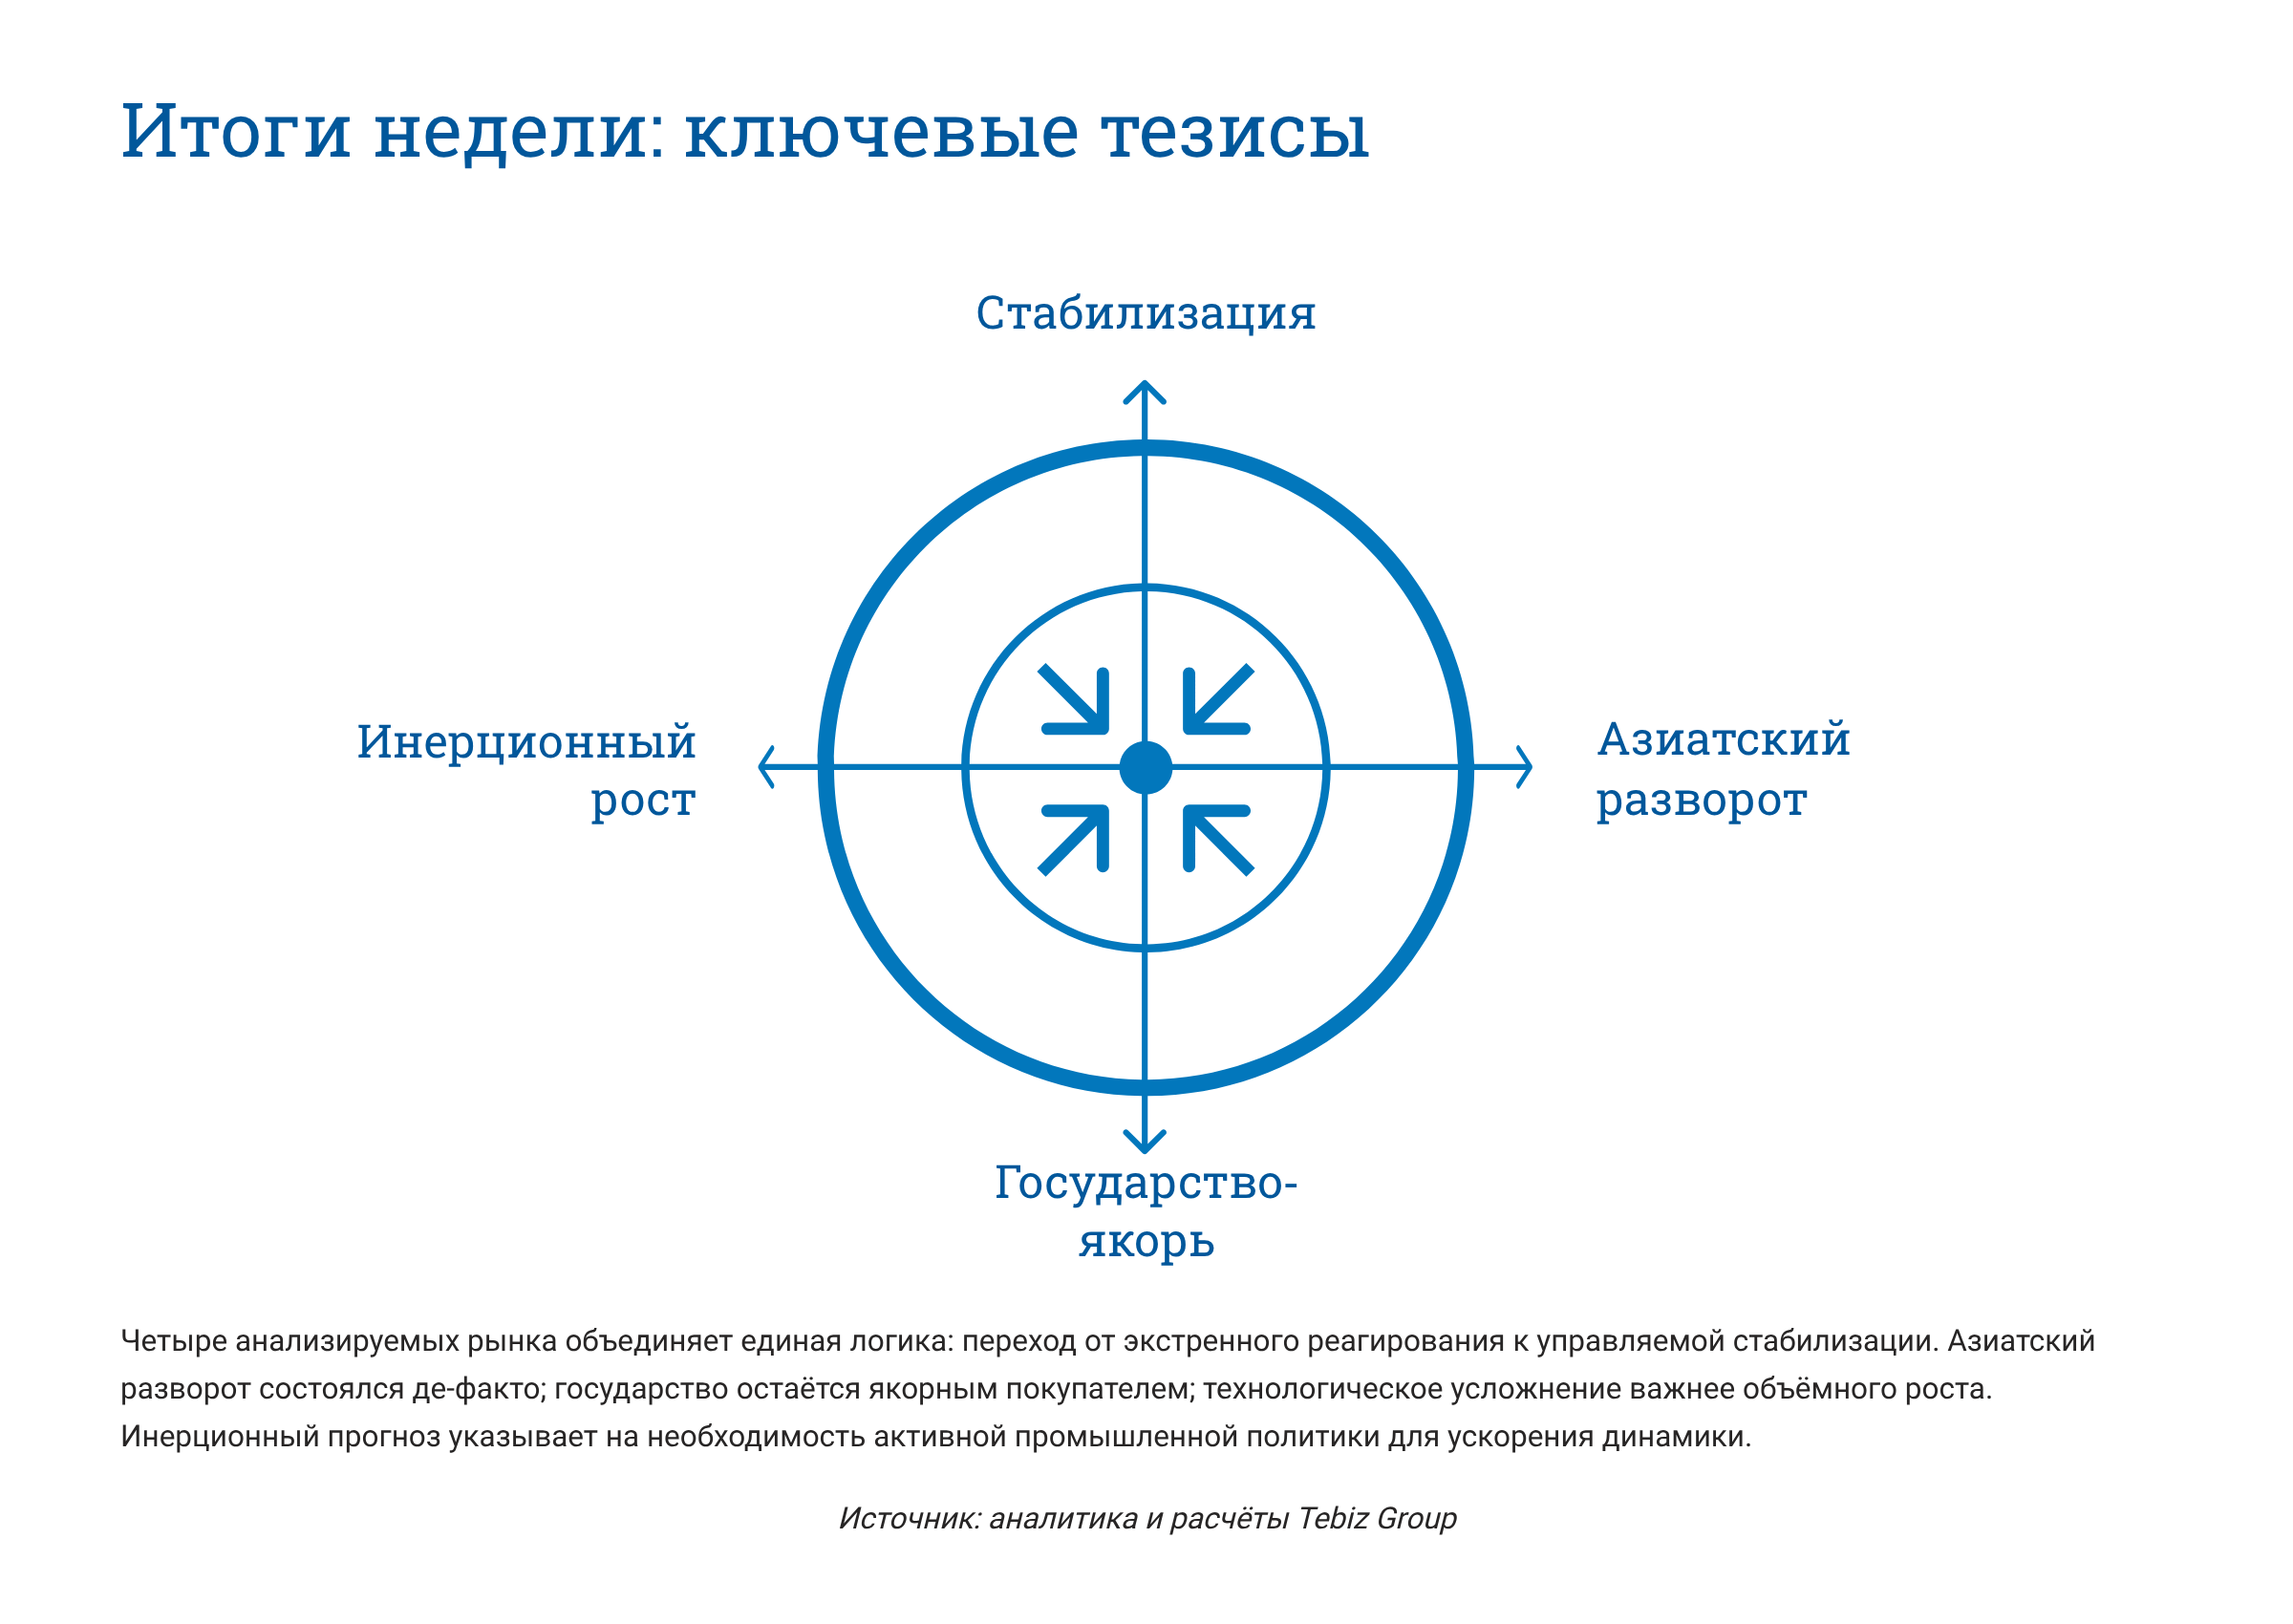
Картина недели
Ключевое отличие текущего выпуска — рынок ИБП впервые стал нетто-производителем, тогда как на рынках кардиостимуляторов и сетевого оборудования импорт по-прежнему кратно превышает внутреннее производство.
- Производство vs. импорт. На рынке ИБП Россия впервые стала нетто-производителем; на рынках кардиостимуляторов и сетевого оборудования импорт по-прежнему превышает внутреннее производство в 4,6 и 1,2 раза соответственно.
- Азиатский разворот. 99% импорта ИБП, 78,5% эндоскопов и 64% кардиостимуляторов по физическому объёму поступают из Китая, Сингапура и Малайзии — европейские и японские бренды сохраняются лишь в нишевых премиальных закупках.
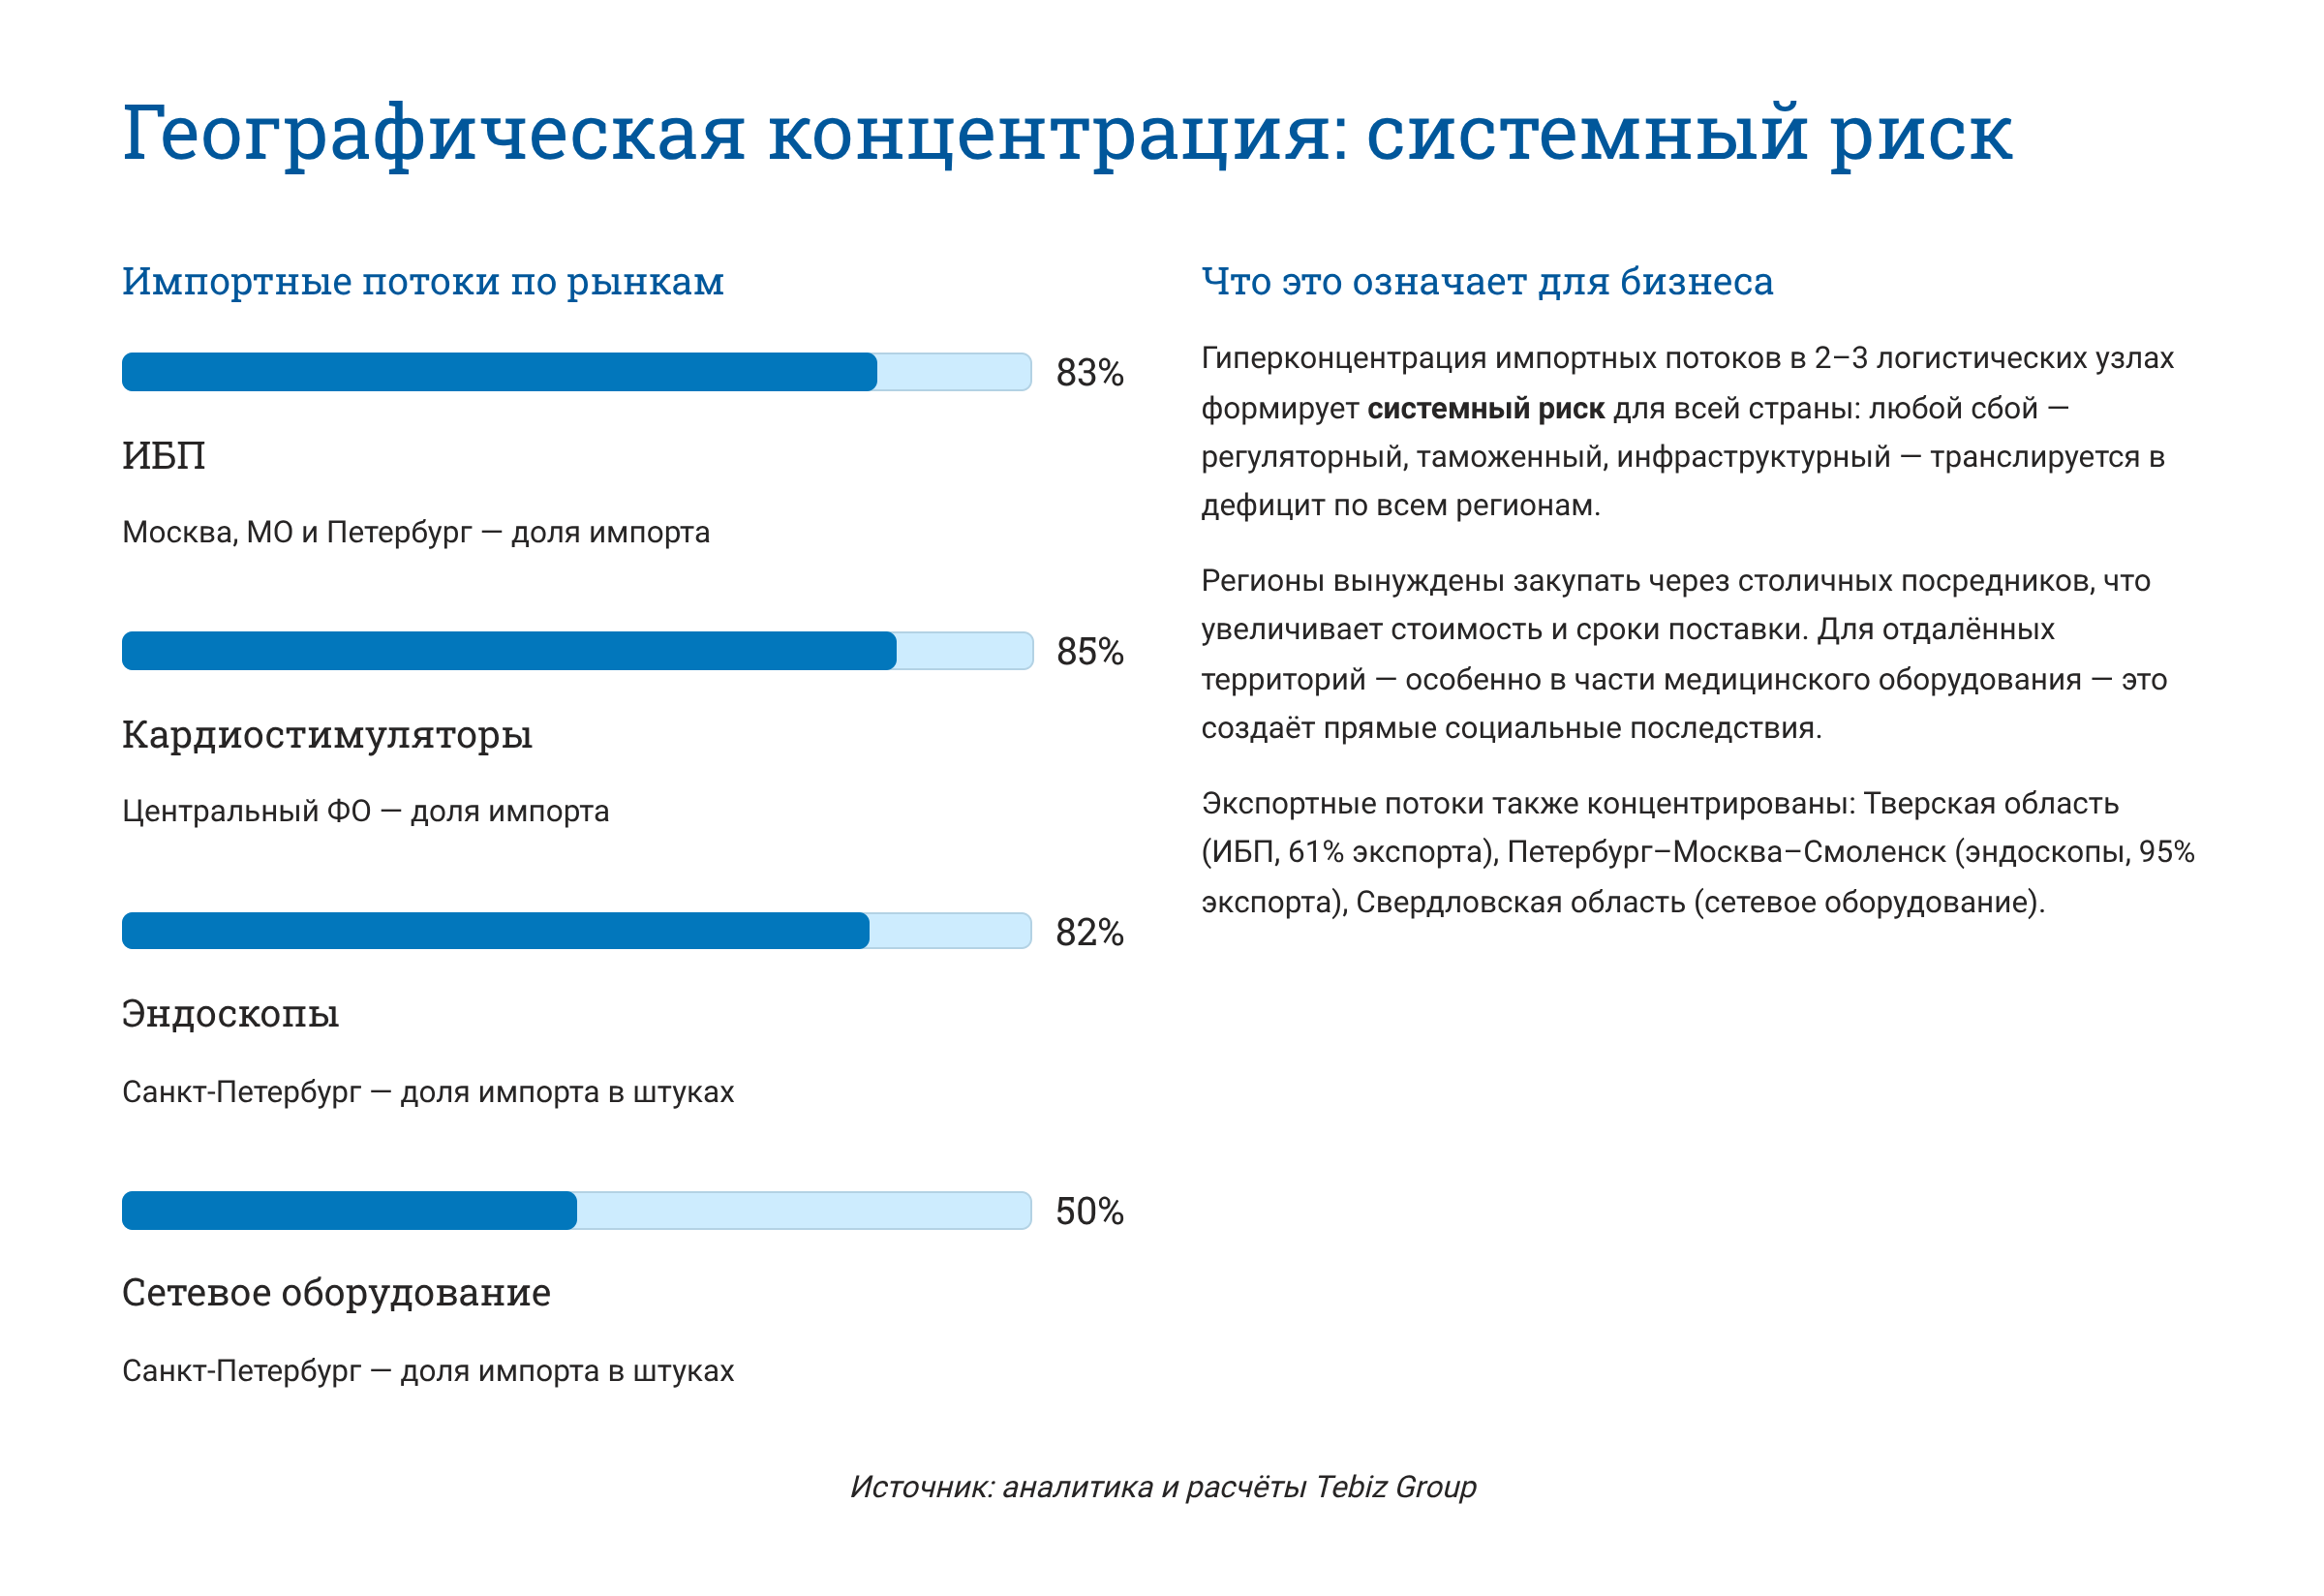
- Централизация спроса. Москва, Санкт-Петербург и Московская область аккумулируют 83–90% импорта по всем четырём рынкам; регионы закупают через столичные хабы, что создаёт логистические и ценовые риски.
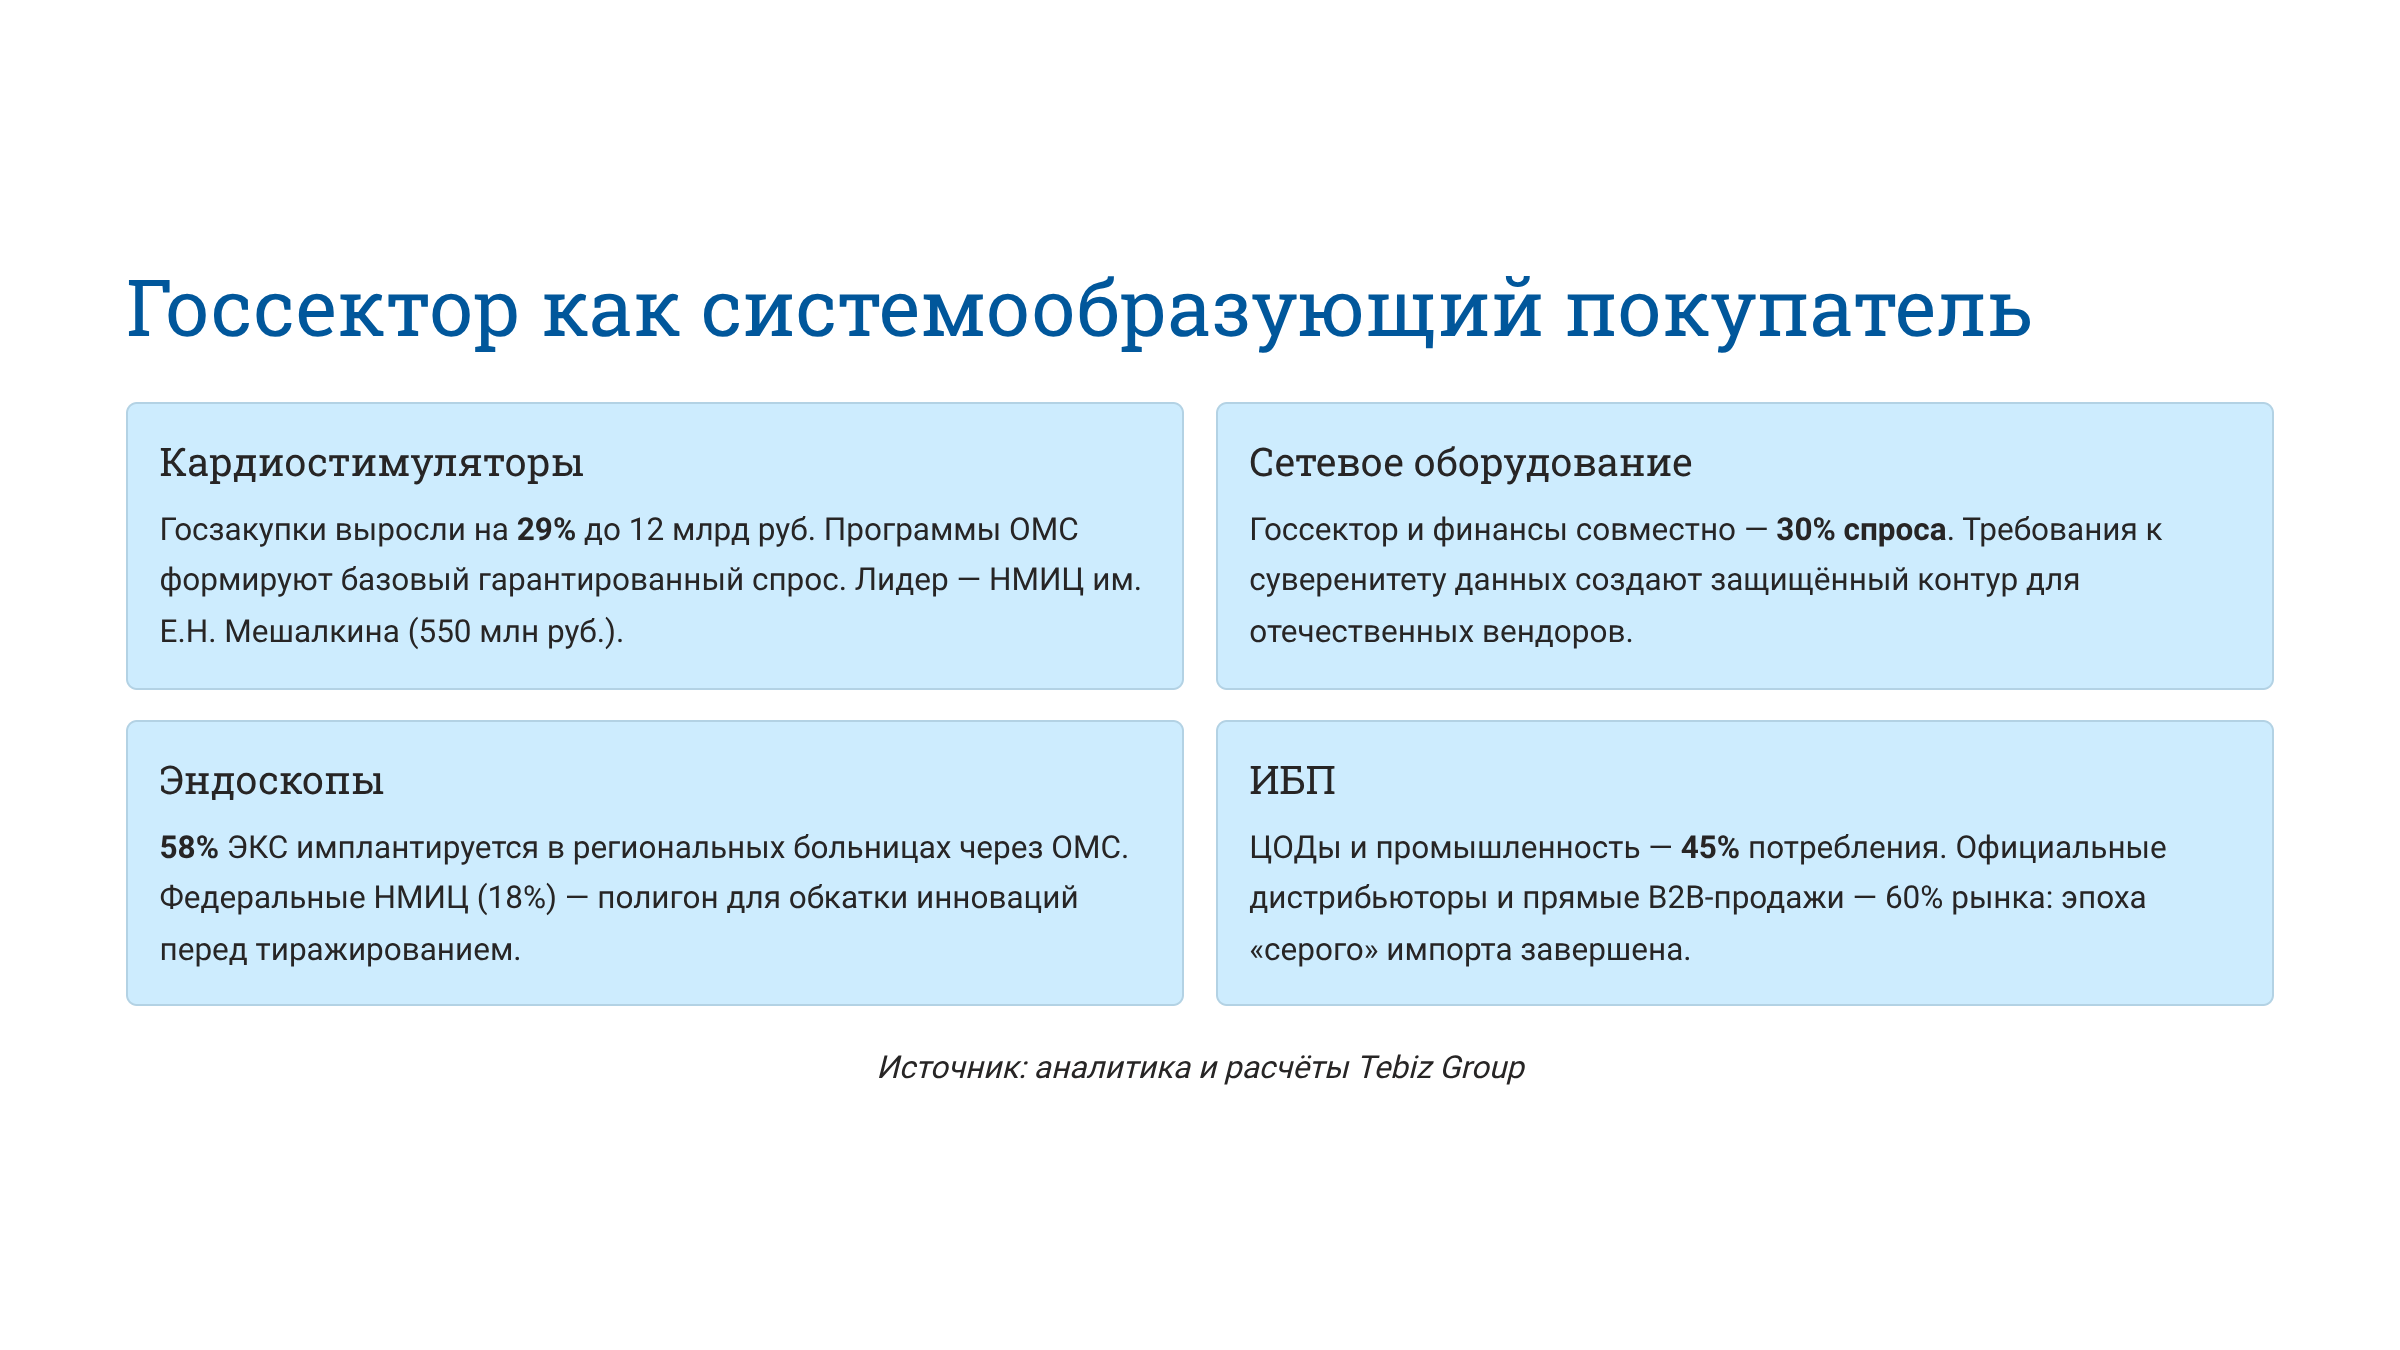
- Рост госзакупок. Объём госзакупок кардиостимуляторов вырос на 29% до 12 млрд руб. в 2025 году; в сегменте сетевого оборудования госсектор формирует 30% спроса.
Управленческие выводы
- Локализация — фасад, а не фундамент. Декларируемое импортозамещение носит фрагментарный характер: в ИБП оно состоялось на уровне базовых решений, но в медтехнике и сетевом оборудовании зависимость от импорта критична.
- Премиум-ниша устойчива к давлению. Критическая инфраструктура, ЦОДы и медицинские федеральные центры системно выбирают дорогостоящие решения — ценовой демпинг азиатских поставщиков не влияет на спрос в данном сегменте.
- Рост через качество, а не объём. Все четыре рынка переходят от экстенсивного расширения к точечной модернизации: выигрывают игроки, делающие ставку на технологическое усложнение продукта и сервисную поддержку.
Акценты недели
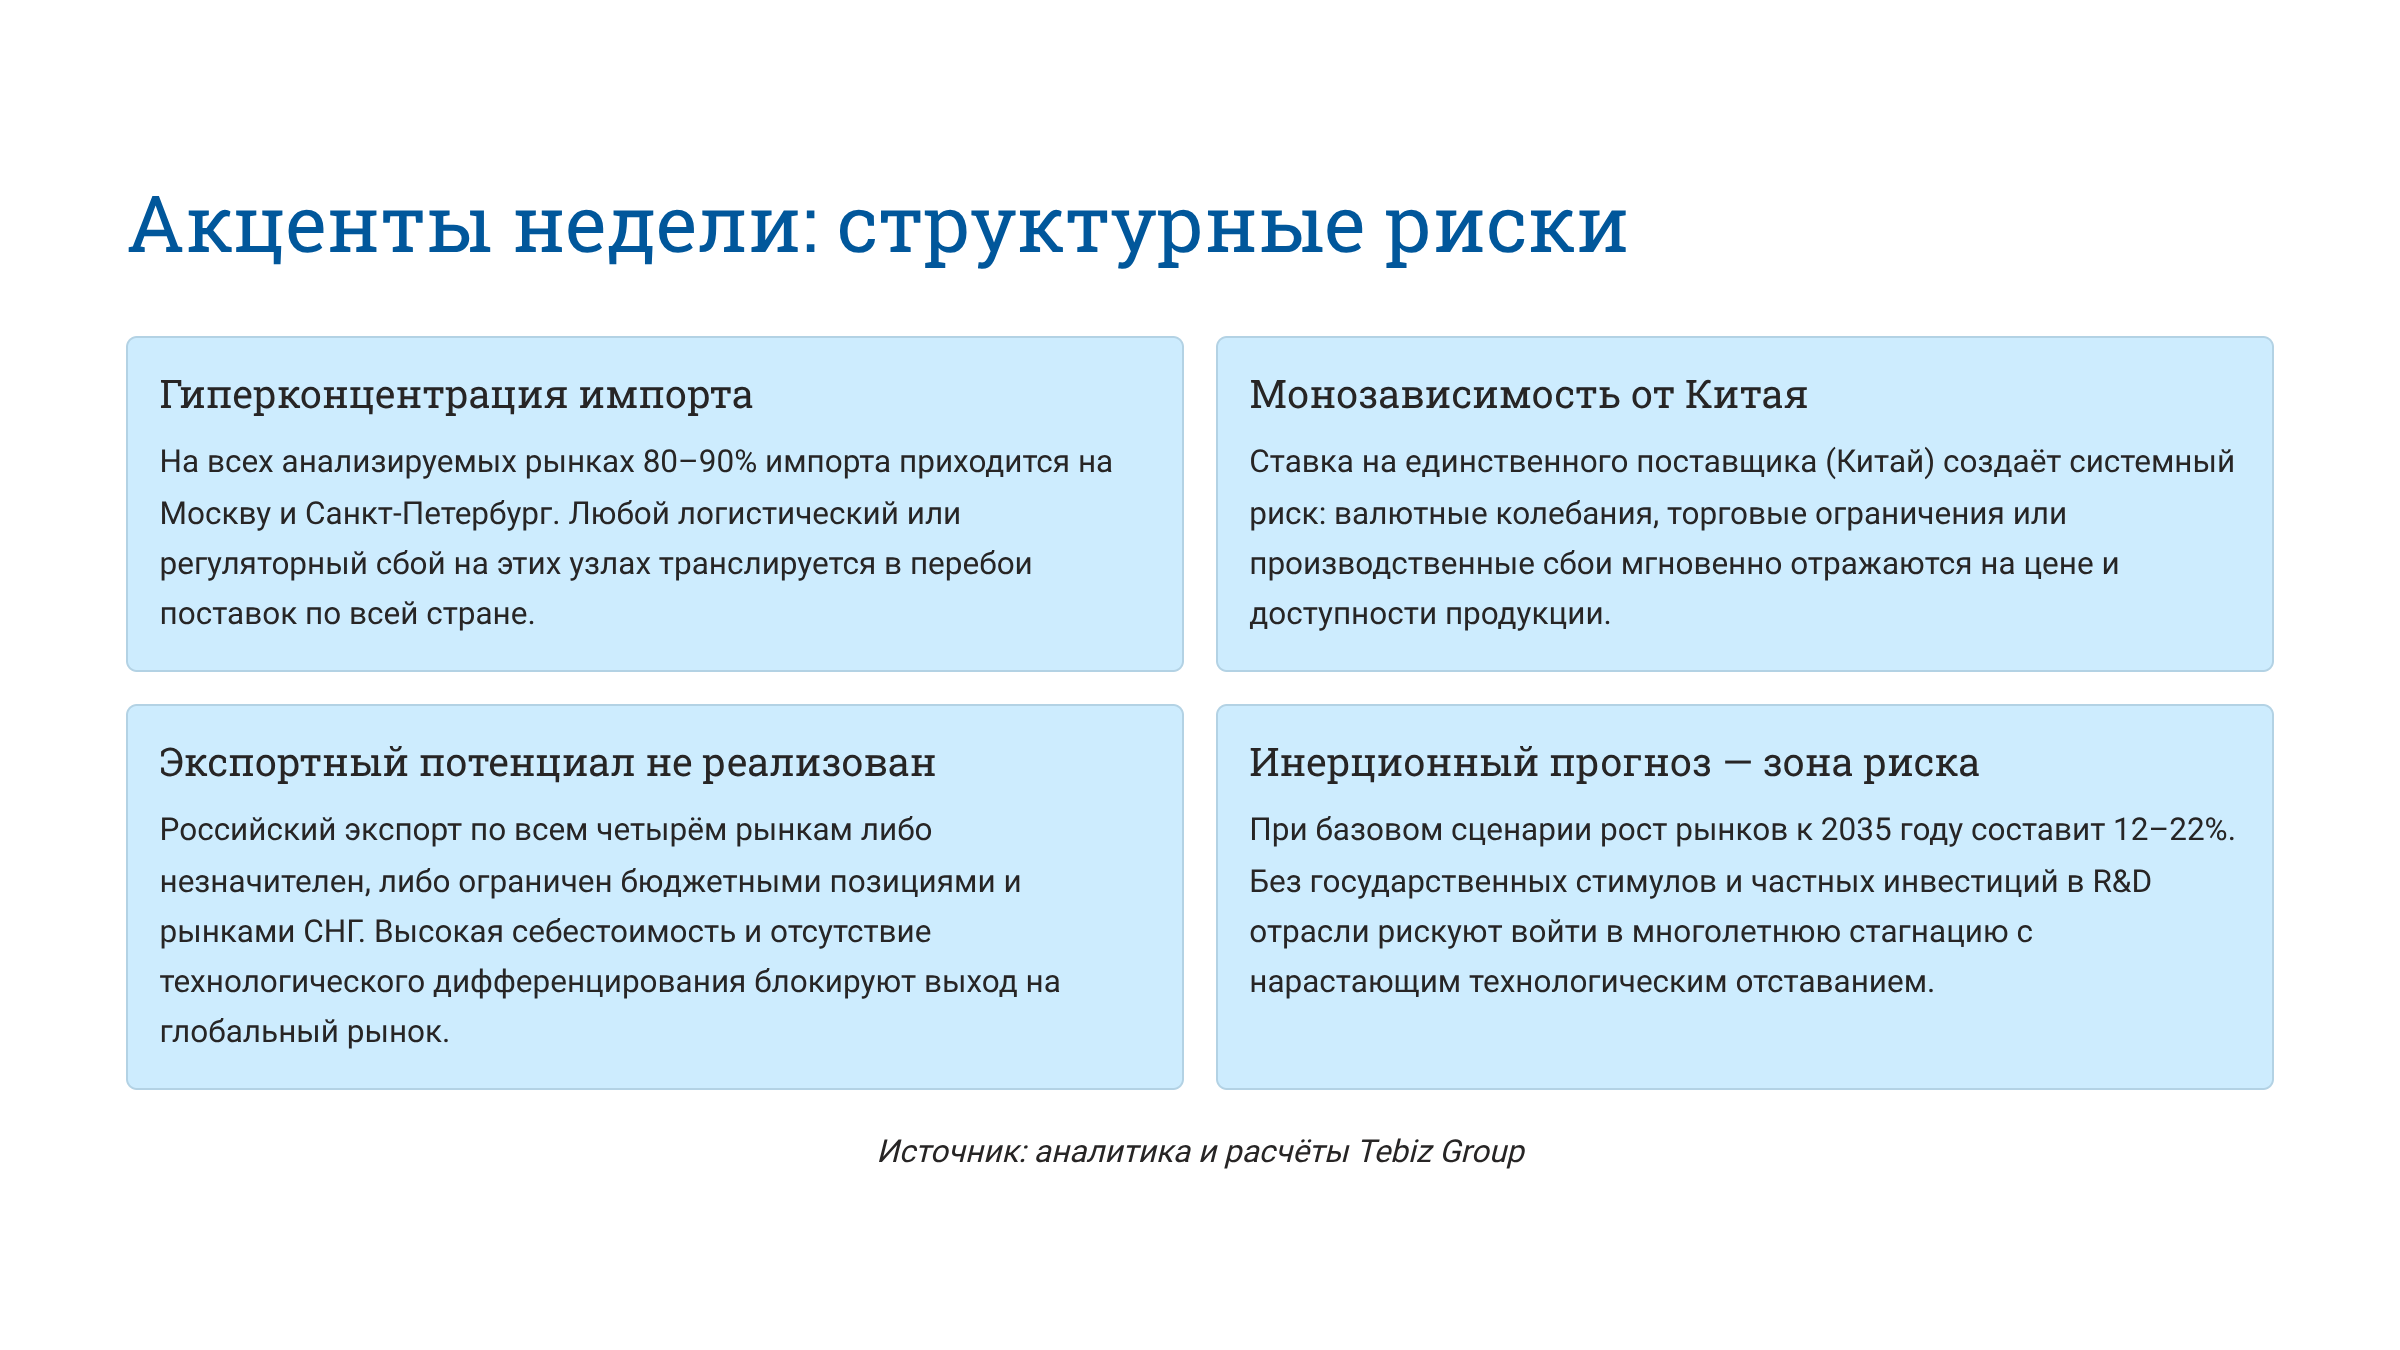
- Гиперконцентрация импорта. На всех анализируемых рынках 80–90% импорта приходится на Москву и Санкт-Петербург; любой логистический или регуляторный сбой на этих узлах транслируется в перебои поставок по всей стране.
- Монозависимость от Китая. Ставка на единственного поставщика создаёт системный риск: валютные колебания, торговые ограничения или производственные сбои мгновенно отражаются на цене и доступности продукции.
- Экспортный потенциал не реализован. Российский экспорт по всем четырём рынкам либо незначителен, либо ограничен бюджетными позициями и рынками СНГ; высокая себестоимость и отсутствие технологического дифференцирования блокируют выход на глобальный рынок.
- Инерционный прогноз — зона риска. При базовом сценарии рост рынков к 2035 году составит 12–22%; без государственных стимулов и частных инвестиций в R&D отрасли рискуют войти в многолетнюю стагнацию с нарастающим технологическим отставанием.
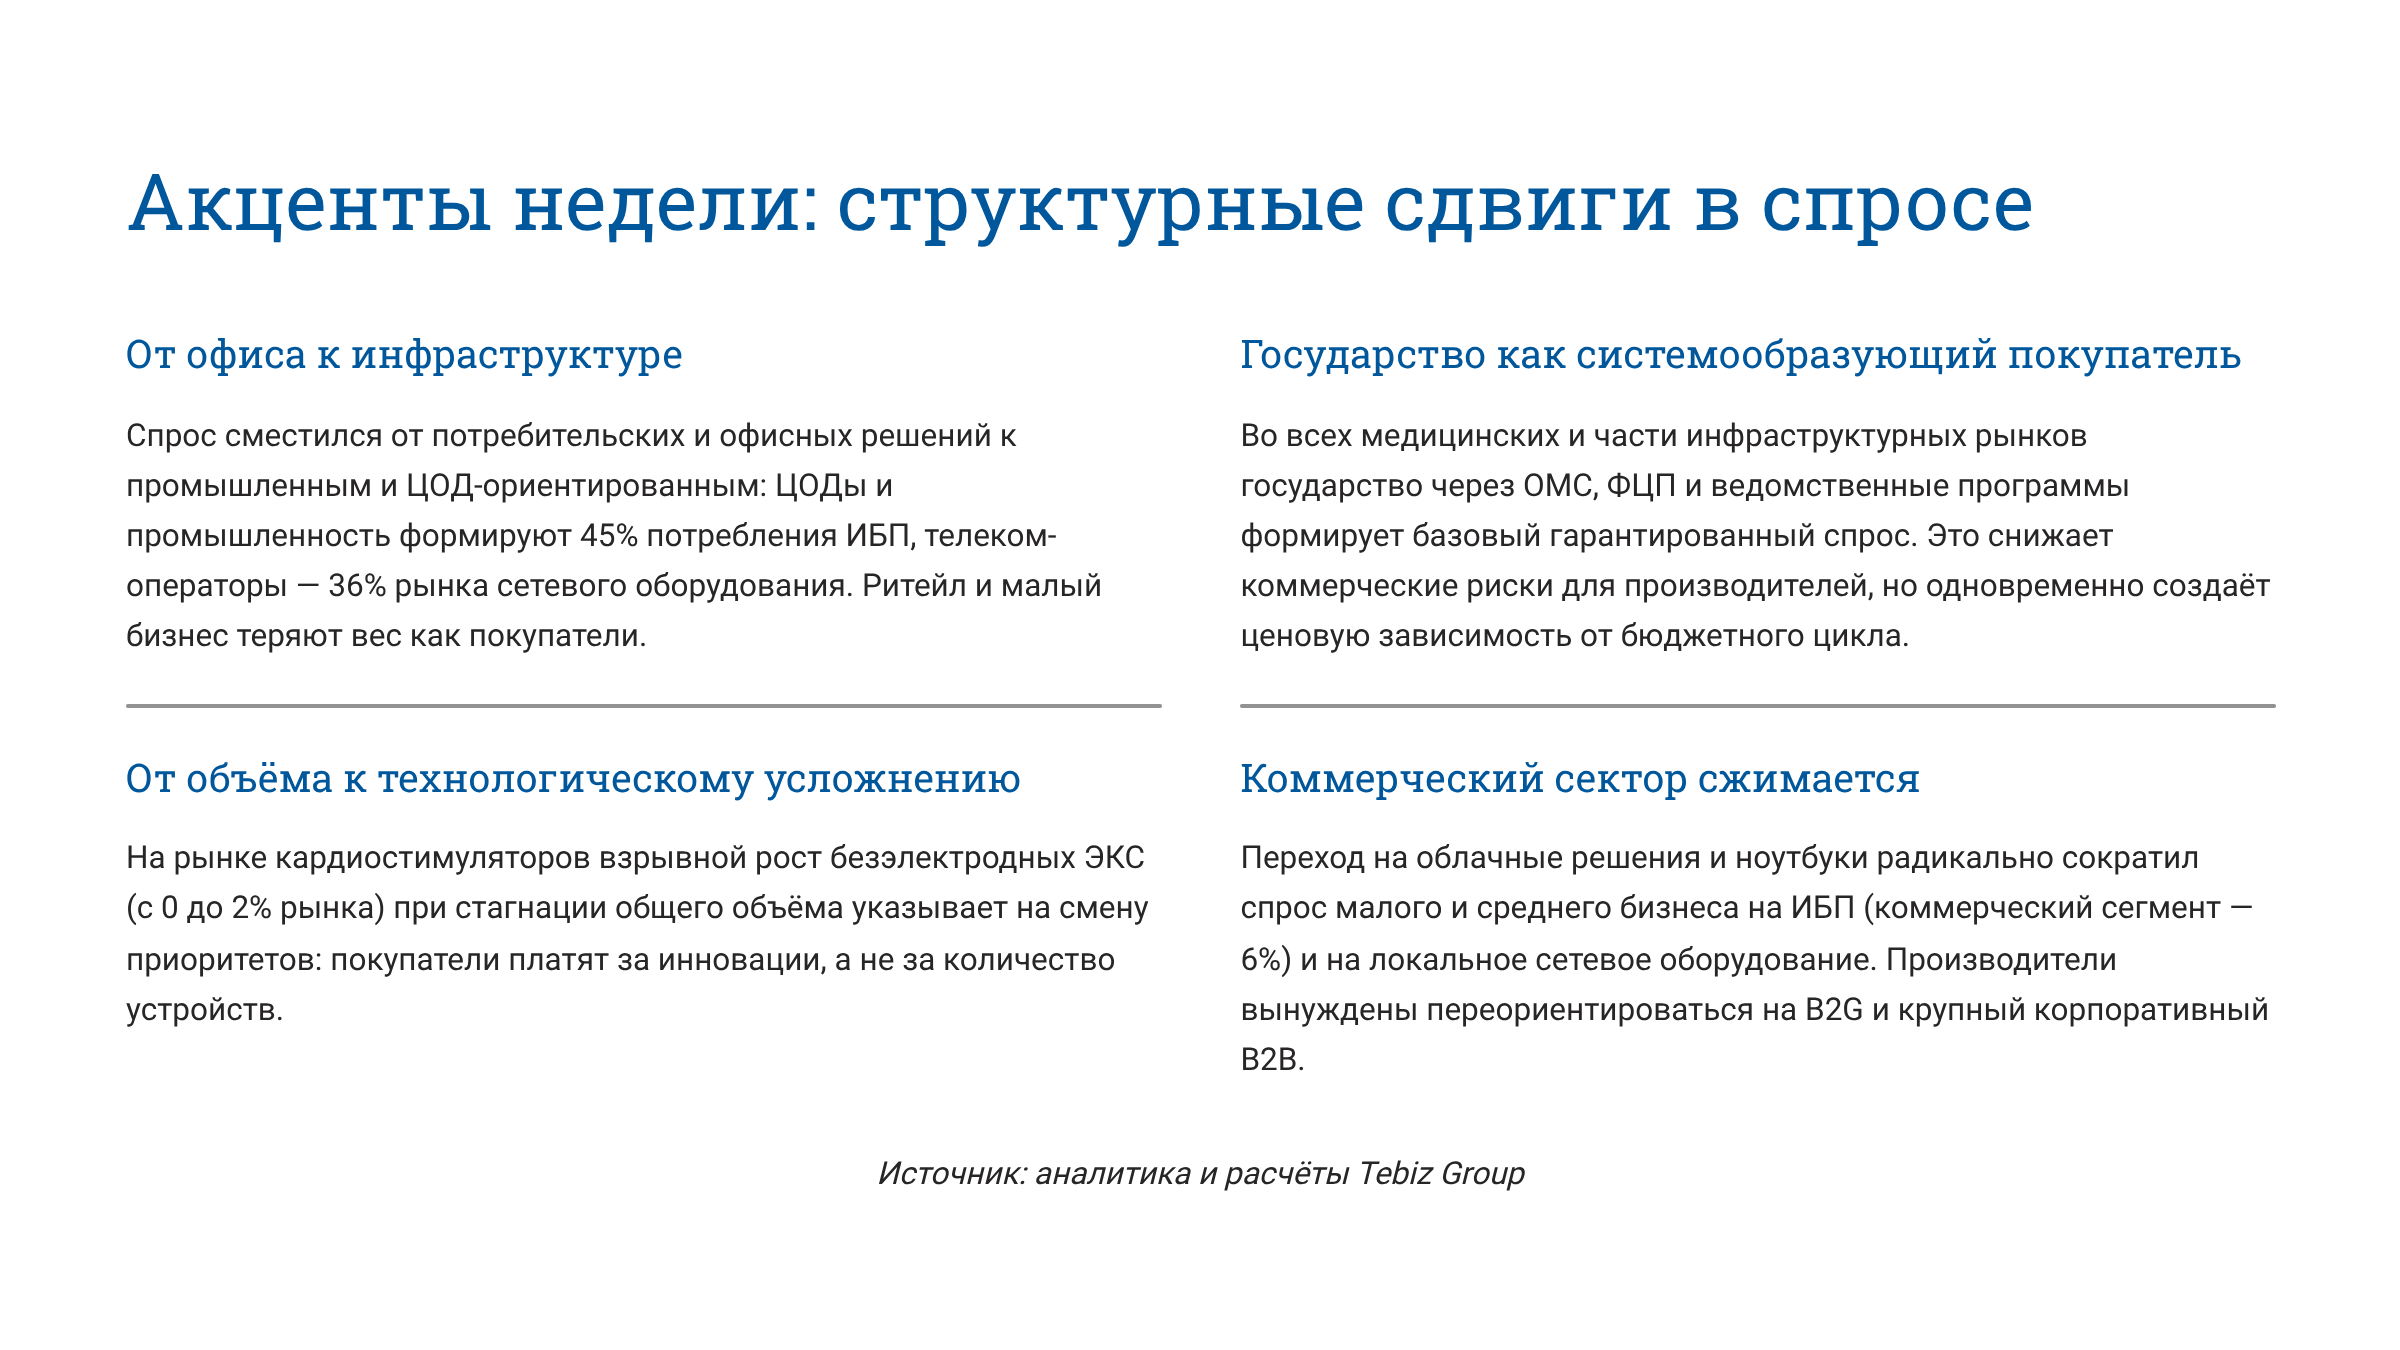
- От офиса к инфраструктуре. Спрос сместился от потребительских и офисных решений к промышленным и ЦОД-ориентированным: ЦОДы и промышленность формируют 45% потребления ИБП, телеком-операторы — 36% рынка сетевого оборудования.
- Государство как системообразующий покупатель. Во всех медицинских и части инфраструктурных рынков государство через ОМС, ФЦП и ведомственные программы формирует базовый гарантированный спрос, что снижает коммерческие риски производителей, но создаёт ценовую зависимость от бюджетного цикла.
- От объёма к технологическому усложнению. На рынке кардиостимуляторов зафиксирован взрывной рост безэлектродных ЭКС — с 0 до 2% рынка при стагнации общего объёма.
- Коммерческий сектор сжимается. Переход на облачные решения и ноутбуки радикально сократил спрос малого и среднего бизнеса на ИБП — коммерческий сегмент составляет 6% рынка; производители переориентируются на B2G и крупный корпоративный B2B.
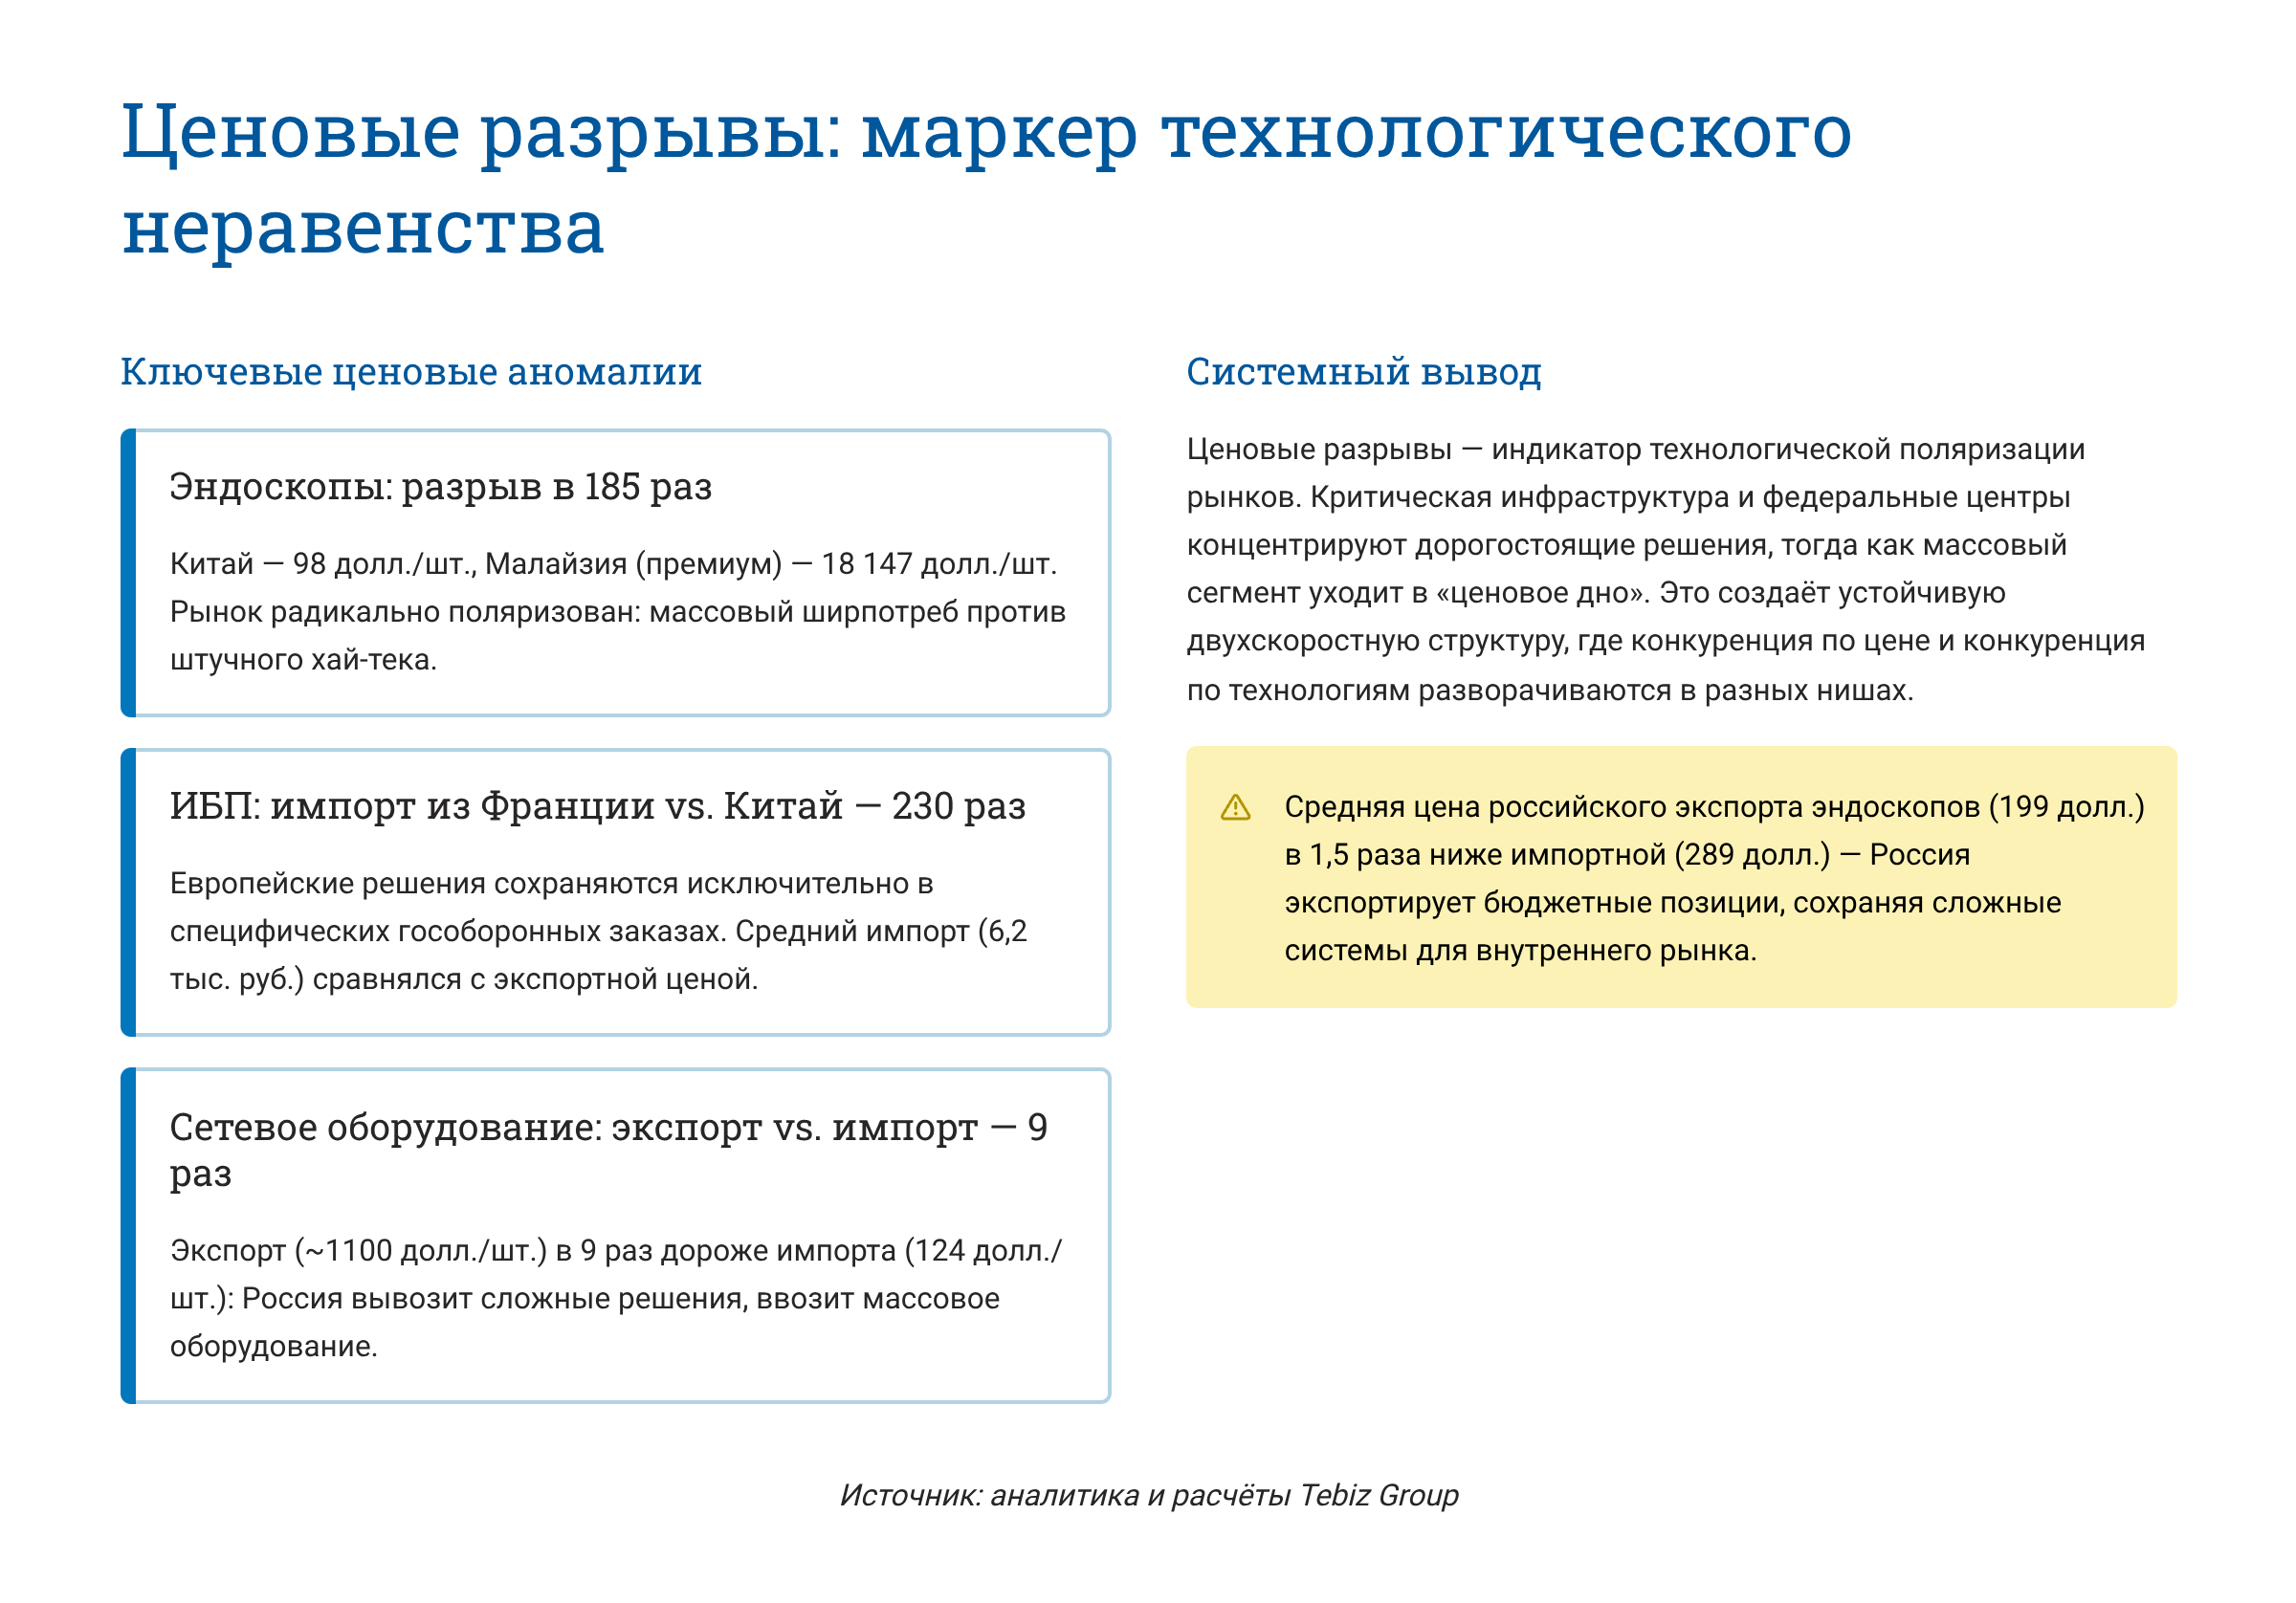
- Ценовая поляризация на рынке эндоскопов. Минимальная цена импорта из Китая — 98 долл. за штуку, максимальная, из Малайзии, — 18 147 долл. за штуку; разрыв достигает 185 раз.
Рынки в выпуске
Рынок сетевого оборудования
Ключевой сдвиг: Рынок просел на 12% за год — переход от ажиотажного накопления запасов к точечному обновлению инфраструктуры. Более 55% рынка по-прежнему формирует зарубежная продукция; импорт в натуральном выражении упал на 13,5%, до 5,9 млн шт.
Инсайты
- Ценовой парадокс экспорта. Средняя цена экспорта — около 1100 долл. за штуку — в 9 раз превышает цену импорта, 124 долл. за штуку: Россия вывозит сложные инженерные решения, а завозит массовый «ширпотреб».
- Премиум доминирует. 56% рынка — премиальный сегмент; госсектор и крупный бизнес выбирают совместимость и киберустойчивость в ущерб экономии.
- Инерционный прогноз. К 2035 году рынок вырастет лишь на 12%, до 530 млрд руб., при отсутствии масштабных инвестиционных стимулов.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-setevogo-oborudovaniya-v-rossii
Рынок эндоскопов
Ключевой сдвиг: Объём рынка на 30% ниже докризисного 2021 года — это не падение спроса, а структурная трансформация: уход премиального импорта. Почти 80% рынка контролируют зарубежные бренды; импорт превышает отечественное производство почти в 4 раза — 49 млрд руб. против 12 млрд руб.
Инсайты
- Взрывной рост Китая. CAGR импорта из Китая — 92,4% за 5 лет; Китай занимает 78,5% рынка в натуральном выражении, замещая европейские и японские бренды в бюджетном и среднем сегментах.
- Ценовая поляризация. Минимальная цена импорта — из Китая, 98 долл. за штуку, максимальная — из Малайзии, 18 147 долл. за штуку; разрыв в 185 раз разделяет рынок на массовый ширпотреб и штучный хай-тек.
- Структура спроса. Гастроэнтерология формирует 57% потребления как безальтернативный драйвер скрининга рака ЖКТ, при этом капсульная эндоскопия занимает лишь 3% рынка из-за высокой стоимости.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-endoskopov-v-rossii
Рынок кардиостимуляторов
Ключевой сдвиг: Рынок достиг плато — переход от экстенсивного расширения к технологическому обновлению. Импорт превышает производство в 4,6 раза — 38 тыс. против 8 тыс. шт.: критическая зависимость от зарубежных технологий сохраняется. Госзакупки в 2025 году выросли на 29%, до 12 млрд руб.
Инсайты
- Средняя цена импорта — 54 тыс. руб. Россия закупает высокотехнологичные модели, компенсируя дефицит собственных аналогов. Европейские и японские позиции уступают азиатским хабам: Сингапур и Малайзия — 64% физического объёма импорта.
- Региональные больницы — основной потребитель. 58% ЭКС имплантируется в регионах через программы ОМС. Федеральные НМИЦ, 18% рынка, — полигон для обкатки инновационных систем.
- Инерционный прогноз — плюс 16% к 2035 году. Драйвером станет не количество, а усложнение систем; экспорт — менее 1% рынка, ориентирован исключительно на ЕАЭС и СНГ.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-kardiostimulyatorov-v-rossii
Рынок ИБП
Ключевой сдвиг: Рынок стабилизировался, перейдя от хаотичного импортозамещения к плановому оснащению инфраструктуры. Рост в 2025 году — всего 4% в штуках: дефицит бюджетов сместил фокус с экстенсивного расширения на точечную модернизацию. Производство впервые превысило импорт в 1,1 раза — Россия стала нетто-производителем базовых решений.
Инсайты
- Прогноз. По инерционному сценарию рынок вырастет лишь на 22% к 2035 году — эпоха медленной зрелости без взрывных скачков. Экспорт просел на 2% и остаётся на уровне погрешности из-за высокой себестоимости.
- Структура рынка. Онлайн-ИБП мощные занимают 36% рынка в деньгах на фоне бума ЦОДов, премиум-сегмент — ещё 36%: критическая инфраструктура выбирает надёжность.
- Ценовой разрыв. Средняя цена импорта — 6,2 тыс. руб. за штуку — сравнялась с экспортной; ценовой демпинг Азии нивелирует выгоду от локализации.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-ibp-v-rossii
Что делать дальше
Еженедельные выпуски Tebiz Group формируют общую картину рынка. Для управленческих решений, требующих точности, стандартный отчёт необходим в ситуациях, перечисленных ниже.
- Оценка доли рынка. Когда требуется точная доля конкретного игрока, бренда или канала сбыта с разбивкой по регионам и сегментам — а не агрегированные показатели.
- Инвестиционные решения. Вход в новый рынок, слияние, поглощение или запуск производства требуют детальной модели с динамикой цен, производственными мощностями и прогнозами по сценариям.
- Промышленная политика и госзакупки. Разработка отраслевых программ, нормативов и квот требует верифицированной базы данных по производителям, импортёрам и потребителям с методологически прозрачными расчётами.
- Конкурентная разведка. Финансовые профили игроков, структура каналов сбыта, тендерная активность и ценовое позиционирование конкурентов — данные, которые не попадают в открытые выпуски.
Источник: аналитика и расчёты Tebiz Group
Выпуск целиком - в PDF
Инсайты о рынках отрасли: цифры и что с ними делать. Эксклюзивный выпуск, бесплатно