
Ключевые изменения на товарных рынках. 31 августа– 07 сентября 2026
Выпуск целиком - в PDF
Инсайты о рынках отрасли: цифры и что с ними делать. Эксклюзивный выпуск, бесплатно
Картина недели
По итогам анализа данных, собранных в период 31 августа — 07 сентября 2026 года, на восьми рынках зафиксировано сочетание физического роста при стабилизации денежной ёмкости — абразивы плюс 3,8%, ПЭТ-преформы и упаковка плюс 5,8% — с завершением импортозамещения в базовых сегментах, где внутреннее производство превышает импорт в 12–70 раз.
- Абразивы, ПЭТ-преформы и упаковочные пластиковые изделия показывают физический рост при стабилизации денежной ёмкости: плюс 3,8% у абразивов, плюс 5,8% — у ПЭТ-преформ и упаковки, что говорит об одновременном восстановлении спроса и оптимизации цепочек поставок.
- На рынках ланолина, маршрутизаторов и вольфрама Китай и Индия формируют более 95% импортного потока — азиатская переориентация приобрела структурный характер, заменив зависимость от Запада зависимостью от Юго-Восточной Азии.
- На рынках олова, ПЭТ-преформ и упаковочных пластиковых изделий внутреннее производство в 12–70 раз превышает импорт, а вектор внешнеэкономической деятельности развернулся — Россия становится нетто-экспортёром в страны СНГ.
- Гособоронзаказ и критическая информационная инфраструктура формируют новый якорь спроса: 45% рынка вольфрама и 16% рынка маршрутизаторов обеспечены оборонным заказом, что даёт производителям загрузку мощностей вне рыночного цикла.
Управленческие выводы
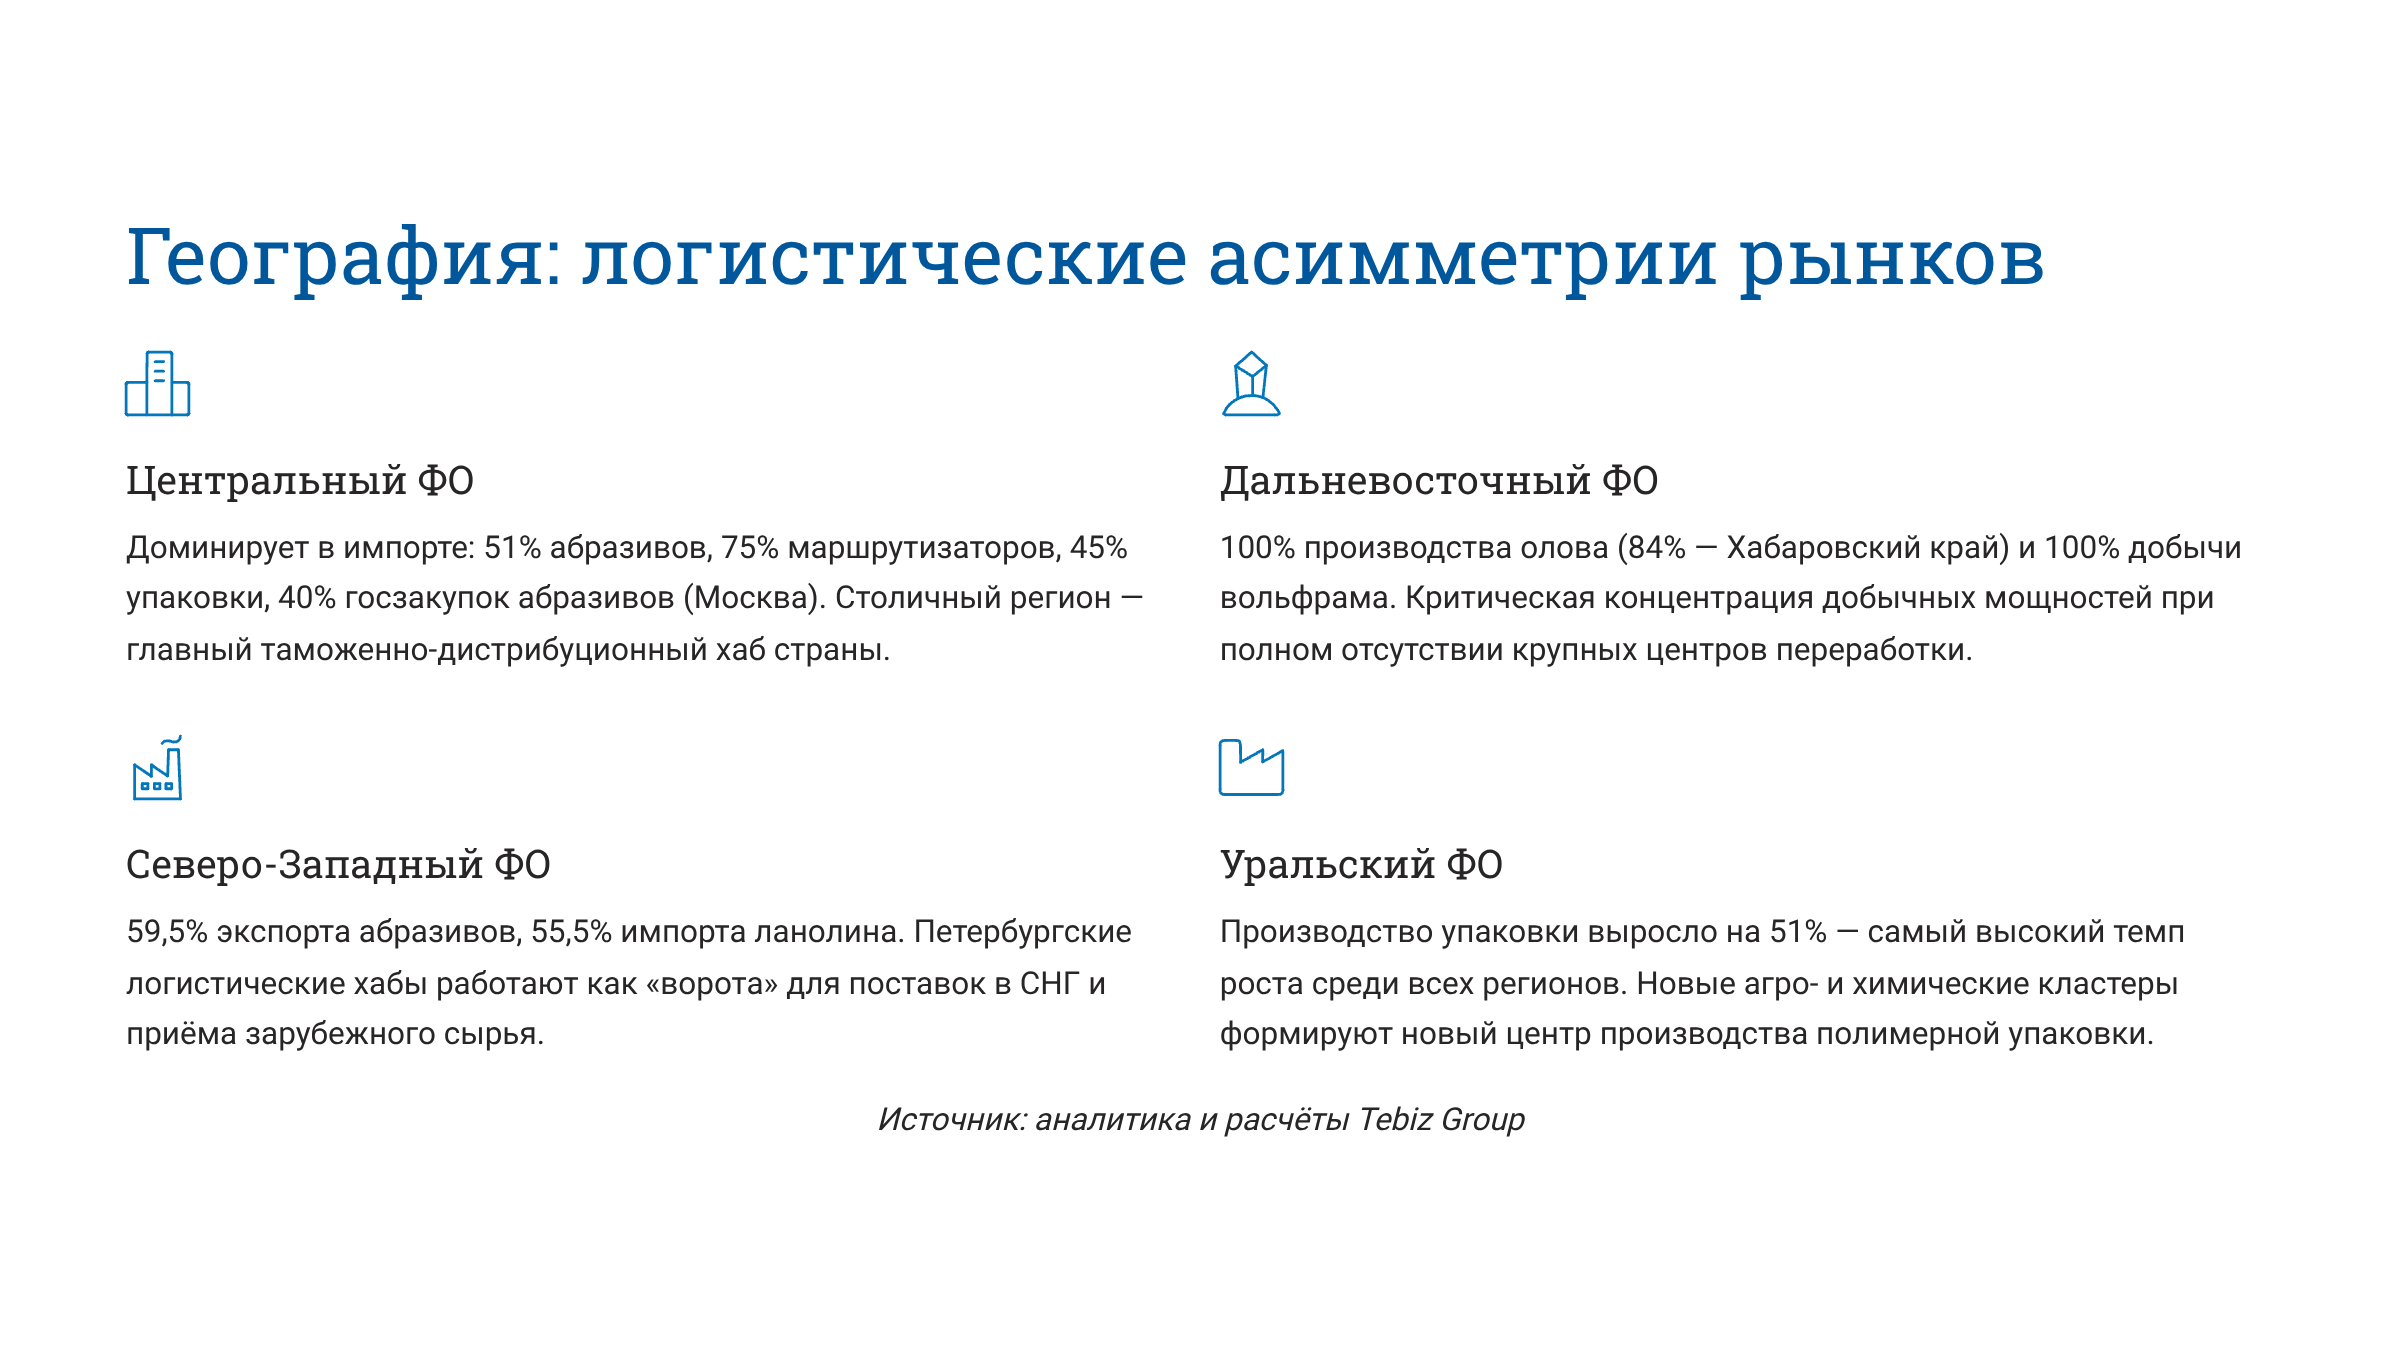
- Пересмотр логистики: Центральный федеральный округ остаётся главным импортным хабом, тогда как Дальний Восток концентрирует добычные мощности по олову и вольфраму — географическая структура снабжения складывается вокруг двух разнонаправленных узлов.
- Смещение к прямым B2B-поставкам: доля прямых B2B-контрактов на рынках абразивов и маршрутизаторов достигла 42–52%, что отражает снижение роли классической дистрибуции.
- Экологическое регулирование как фактор себестоимости: ужесточение норм по хлоратам и эко-регулирование ПЭТ формируют новую составляющую стоимости в соответствующих сегментах.
Акценты недели
- Совокупный объём восьми анализируемых рынков превышает 1,1 трлн руб.
- В Северо-Западном федеральном округе сосредоточено 59,5% экспорта абразивных материалов и 55,5% импорта ланолина — петербургские логистические хабы работают как ворота для поставок в СНГ и приёма зарубежного сырья.
- Производство упаковочных пластиковых изделий в Уральском федеральном округе выросло на 51% — самый высокий темп роста среди регионов, где формируется новый центр производства полимерной упаковки.
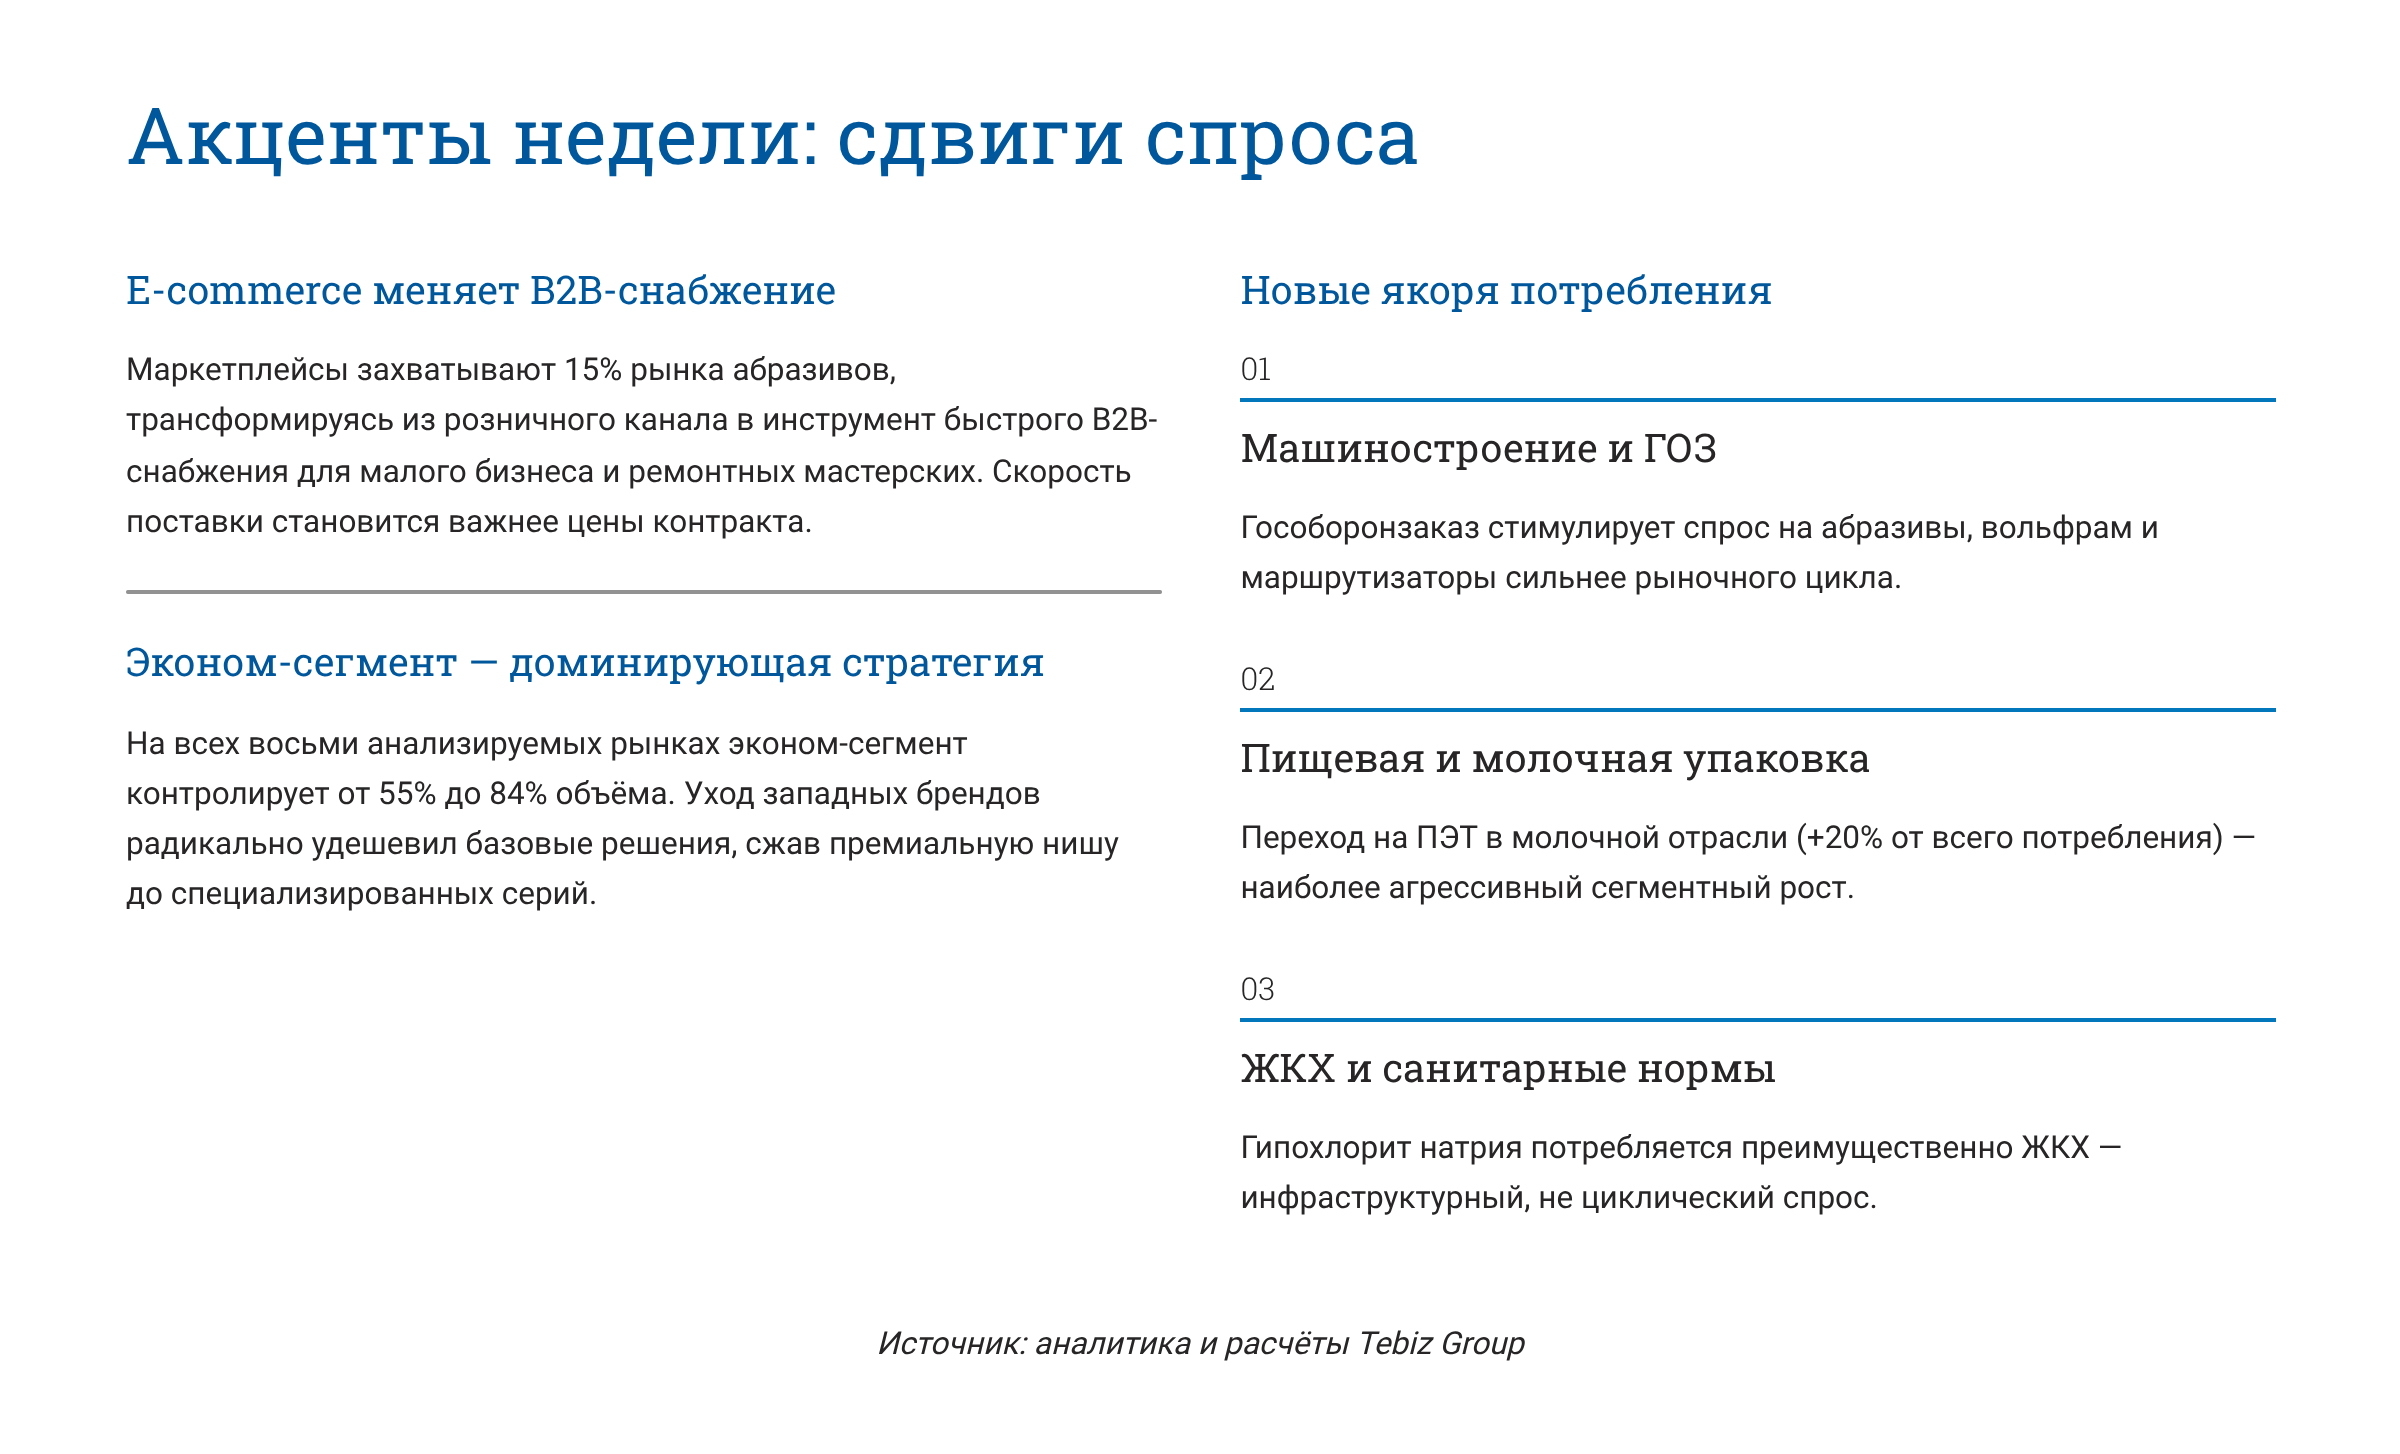
- Эконом-сегмент контролирует от 55% до 84% объёма на всех восьми анализируемых рынках.
- Маркетплейсы занимают 15% рынка абразивных материалов, выступая инструментом быстрого B2B-снабжения малого бизнеса и ремонтных мастерских.
- Переход на ПЭТ в молочной отрасли обеспечивает 20% всего потребления в сегментах ПЭТ-преформ — наиболее агрессивный сегментный рост.
- Гипохлорит натрия потребляется преимущественно жилищно-коммунальным хозяйством, что делает спрос инфраструктурным, а не циклическим.
- Среднемесячная заработная плата в абразивной отрасли выросла до 93 тыс. руб. на фоне дефицита операторов ЧПУ; 80% инвестиций в отрасли направляется в оборудование.
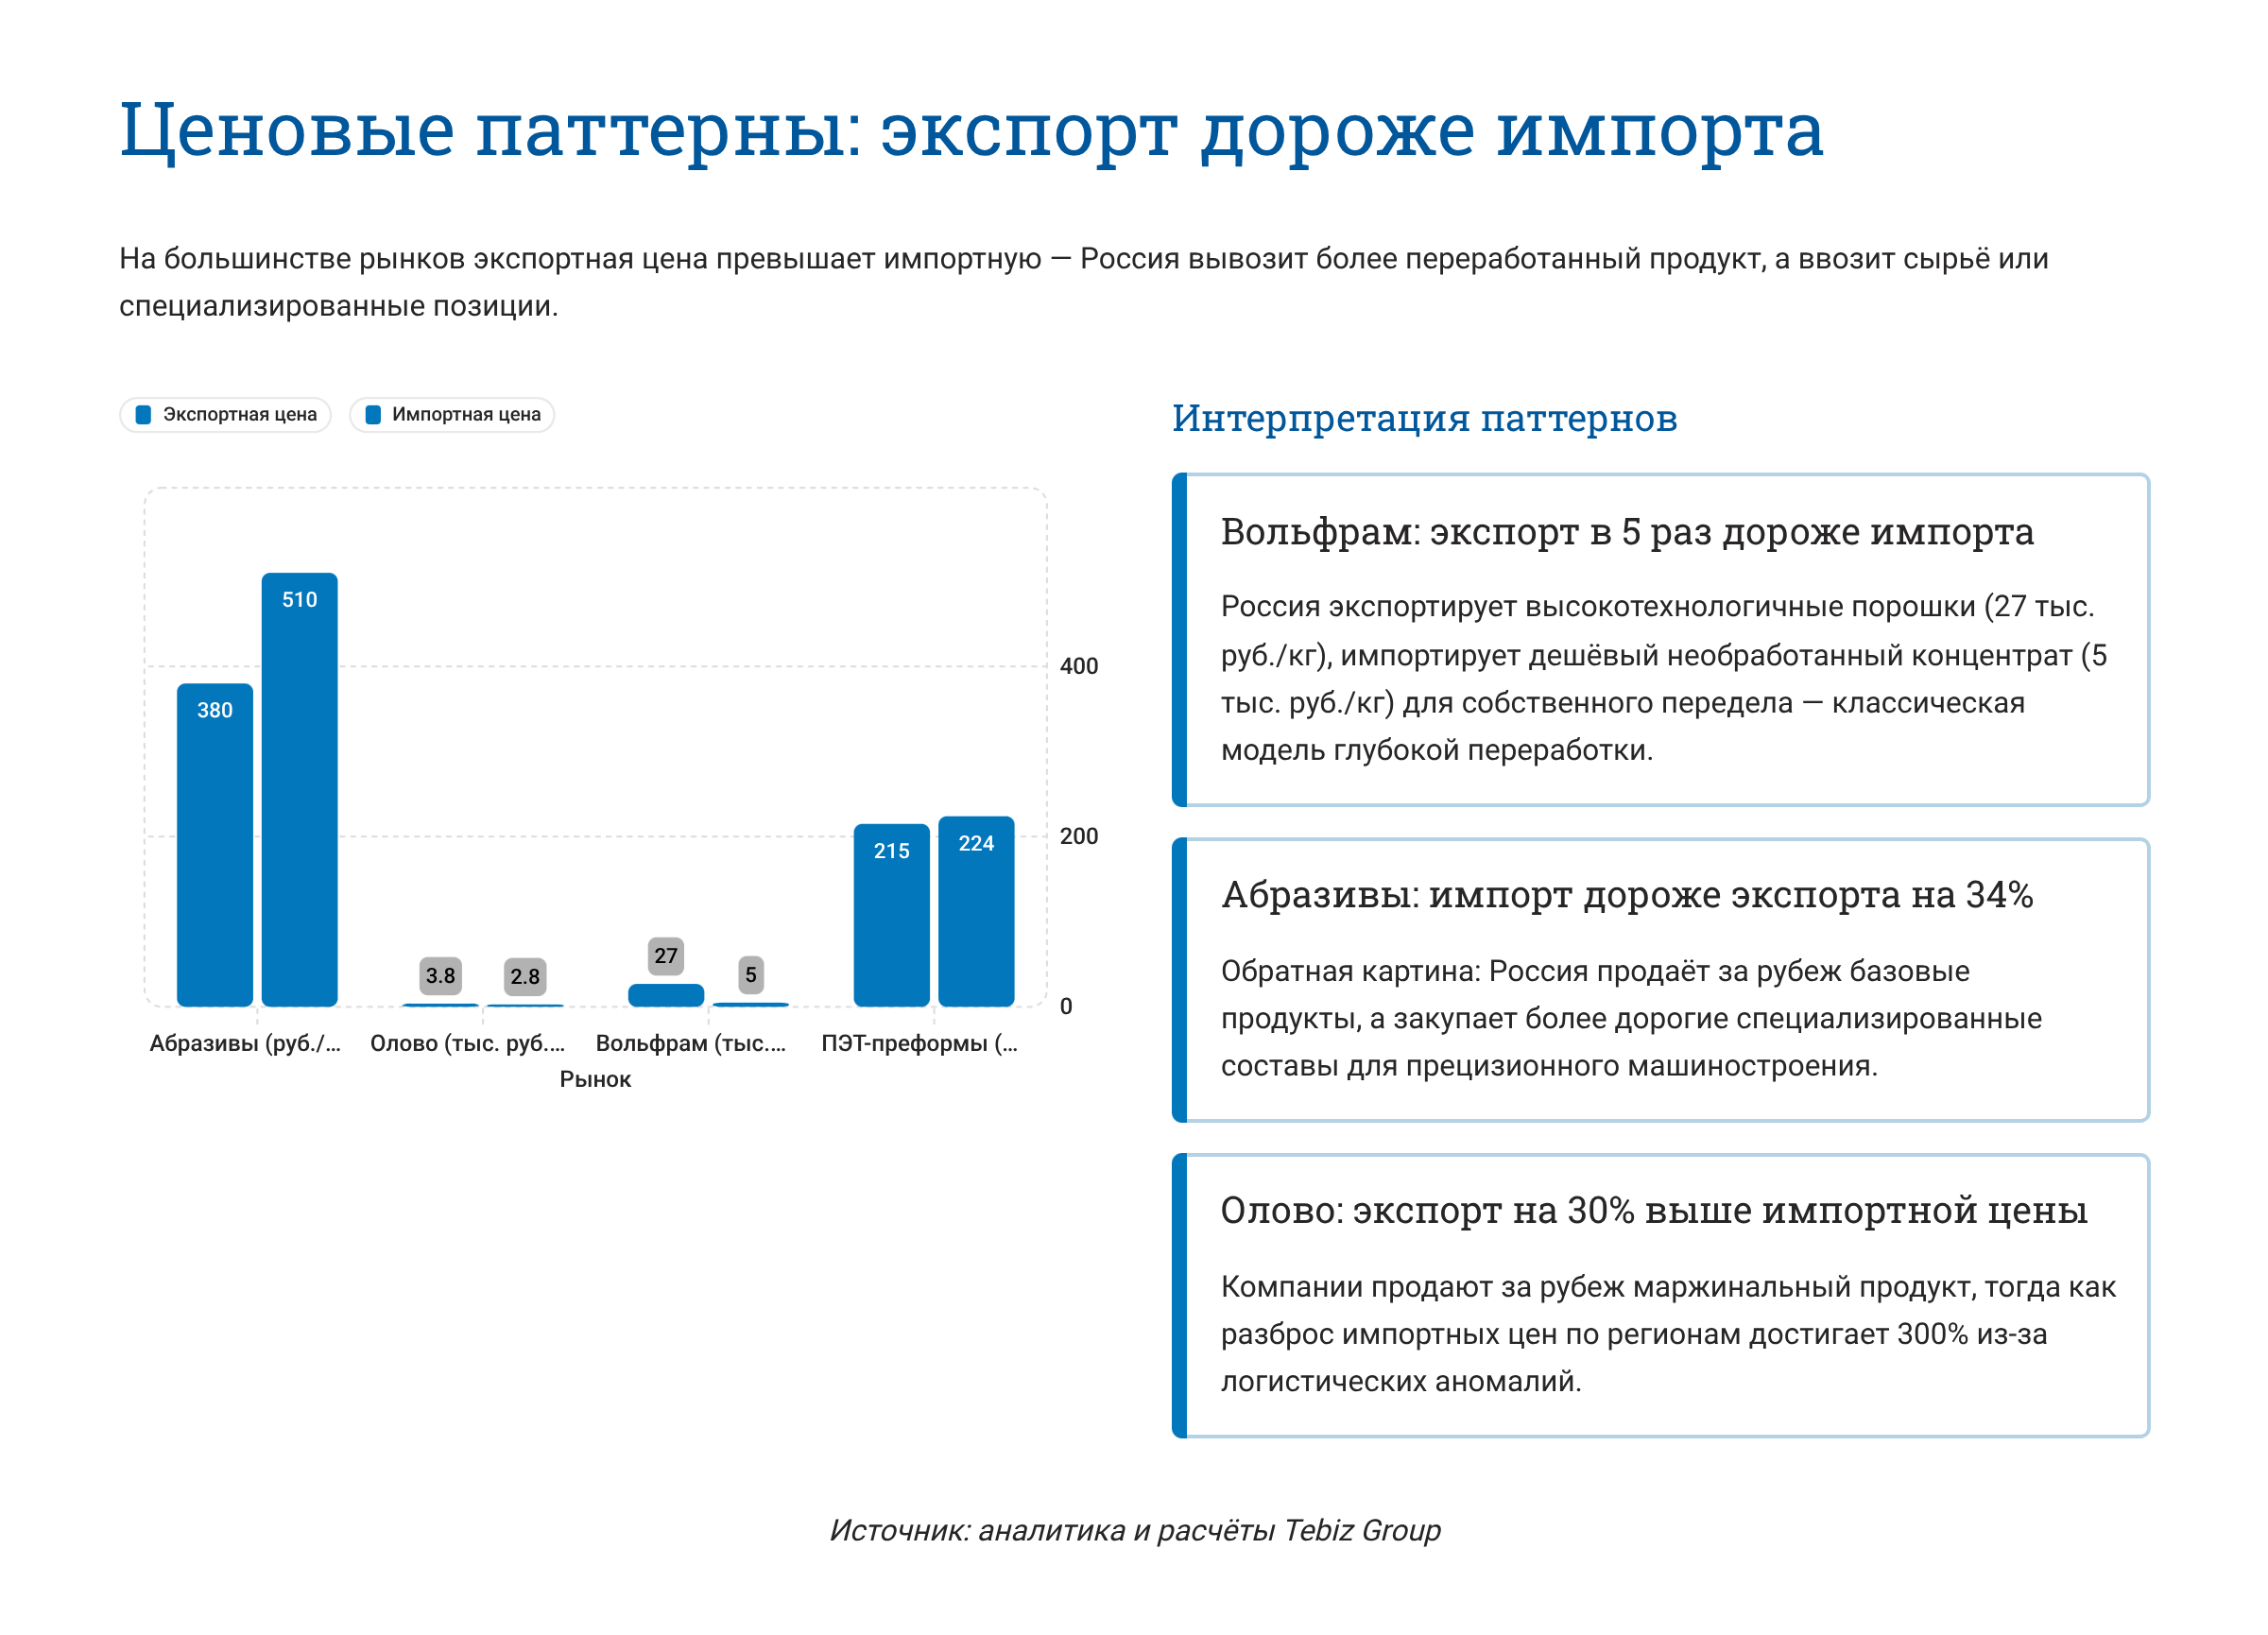
- На рынке вольфрама экспортная цена порошков в 5 раз выше импортной цены концентрата — 27 тыс. против 5 тыс. руб./кг, тогда как на рынке абразивов, напротив, импортная цена выше экспортной на 34%.
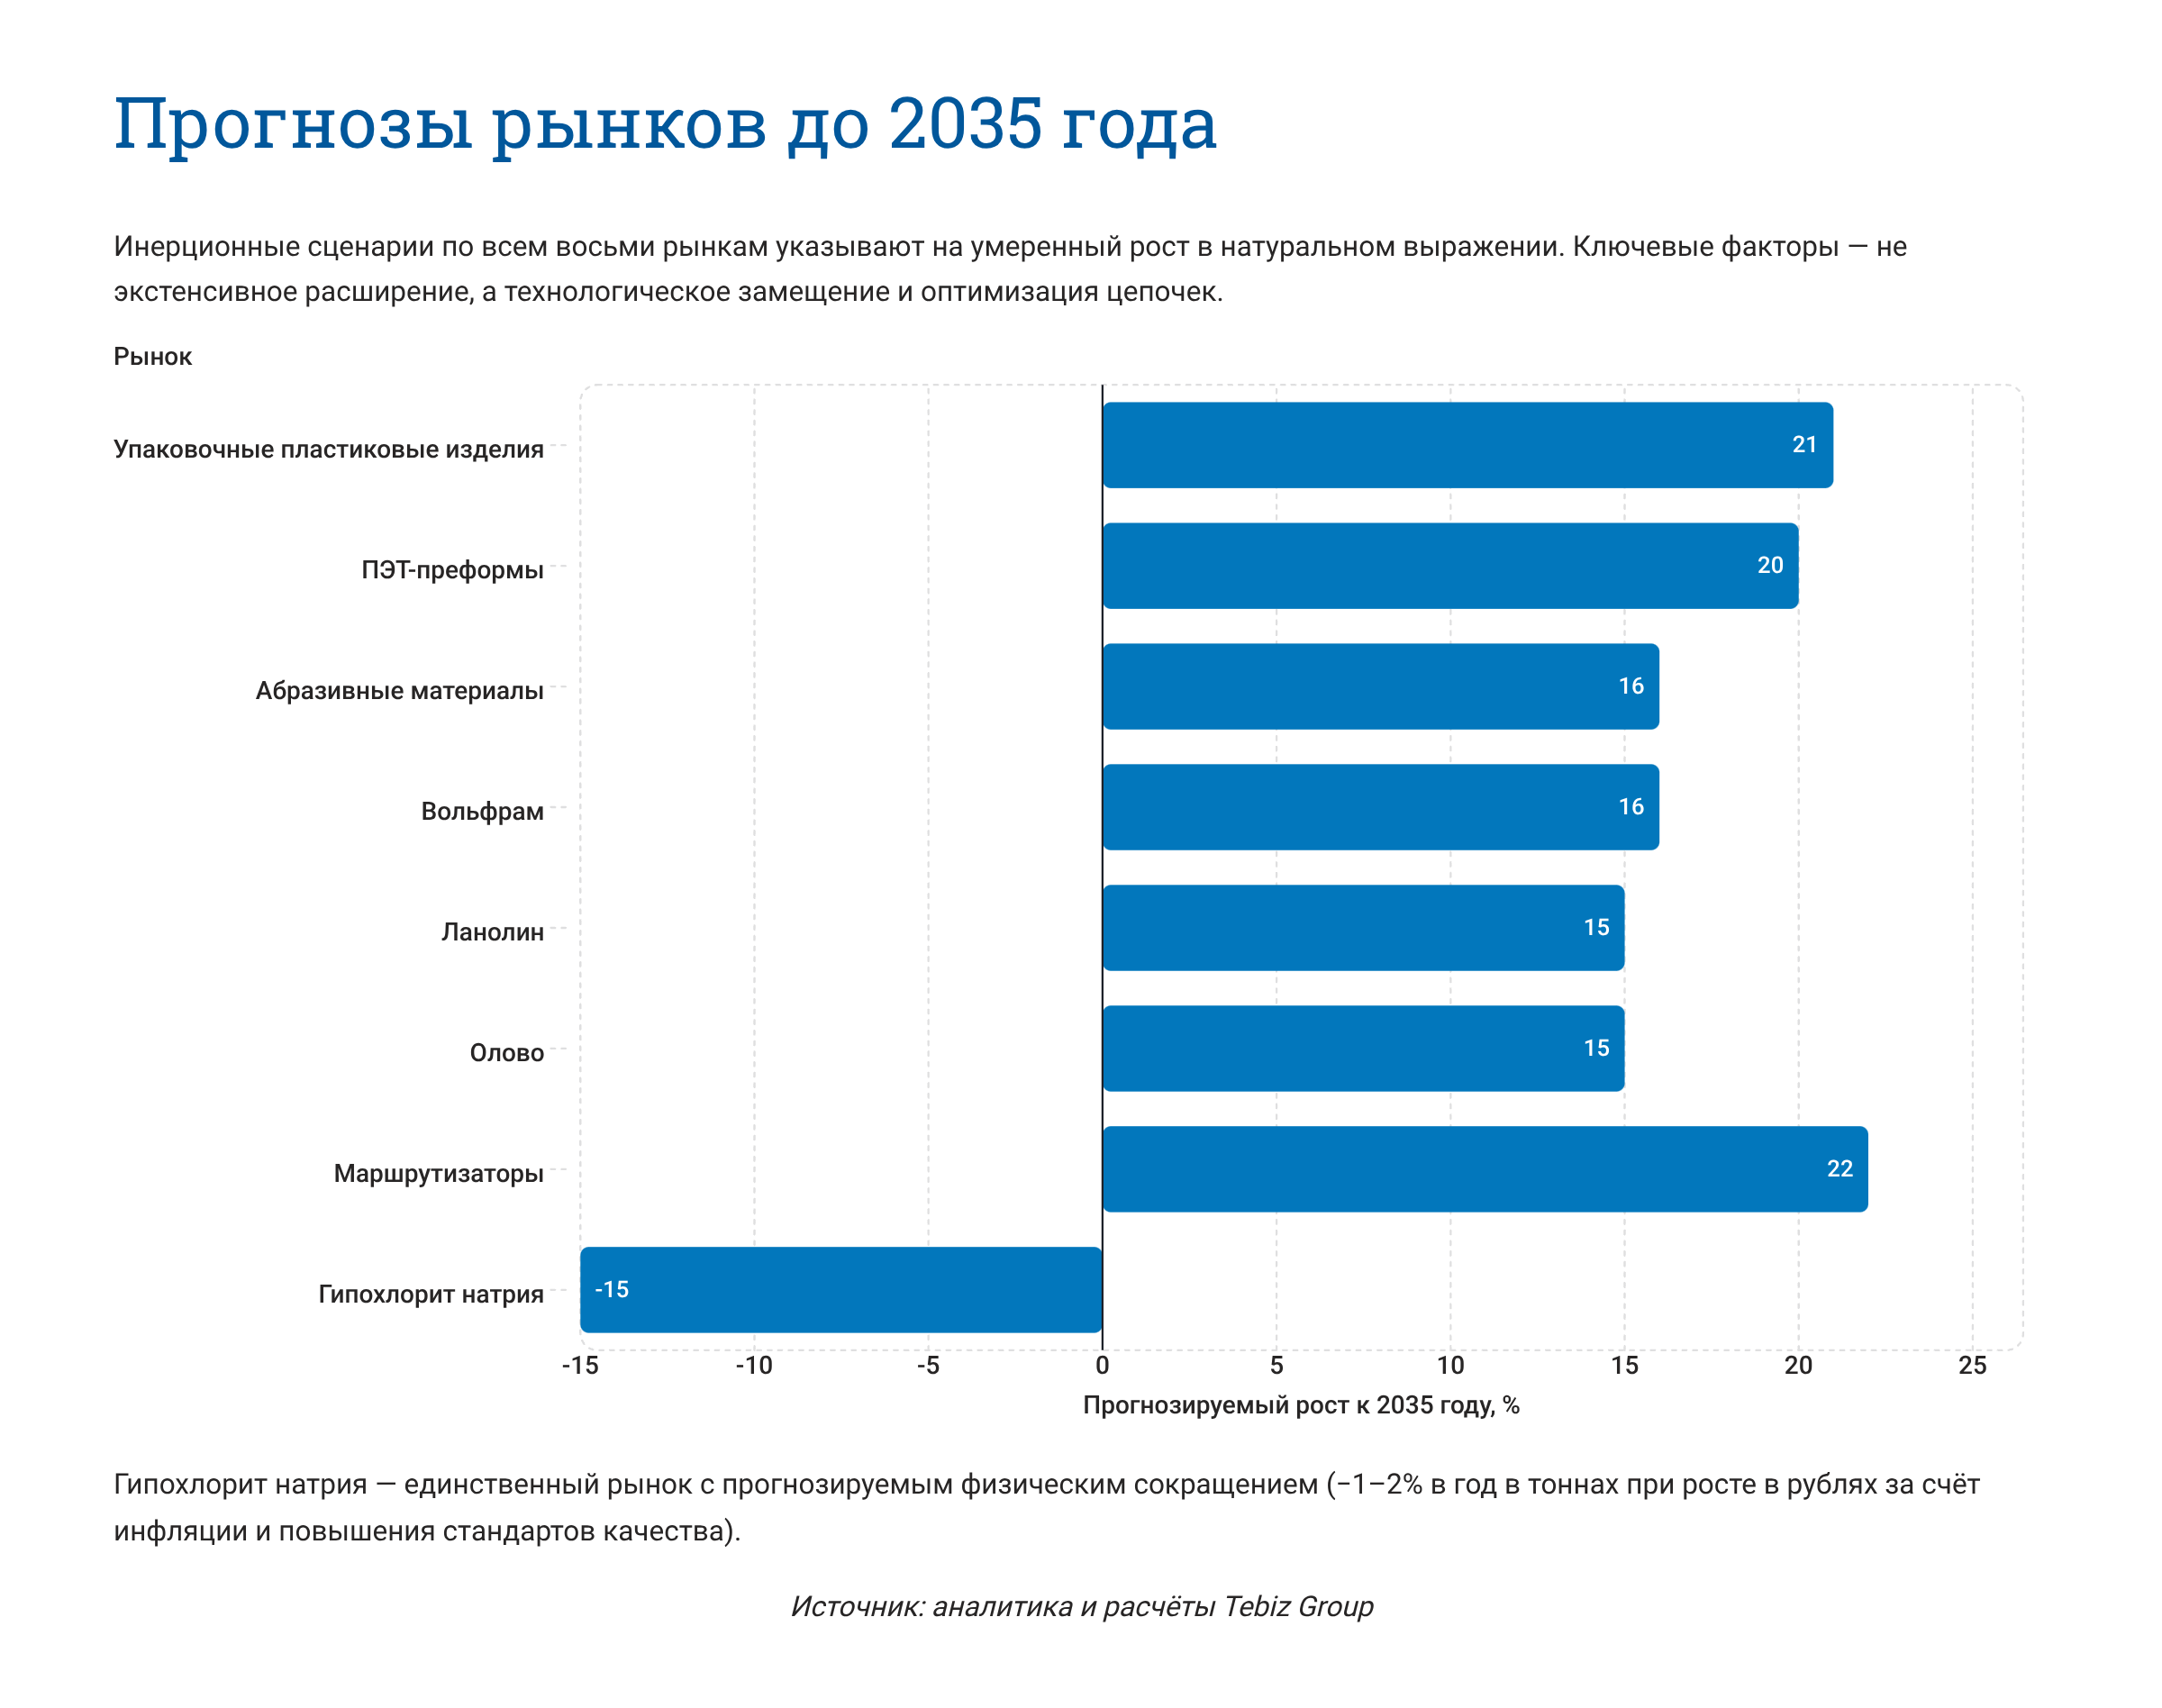
- Гипохлорит натрия — единственный из восьми рынков, для которого прогнозируется физическое сокращение объёма к 2035 году, на 1–2% в год в тоннах.
Рынки в выпуске
Упаковочные пластиковые изделия
Ключевой сдвиг: Объём рынка в 2025 году достиг 971 млрд руб. при росте на 5,8%; натуральное производство выросло на 51%, а главным драйвером стал Уральский федеральный округ.
Инсайты
- Внутреннее производство в 12 раз превышает импорт — 175,7 млрд шт. против 14,4 млрд шт., Россия окончательно вытеснила европейских поставщиков из массового сегмента.
- E-commerce превратил курьерскую упаковку в самый быстрорастущий канал потребления.
- Фармацевтика, на которую приходится 13% рынка, смещает спрос в сторону стерильных полимеров и блистерной упаковки.
- Коэффициент утилизации снизился до 76% — сохраняется дефицит мощностей для переработки сложных композитов.
- Пищевая промышленность потребляет 65% всей упаковки; эконом-сегмент удерживает 68% денежного объёма, премиум-сегмент занимает 6% и растёт за счёт медицинских и высокобарьерных решений.
- 89% экспорта поглощают Казахстан и Беларусь — рынок ориентирован на ближнее зарубежье.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-upakovochnykh-plastikovykh-izdelij-v-rossii
ПЭТ-преформы
Ключевой сдвиг: Экспорт ПЭТ-преформ вырос на 5,6%, при этом 95% поставок направляется в страны ЕАЭС; внутреннее производство почти в 70 раз превышает импорт, а утилизация ПЭТ достигла 86,5% — выше среднего показателя по всем пластикам.
Инсайты
- Внутреннее производство превышает импорт почти в 70 раз — Россия является нетто-экспортёром, заместившим западные бренды на постсоветском рынке.
- Молочная продукция занимает 20% сегментов потребления и показывает наиболее агрессивный рост, замещая мягкую упаковку технологичным ПЭТ.
- Пивной сегмент занимает 15% и сжимается под давлением акцизов и тренда на алюминиевую тару.
- Доля вторичного сырья ограничена 12% из-за дефицита качественного флекса.
- Средняя цена импорта — 224 руб./кг, что превышает экспортную цену 215 руб./кг: Россия ввозит сложные специализированные преформы, вывозит массовый стандарт.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-pet-preform-v-rossii
Маршрутизаторы
Ключевой сдвиг: Импорт маршрутизаторов превышает внутреннее производство в 15 раз при долларовом эквиваленте рынка 240 млн долл., а 75% импорта оформляется через Москву — дистрибуция сконцентрирована в одном регионе.
Инсайты
- Рынок абсорбировал геополитический шок: уход западных вендоров заместил Huawei, ставший де-факто эталоном в корпоративном сегменте.
- Корпоративные высокопроизводительные маршрутизаторы занимают 38,5% выручки — ЦОДы и магистральные сети важнее B2C.
- 52% продаж проходит через B2B-дистрибуцию и системную интеграцию — коробочный ритейл теряет актуальность.
- Рынок поляризовался: эконом-сегмент занимает 70%, премиум-сегмент — 26%; средний сегмент вымыт требованиями к ГОСТ-шифрованию и КИИ.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-marshrutizatorov-v-rossii
Олово
Ключевой сдвиг: Производство олова в 33 раза превышает импорт — 6,8 тыс. тонн против 206 тонн; экспорт вырос на 8%, импорт сократился на 8%, а затраты на геологоразведку выросли в 2,4 раза, до 430 млн руб.
Инсайты
- Олово высшей чистоты забирает 54% рынка в деньгах: драйвер — микроэлектроника и нацпроекты по полупроводникам.
- Производство белой жести формирует 40% потребления, что привязывает рынок к пищевой упаковке.
- Электронная промышленность потребляет 25% — спрос на припои стал индикатором восстановления отечественной микроэлектроники.
- 100% производства сосредоточено в Дальневосточном федеральном округе, 84% — в Хабаровском крае.
- Экспортные цены составляют 3,8 тыс. руб./кг и на 30% выше импортных цен 2,8 тыс. руб./кг.
- Доля России в мировом производстве — около 1,5%.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-olova-v-rossii
Абразивные материалы
Ключевой сдвиг: Рынок вырос на 3,8% в натуральном выражении при стабилизации денежной ёмкости, а эконом-сегмент после ухода западных брендов занял 75% рынка.
Инсайты
- Россия остаётся нетто-импортёром: внутреннее производство около 35 тыс. тонн не покрывает потребности, импорт вырос на 4,8% до 33 тыс. тонн.
- Экспорт просел на 1% — весь доступный профицит поглощает внутренний ВПК и стройка.
- Машиностроение и металлообработка потребляют 30% рынка — ГОЗ стимулирует спрос сильнее строительства с долей 15% и металлургии с долей 17%.
- Средняя цена импорта — около 510 руб./кг, что превышает экспортную цену около 380 руб./кг на 34%.
- E-commerce захватывает 15% рынка, превращаясь в инструмент быстрого B2B-снабжения.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-abrazivnykh-materialov-v-rossii
Гипохлорит натрия
Ключевой сдвиг: Импорт гипохлорита натрия сократился на 40%, экспорт — на 28%, при росте внутреннего производства на 3% — рынок практически полностью переориентировался на внутреннее потребление.
Инсайты
- Рынок вернулся к плавному росту, закрепившись как инфраструктурный, а не циклический бизнес: ЖКХ формирует основной спрос, зависящий от тарифов и муниципальных бюджетов.
- 62% рынка приходится на высококонцентрированный гипохлорит; 13% занимают специализированные и очищенные растворы — самый быстрорастущий сегмент за счёт пищевой промышленности и медицины.
- 84% рынка — эконом-сегмент; 99% импорта дешевле среднего показателя, технологической дифференциации нет.
- Ужесточение норм по хлоратам постепенно смещает спрос в сторону очищенных растворов.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-gipokhlorita-natriya-v-rossii
Вольфрам
Ключевой сдвиг: Рынок вольфрама восстановился на 32% после провала 2024 года, локализация производства достигла 96%, а производство превышает импорт в 29 раз.
Инсайты
- Твёрдые сплавы и инструмент поглощают 68% рынка — вольфрам стал критическим элементом военного и промышленного суверенитета.
- Вольфрамовые порошки занимают 62% рынка в деньгах: дефицит импортных твердосплавных смесей форсировал переход на собственную порошковую базу.
- 98% импорта идёт из Китая.
- Индия забирает 74% российского экспорта вольфрамовых порошков.
- 45% дистрибуции приходится на прямые госконтракты в рамках гособоронзаказа.
- Экспортная цена порошков составляет 27 тыс. руб./кг, что в 5 раз выше импортной цены концентрата 5 тыс. руб./кг.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-volframa-v-rossii
Ланолин
Ключевой сдвиг: Рынок ланолина впервые за три года показал спад на 2%, импорт в 17,5 раза превышает внутреннее производство, а поставки полностью переориентировались с Европы на Азию и Латинскую Америку.
Инсайты
- Косметика и средства личного ухода поглощают 53% ланолина; фармацевтика стабильно удерживает 22% — несмываемый фундамент спроса.
- Ланолин высокой степени очистки занимает 34% рынка: дерматокосметика вытесняет технические сорта.
- Индийский ланолин стоит в 3 раза дешевле немецкого — около 550 руб./кг против около 1730 руб./кг.
- Специализированные дистрибьюторы сырья перехватили 55% рынка.
- Веганские тренды создают скрытую угрозу для 11% рынка детской косметики.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-lanolina-v-rossii
Что делать дальше
Открытая аналитика Tebiz Group фиксирует ключевые изменения и наблюдения по каждому рынку в рамках текущего выпуска. Полный отчёт требуется, когда для управленческого решения необходима более глубокая проработка данных — детализация структуры рынка, верификация показателей или сценарный прогноз.
- Нужна детальная структура рынка: когда агрегированных данных недостаточно и требуется разбивка по регионам, каналам дистрибуции, ценовым сегментам и конкурентным позициям игроков для обоснования инвестиционного решения или стратегии входа.
- Необходима верификация данных для сделки: когда цифры из открытых источников расходятся или требуется проверенная методология для due diligence, обоснования бюджета, переговоров с партнёрами или банком.
- Требуется прогноз с несколькими сценариями: когда инерционного сценария недостаточно и нужен анализ оптимистичного и пессимистичного вариантов развития рынка с учётом регуляторных изменений, курсовых рисков и динамики ГОЗ.
- Нужен мониторинг конкретного рынка: когда рынок входит в зону стратегических интересов компании и требуется регулярное обновление данных — ежеквартальный или ежегодный трекинг с сигналами об изменениях.
Источник: аналитика и расчёты Tebiz Group
Выпуск целиком - в PDF
Инсайты о рынках отрасли: цифры и что с ними делать. Эксклюзивный выпуск, бесплатно