
Строительная отрасль. Дайджест. Октябрь 2026
Выпуск целиком - в PDF
Инсайты о рынках отрасли: цифры и что с ними делать. Эксклюзивный выпуск, бесплатно
Картина отрасли
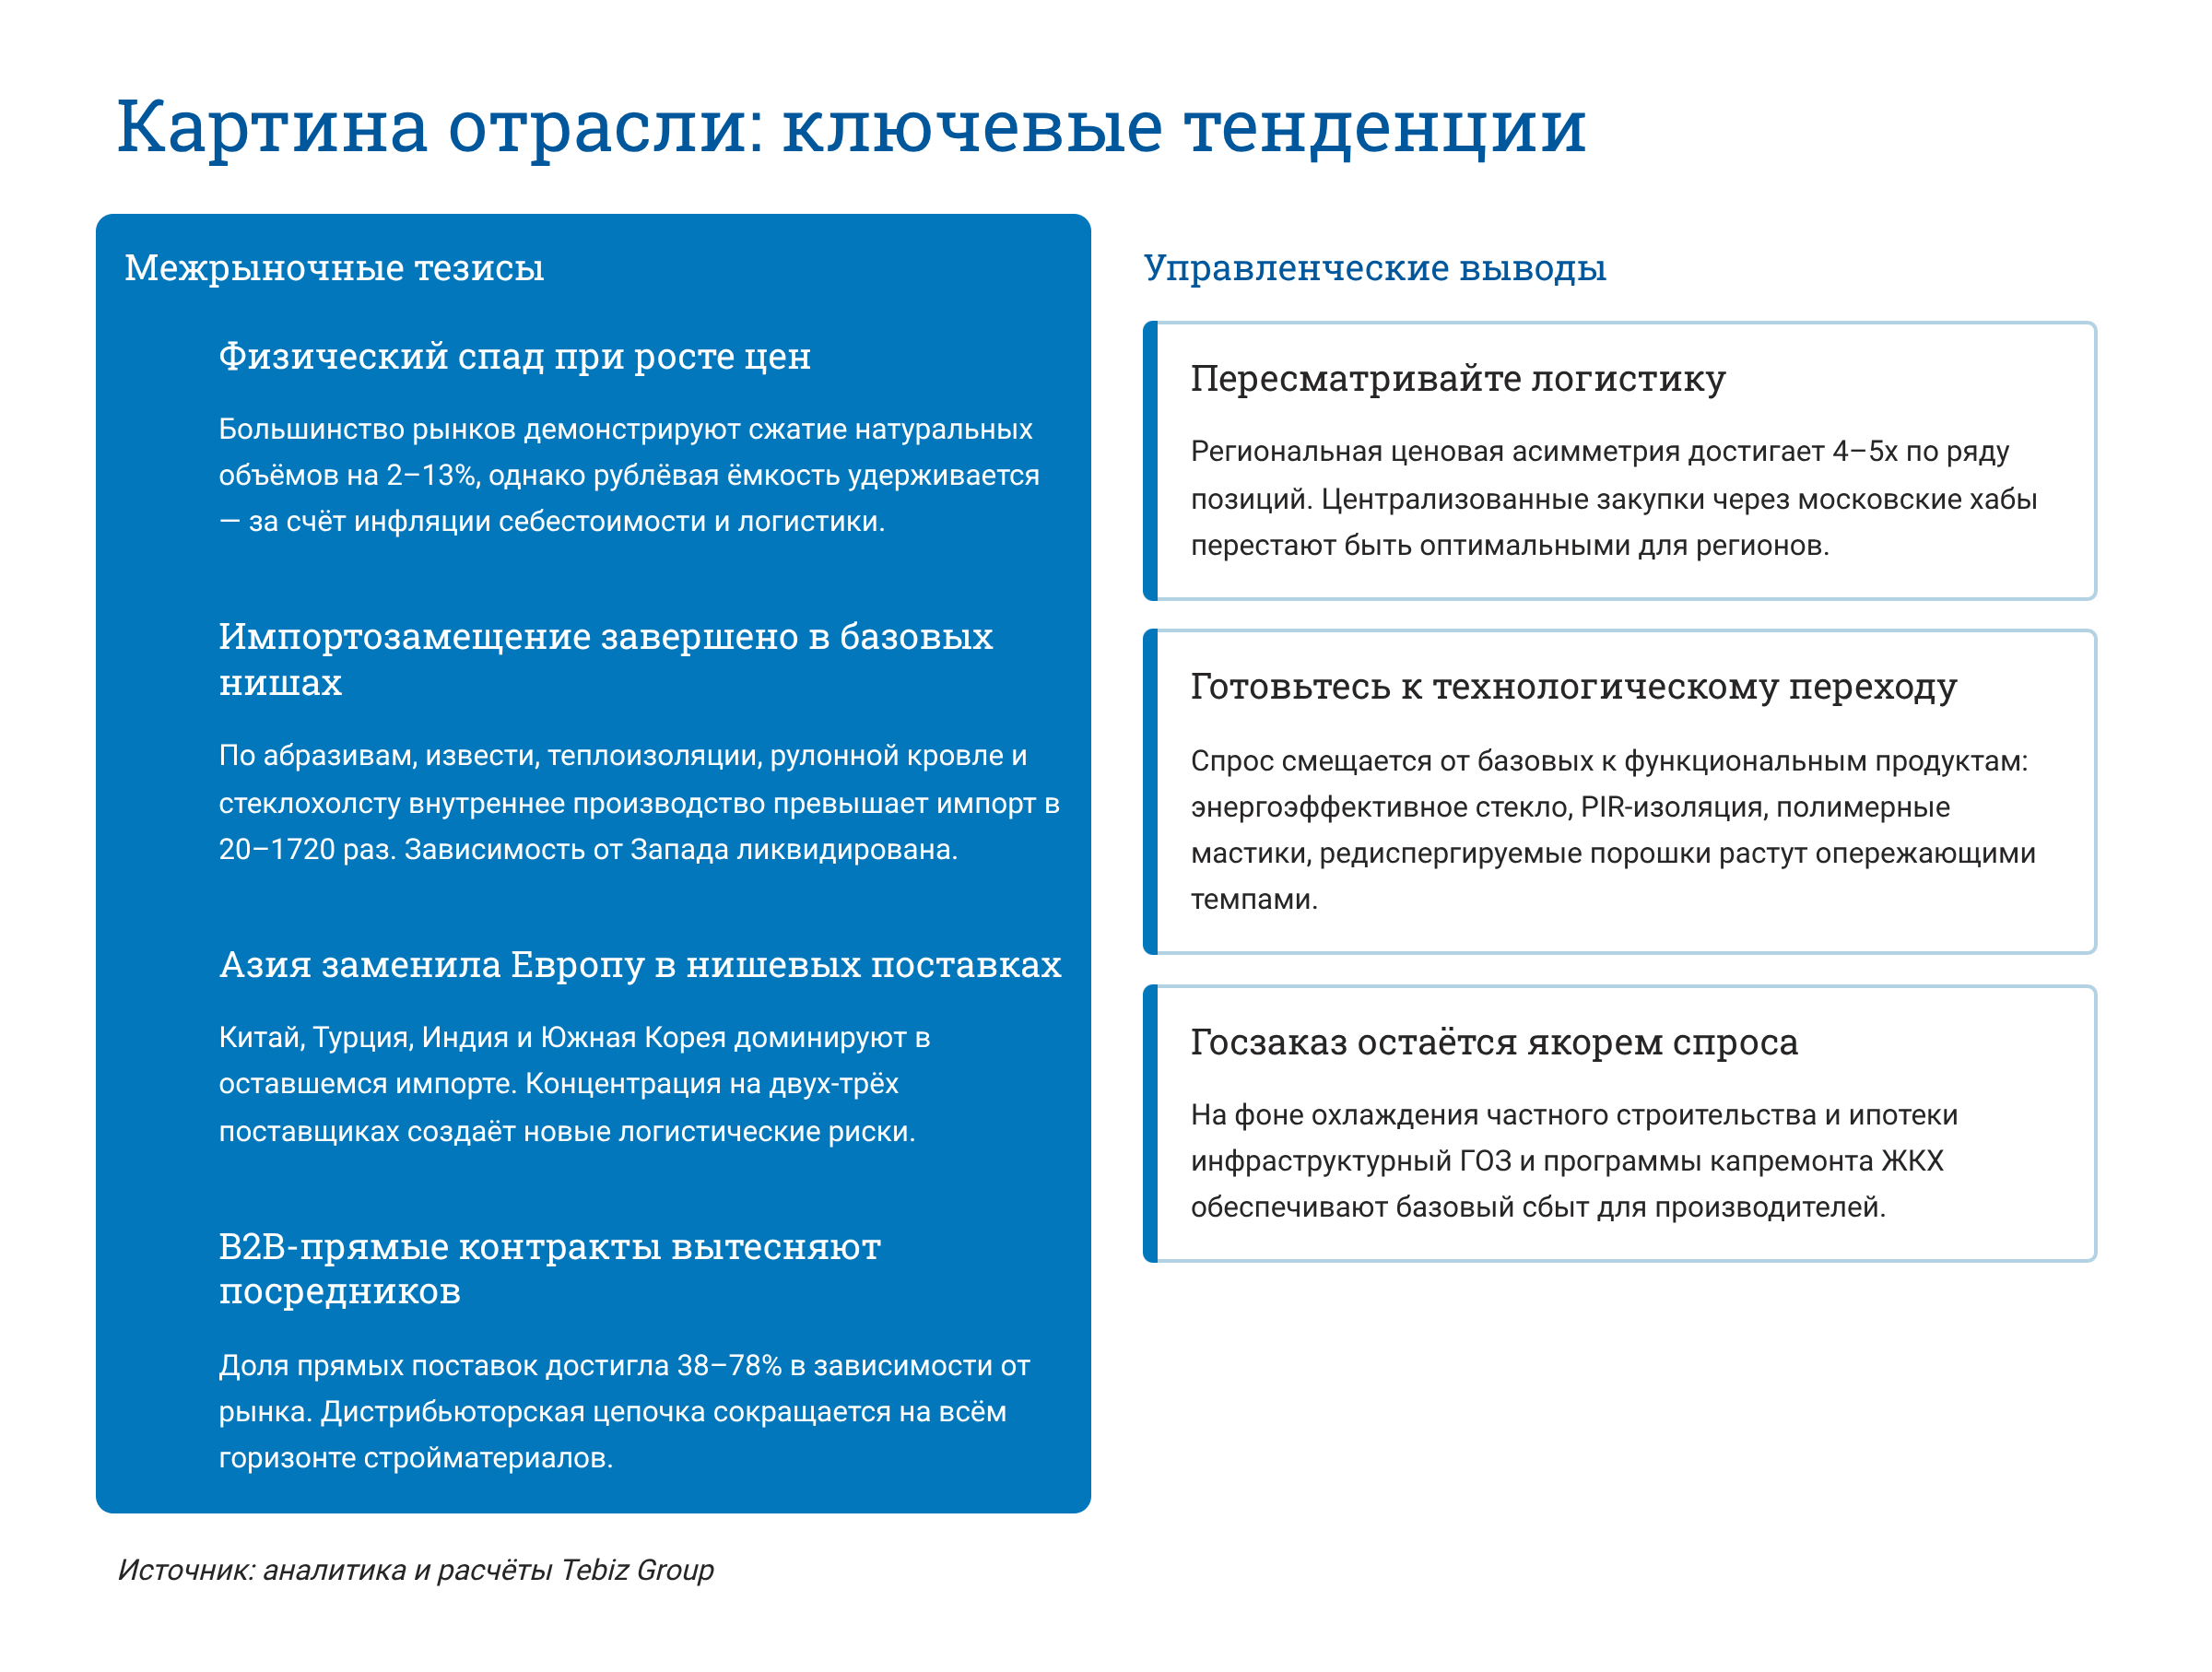
По данным выпуска на большинстве рынков строительной отрасли натуральные объёмы сокращаются на 2–13%, тогда как рублёвая ёмкость удерживается за счёт инфляции себестоимости и логистики. Одновременно в базовых нишах внутреннее производство многократно превышает импорт, а оставшийся импорт и экспорт сконцентрированы на небольшом числе стран.
- Рынок стеклопакетов сократился на 11% в натуральном выражении — до 23 млн м², при этом денежный объём около 95 млрд руб удержался; на рынке кровельных и гидроизоляционных мастик снижение на 7% сопровождается сохранением рублёвого объёма на рекордных отметках.
- Соотношение производства и импорта в базовых нишах: рулонная кровля — 1720 раз, известь — 370 раз, теплоизоляционные материалы — почти 69 раз, цемент — 29 раз, стеклохолст — 28 раз, трепел и диатомит — 20,8 раза.
- Экспорт ряда рынков сконцентрирован на одной стране: ОАЭ — 90% натурального экспорта редиспергируемых порошков, Узбекистан — почти 50% физического экспорта рулонной кровли и около 50% экспорта мастик, Казахстан — 65% экспорта глиноземистого цемента.
- Доля прямых B2B-поставок составляет 38% на рынке цемента, 65% на рынке гранитного щебня и 78% на рынках извести и каолина.
Управленческие выводы
- Ценовая асимметрия между регионами достигает 4,5 раза на рынке стекла; цена извести в Сибири — 13,5 руб/кг, вдвое выше средней; цена импорта теплоизоляции в Дальневосточном ФО — втрое ниже, чем в Центральном ФО. Средние по России цены не отражают условий закупки в конкретном регионе.
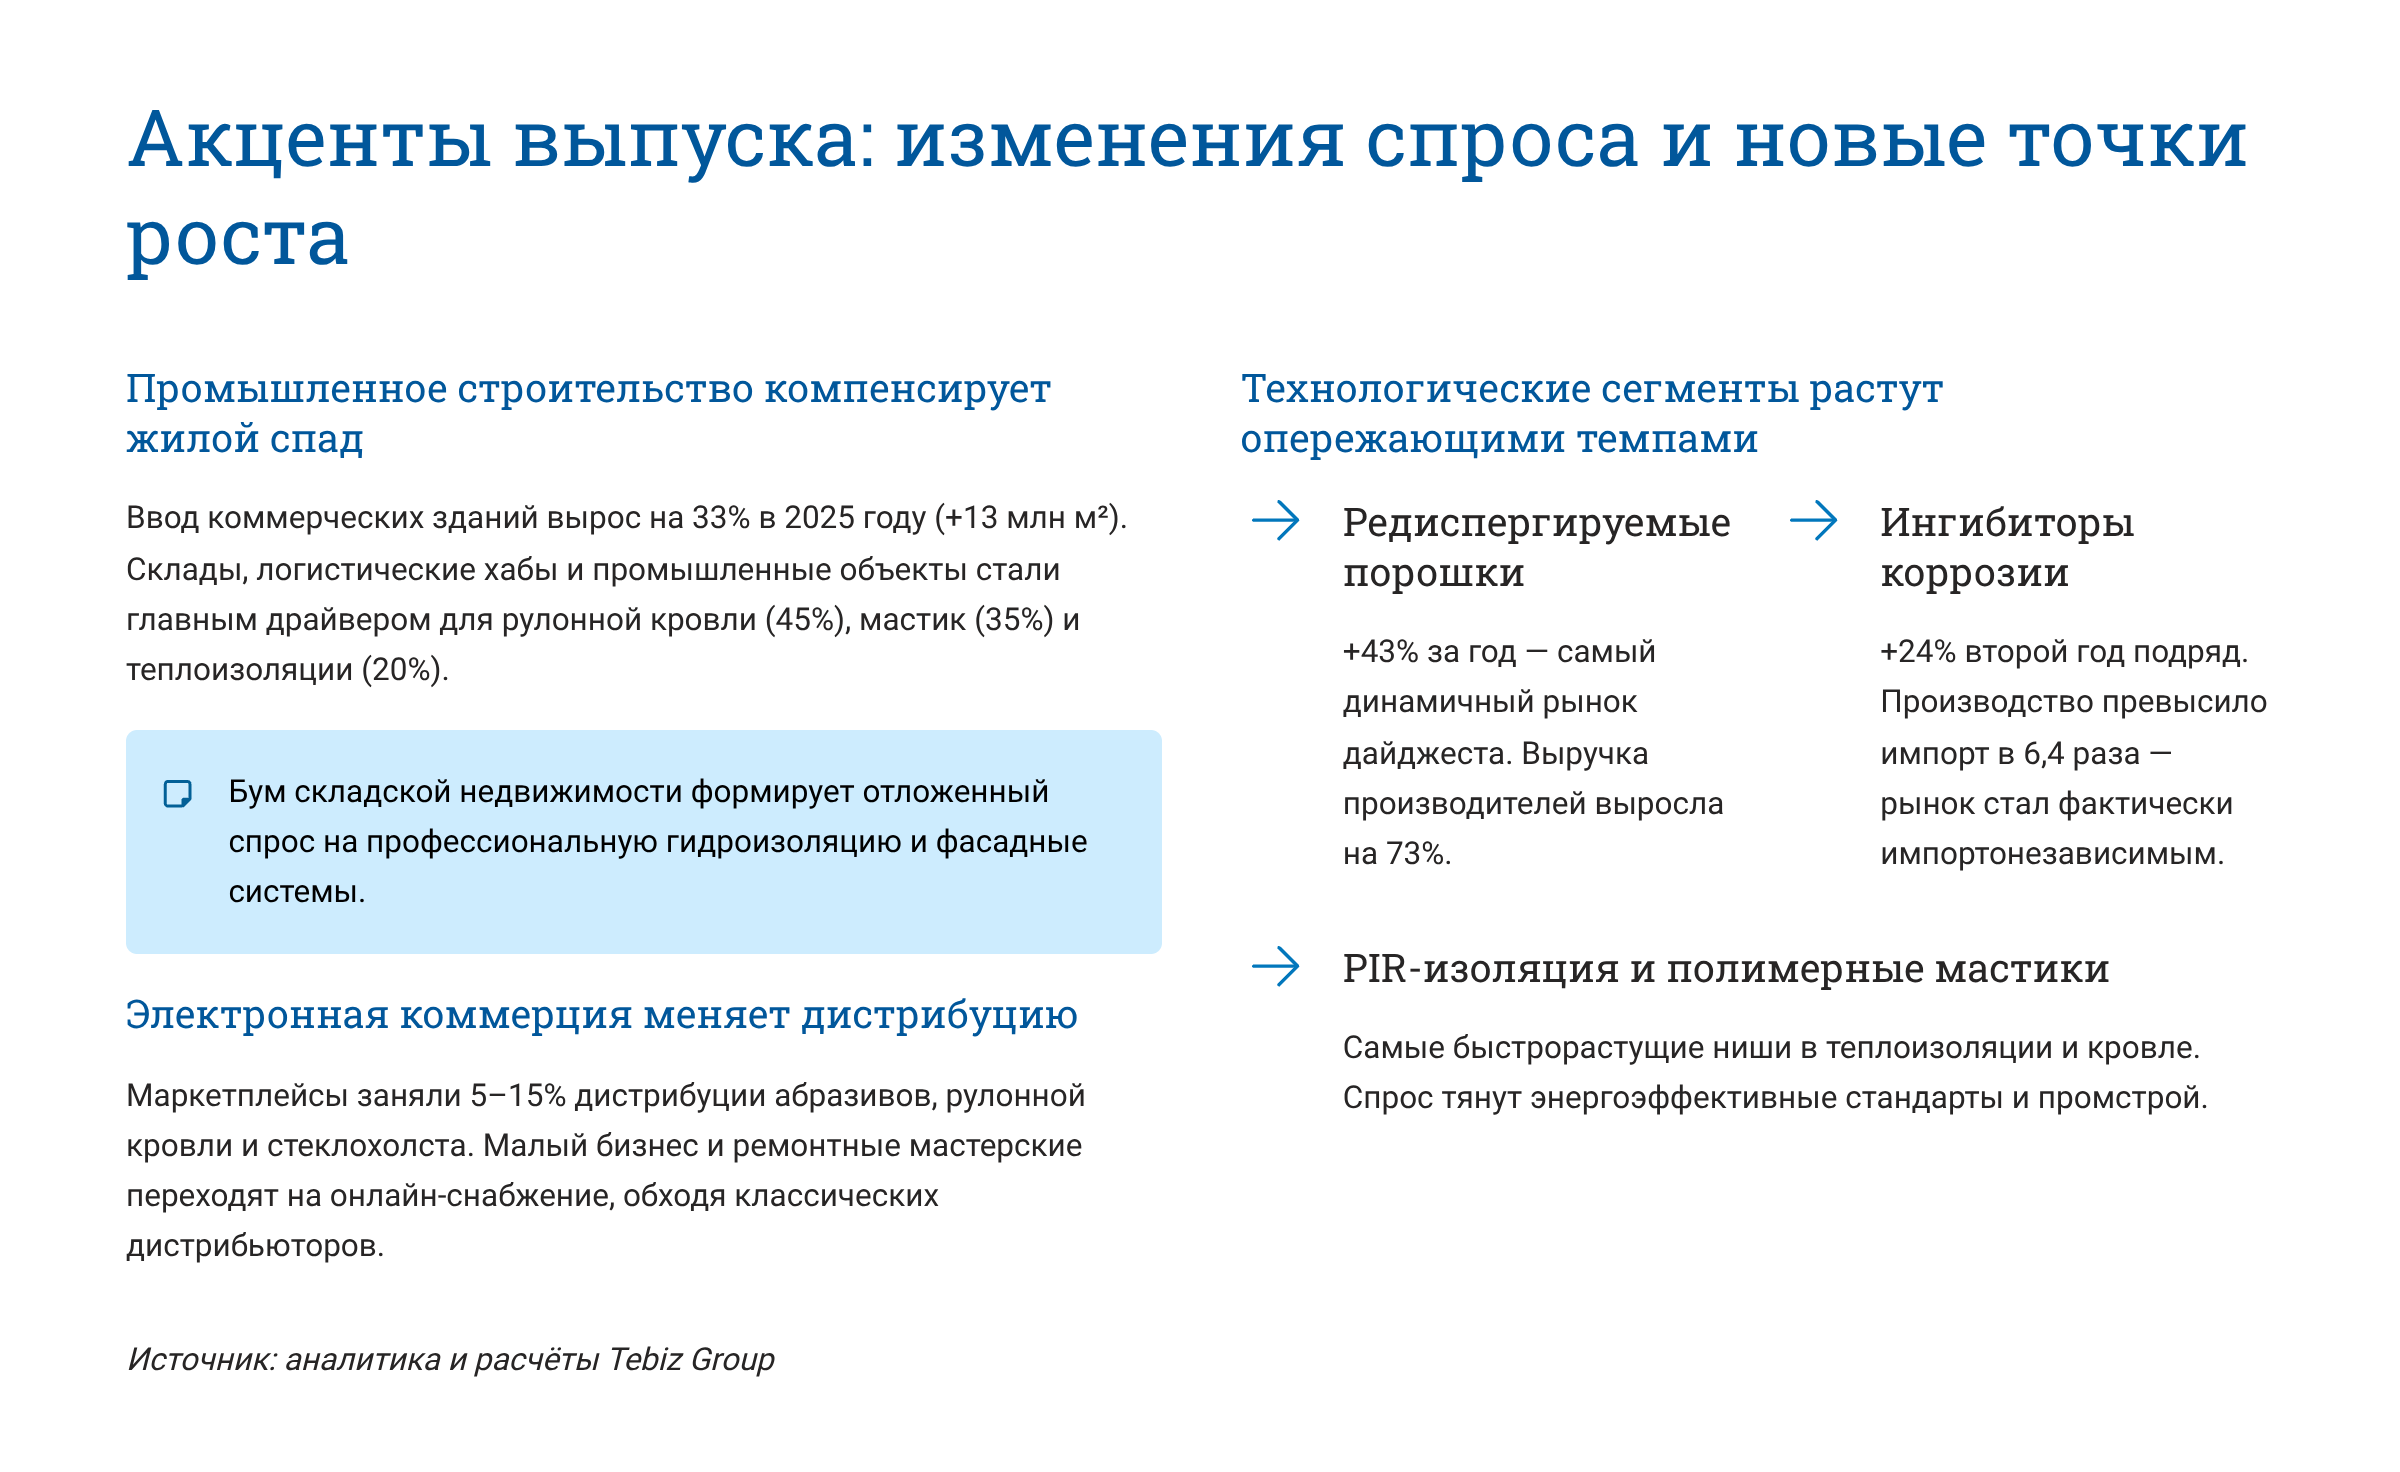
- Рост в отрасли сосредоточен в функциональных продуктах: редиспергируемые порошки — +43%, ингибиторы коррозии — +24%, PIR-изоляция и полимерные мембраны растут быстрее своих рынков. Динамика базовых материалов и технологичных сегментов расходится.
- Спрос ряда рынков определяется одним крупнейшим сегментом потребления: дорожное строительство поглощает 60% гранитного щебня, жилищное строительство — 55% цемента, чёрная металлургия — 45% извести, нефтегаз — 62% ингибиторов коррозии.
Акценты выпуска
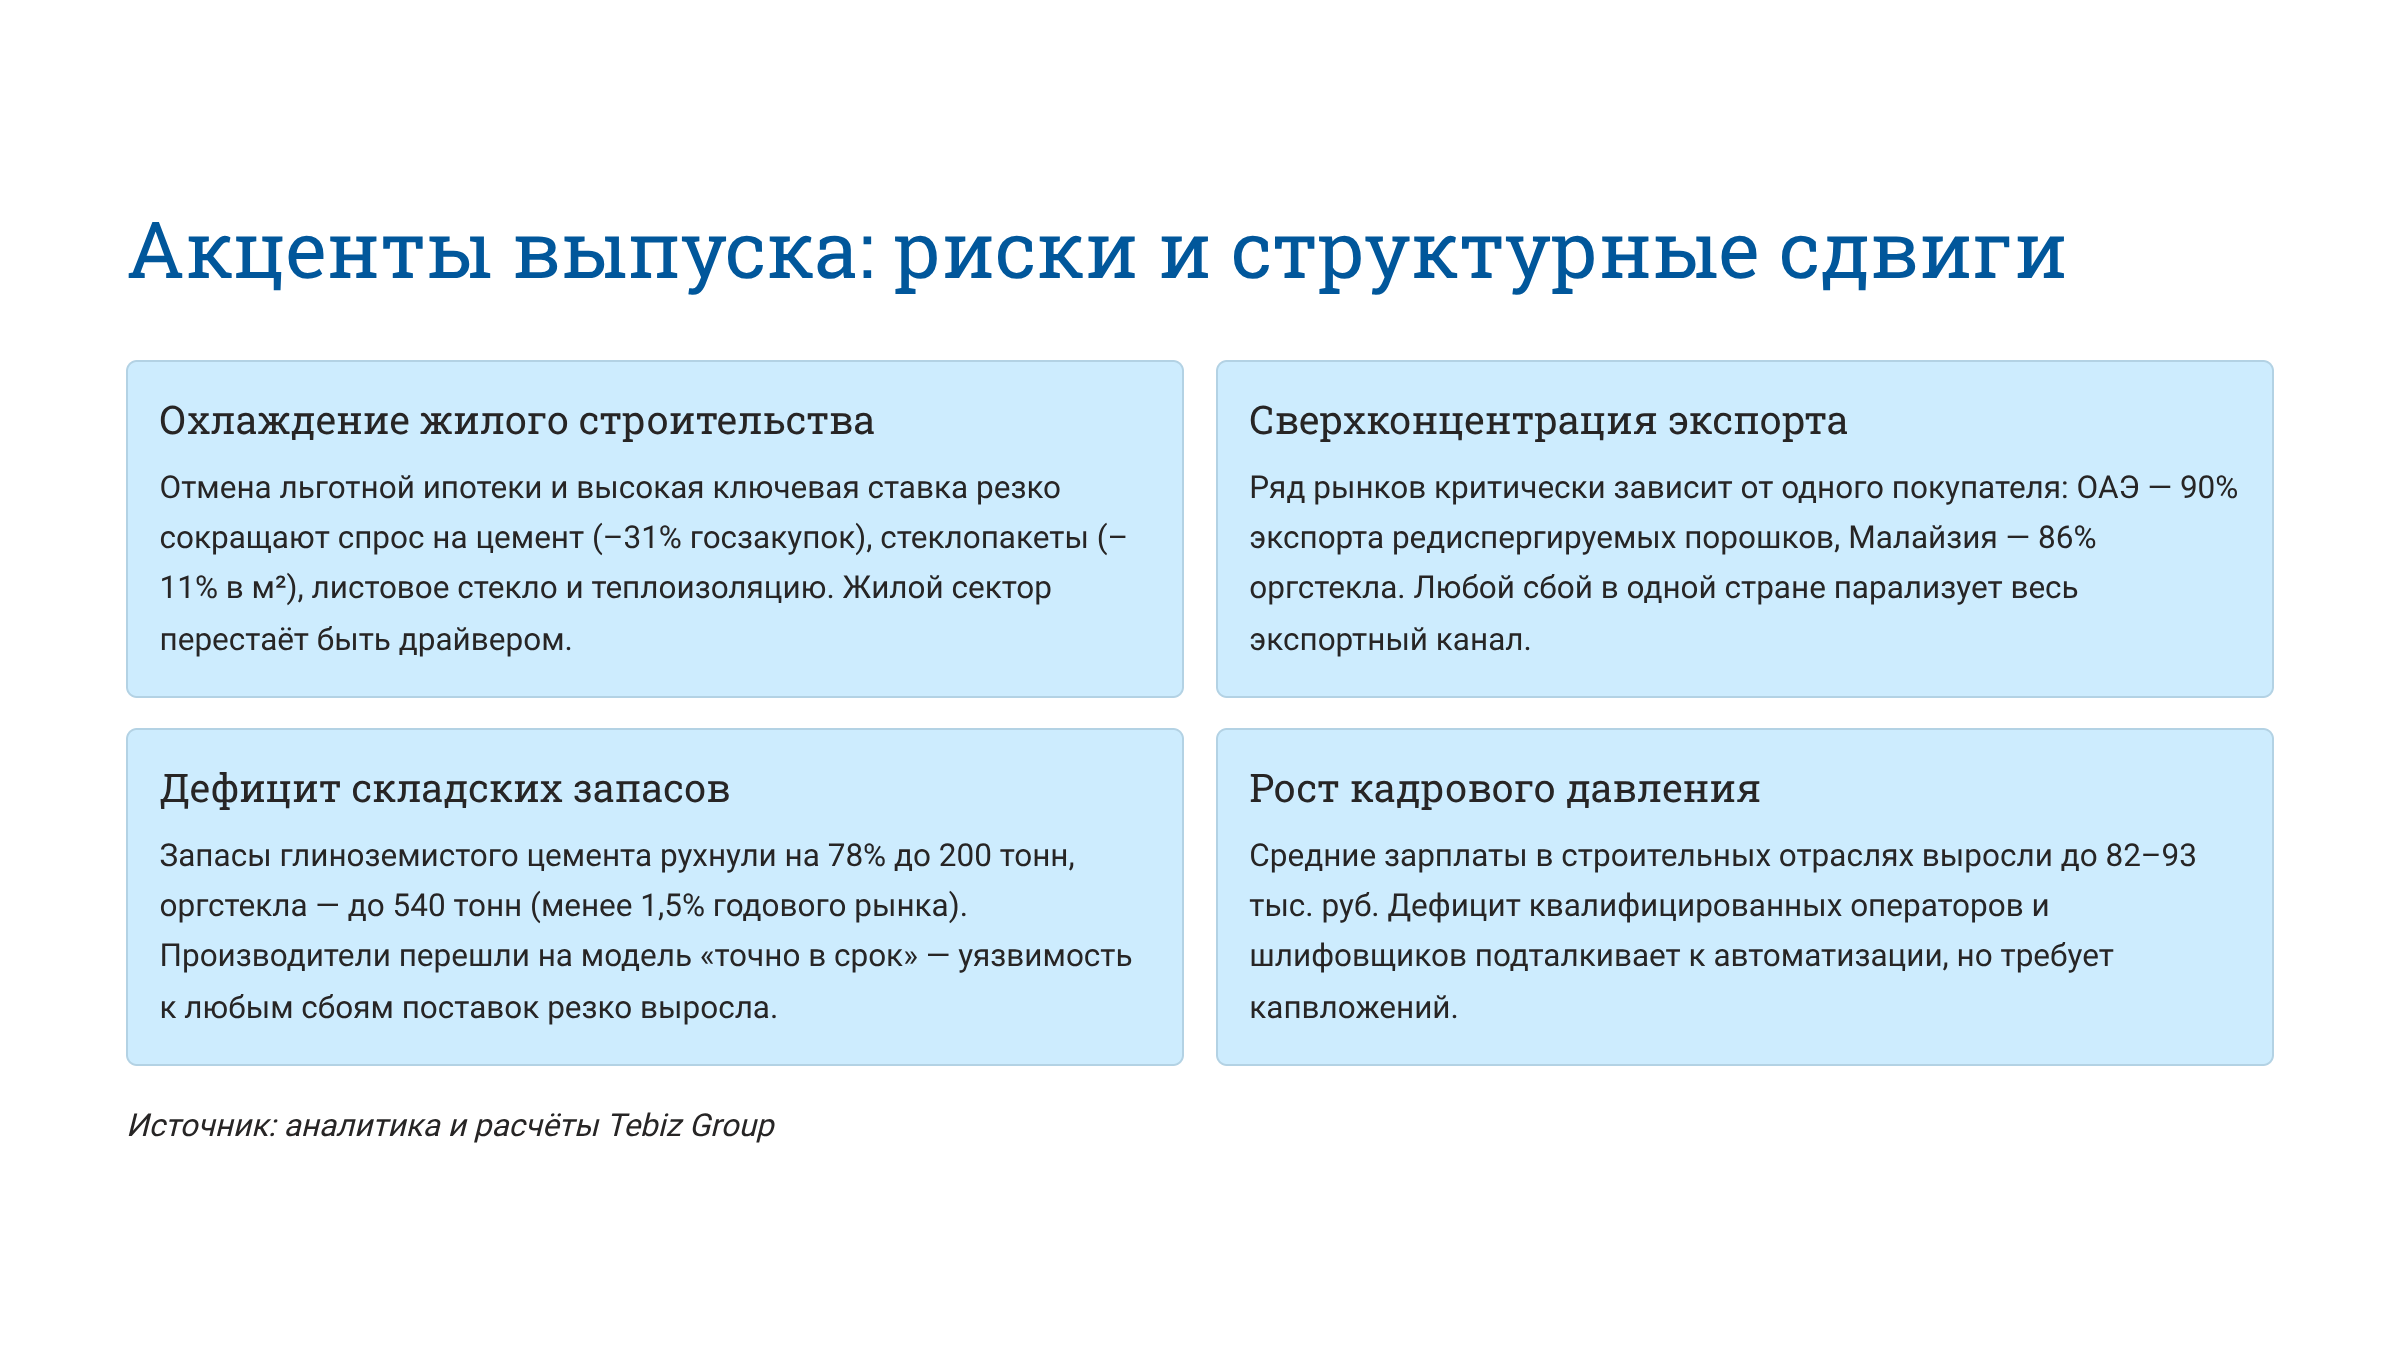
- Госзакупки цемента сократились на 31%.
- Ввод коммерческих зданий вырос на 33%, или на 13 млн м²; промышленное строительство формирует 45% спроса на рулонную кровлю, 35% — на мастики, 20% — на теплоизоляцию.
- Запасы глиноземистого цемента снизились на 78% — до 200 тонн, запасы извести — на 40%; производители перешли на модель «точно в срок».
- Маркетплейсы заняли 5–15% дистрибуции абразивов, рулонной кровли и стеклохолста; на рынке абразивов доля е-коммерции — 15%.
- Экспорт листового стекла сократился на 60% с 2021 года — до 21 млн м²; экспорт гранитного щебня обнулился второй год подряд; экспорт ингибиторов коррозии снизился на 93% за год — с 517 до 38 млн руб.
- Экспорт редиспергируемых порошков растёт четвёртый год подряд: +57%, +91%, +153%, +66%.
- Загрузка мощностей в производстве рулонной кровли — 55,4% при общей мощности 928 млн м²; в Сибирском ФО — 99%.
- Средние зарплаты в строительных отраслях выросли до 82–93 тыс. руб.
- В отрасли стекла уровень утилизации отходов составляет 93,8%.
- Объём рынка каолина снизился на 28% — до 1,9 млн тонн против пика 5,2 млн тонн в 2022 году.
Рынки в выпуске
Цемент
Ключевой сдвиг: рынок составил около 829 млрд руб, или 61 млн тонн; жилищное строительство поглощает 55% цемента, инфраструктурные мегапроекты обеспечивают 20% сбыта.
Инсайты
- Внутреннее производство превышает импорт в 29 раз; Беларусь формирует 78% импорта.
- Розничная цена превысила 13 руб/кг, экспортная — около 7 руб/кг.
- Госзакупки цемента сократились на 31%.
- Прямые B2B-контракты охватили 38% дистрибуции.
- Доля портландцемента без добавок — 67%; инерционный рост к 2035 году — +13%.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-tsementa-v-rossii
Листовое стекло
Ключевой сдвиг: при рынке 175 млн м² и производстве 196 млн м² заводы сокращают выработку во избежание затоваривания: изменение запасов составило минус 13 млн м².
Инсайты
- Экспорт сократился на 60% с 2021 года — до 21 млн м².
- Импорт термически полированного стекла — менее 10% рынка; этот вид составляет 150 млн м², или 77% выпуска.
- Приволжский ФО производит 49% стекла в России; в Центральном ФО цена превышает 400 руб/м².
- Закалённое стекло — 26% рынка, энергосберегающее — 14%.
- Доля строительства в спросе — 80%; рост к 2035 году по инерционному сценарию — +16%.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-listovogo-stekla-v-rossii
Теплоизоляционные материалы
Ключевой сдвиг: рынок около 333 млрд руб после роста на 15% в 2024 году снизился на 6% в 2025-м; ИЖС с долей 25% стал главным драйвером.
Инсайты
- Российское производство превышает импорт почти в 69 раз.
- Структура потребления: МКД — 35%, ИЖС — 25%, промстрой — 20%, капремонт ЖКХ — 12%.
- Минеральная вата — 43% рынка, экструдированный ПСБ — 26%, PIR-изоляция — 14% и растёт быстрее остальных сегментов.
- Дальневосточный ФО — 30% импорта при цене ввоза около 66 долл/м³, втрое ниже Центрального ФО.
- DIY-ритейл — 22% каналов, онлайн — 8% при самом быстром росте.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-teploizolyatsionnykh-materialov-v-rossii
Рулонная кровля
Ключевой сдвиг: объём рынка снизился на 12,8% после рекордного 2024 года — до 400,7 млн м², около 130 млрд руб; загрузка мощностей — 55,4% при общей мощности 928 млн м².
Инсайты
- Производство превышает импорт в 1720 раз.
- Экспорт снизился на 2,9% в натуре — до 53,1 млн м², но вырос на 5,6% в деньгах; Узбекистан забирает почти 50% физического экспорта.
- Наплавляемая кровля — 58%, полимерные мембраны — 22% и растут быстрее рынка; средний ценовой сегмент — 63%.
- Промышленное строительство поглощает 45% продукции, капремонт ЖКХ — 35%.
- Центральный ФО производит 56,8% кровли; загрузка мощностей в Сибирском ФО — 99%.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-rulonnoj-krovli-v-rossii
Гранитный щебень
Ключевой сдвиг: объём рынка снизился на 10,6% — до 138,9 млн тонн, около 174 млрд руб; это первое сжатие за 4 года, денежный объём сократился меньше физического.
Инсайты
- Дорожное строительство поглощает 60% щебня.
- Экспортные поставки обнулились второй год подряд; 100% импорта приходится на Калининградскую область.
- Мелкая фракция — 45,5% рынка в связи с новыми ГОСТами.
- Прямые B2B-поставки — 65% рынка.
- Инерционный рост к 2035 году — +16%.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-granitnogo-schebnya-v-rossii
Известь
Ключевой сдвиг: рынок сократился на 2,5% — до 11,4 млн тонн, около 121 млрд руб; за пять лет снижение составило 1,3%, долгосрочную динамику определяет чёрная металлургия с долей 45% спроса.
Инсайты
- Внутреннее производство превышает импорт в 370 раз.
- Структура потребления: чёрная металлургия — 45%, стройматериалы — 23%, химическая промышленность — 15%, сахарная отрасль — 9%.
- Негашёная известь — 76,1% рынка.
- Цена в Сибири — 13,5 руб/кг, вдвое выше средней по России.
- Запасы снизились на 40%; прямые B2B-поставки — 78% дистрибуции.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-izvesti-v-rossii
Абразивные материалы
Ключевой сдвиг: рынок около 60 тыс. тонн, 44 млрд руб, вырос на 3,8% в натуре; Россия остаётся нетто-импортёром: производство около 35 тыс. тонн, импорт вырос на 4,8% — до 33 тыс. тонн.
Инсайты
- Гибкие абразивы и отрезные круги — 64,5% рынка, суперабразивы — 12%.
- Эконом-сегмент занял 75% после ухода западных брендов и доминирования ЮВА.
- Средняя цена импорта около 510 руб/кг превышает экспортную около 380 руб/кг на 34%.
- Машиностроение и металлообработка потребляют 30%; е-коммерция — 15% рынка.
- По инерционному сценарию — рост на 16% к 2035 году, до 69,5 тыс. тонн.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-abrazivnykh-materialov-v-rossii
Кровельные и гидроизоляционные мастики
Ключевой сдвиг: объём рынка около 34 тыс. тонн, 10 млрд руб, снизился на 7% в натуре при сохранении рублёвого объёма на рекордных отметках; импорт сократился до чуть более 1 тонны.
Инсайты
- Битумно-полимерные мастики — почти 50% рынка; средний ценовой сегмент — 65%.
- Поволжье выпускает 72% продукции.
- Около 50% экспорта забирает Узбекистан; 82% экспорта — эконом-класс, около 0,8 долл/кг, 95% импорта — премиум-класс.
- Промстрой — 35% спроса; ввод коммерческих зданий вырос на 33%.
- Рост к 2035 году по инерционному сценарию — +16%, до 40 тыс. тонн.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-krovelnykh-i-gidroizolyatsionnykh-mastik-v-rossii
Стекло
Ключевой сдвиг: объём рынка 236 млн м², 236 млрд руб, снизился на 2% за год и на 7% за пять лет; производство сократилось на 6% — до 221 млн м², импорт достиг минимума в 24 млн м².
Инсайты
- Строительство и архитектура поглощают 82% стекла.
- Приволжский ФО — 46% производства, Центральный ФО — 45% импорта, Казахстан — 45% экспорта.
- Термически полированное стекло — 64,4%; премиум-сегмент вырос до 25%.
- Ценовой разброс — 4,5 раза: от 533 руб/м² в Саратовской области до 2385 руб/м² в Тверской.
- Утилизация отходов — 93,8%.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-stekla-v-rossii
Редиспергируемые порошки
Ключевой сдвиг: рынок вырос на 43% — до 7,5 млрд руб, 80 млн долл; выручка производителей — +73% за год, за 5 лет спрос и предложение выросли втрое — на 200,5%.
Инсайты
- Производство превышает импорт в 2,34 раза.
- Плиточные клеи — 41% потребления, системы теплоизоляции фасадов — 23%; доля ВАЭ в структуре — 68%.
- Экспорт растёт четвёртый год подряд; ОАЭ — 90% натурального экспорта.
- Импорт: Китай — 47%, Турция — 29%, Индия — 20%; Центральный ФО — 76,5% импорта и 64% экспорта.
- Диапазон сценариев к 2035 году — от 6 млрд руб в негативном до 11 млрд руб.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-redispergiruemyh-poroshkov-v-rossii
Малярные инструменты
Ключевой сдвиг: рынок около 22 млрд руб, около 128 млн шт, вырос на 3,4% в натуре; более 69% рынка занимает импорт, Китай контролирует 95% натурального импорта.
Инсайты
- Жилищное строительство потребляет 42%, розничный сектор DIY — 31%.
- Малярные валики — 38% рынка, кисти и щётки — 33%.
- Эконом-сегмент — 63%, средний сегмент — 31% и растёт за счёт импортозамещения.
- Центральный ФО — 82% натурального импорта и 68,6% экспорта; в Дальневосточном ФО цены импорта самые низкие — 0,22 долл/шт против средней около 0,3 долл/шт.
- Рост к 2035 году — около 1–2% в год.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-malyarnykh-instrumentov-v-rossii
Каолин
Ключевой сдвиг: объём рынка снизился на 28% за год — до 1,9 млн тонн, 24,3 млрд руб; пик 2022 года в 5,2 млн тонн был следствием форсированного импортозамещения, рынок возвращается к уровню реального потребления.
Инсайты
- Структура потребления: целлюлозно-бумажная промышленность — 45%, керамика и стройматериалы — 35% и единственный растущий сегмент, химия и ЛКМ — 12%, нефтегаз — 5%.
- Казахстан — 50,2% импорта после переориентации с Украины и Европы на ЕАЭС.
- Турция — 49% российского экспорта.
- Москва, Самарская и Калужская области — 71% импорта.
- Прямые контракты — 78% дистрибуции.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-kaolina-v-rossii
Оргстекло
Ключевой сдвиг: рынок вырос на 3% — до 41 тыс. тонн, 14,6 млрд руб; импорт почти в 2 раза превышает производство.
Инсайты
- Южная Корея и Китай — 95% импорта.
- Наружная реклама — 45% спроса и стагнирует, автомобильный сегмент растёт быстрее всех — +12%.
- Центральный ФО — 91% импорта и 64% производства.
- Малайзия — 86% экспорта; запасы — 540 тонн, менее 1,5% годового рынка.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-orgstekla-v-rossii
Низкоэмиссионное стекло
Ключевой сдвиг: после роста на 68% в 2023 году рынок замедлился до +2% в 2025-м — переход в стадию насыщения.
Инсайты
- Производство превышает импорт в 106 раз.
- Жильё — 55% спроса.
- Прямые B2B-поставки переработчикам — 38%.
- К 2035 году рынок достигнет до 99 млн долл.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-nizkoemissionnogo-stekla-v-rossii
Стеклопакеты
Ключевой сдвиг: рынок около 95 млрд руб, 23 млн м², снизился на 11% в натуре, денежный объём удержался.
Инсайты
- Импорт — менее 1% рынка; Беларусь — 46% ввоза.
- Рынок без устойчивого тренда и следует за вводом жилья.
- К 2035 году — инерционный рост до 27–28 млн м².
Аналитика и расчёты Tebiz Group.
Полный отчёт: не указан в digest.pdf
Глиноземистый цемент
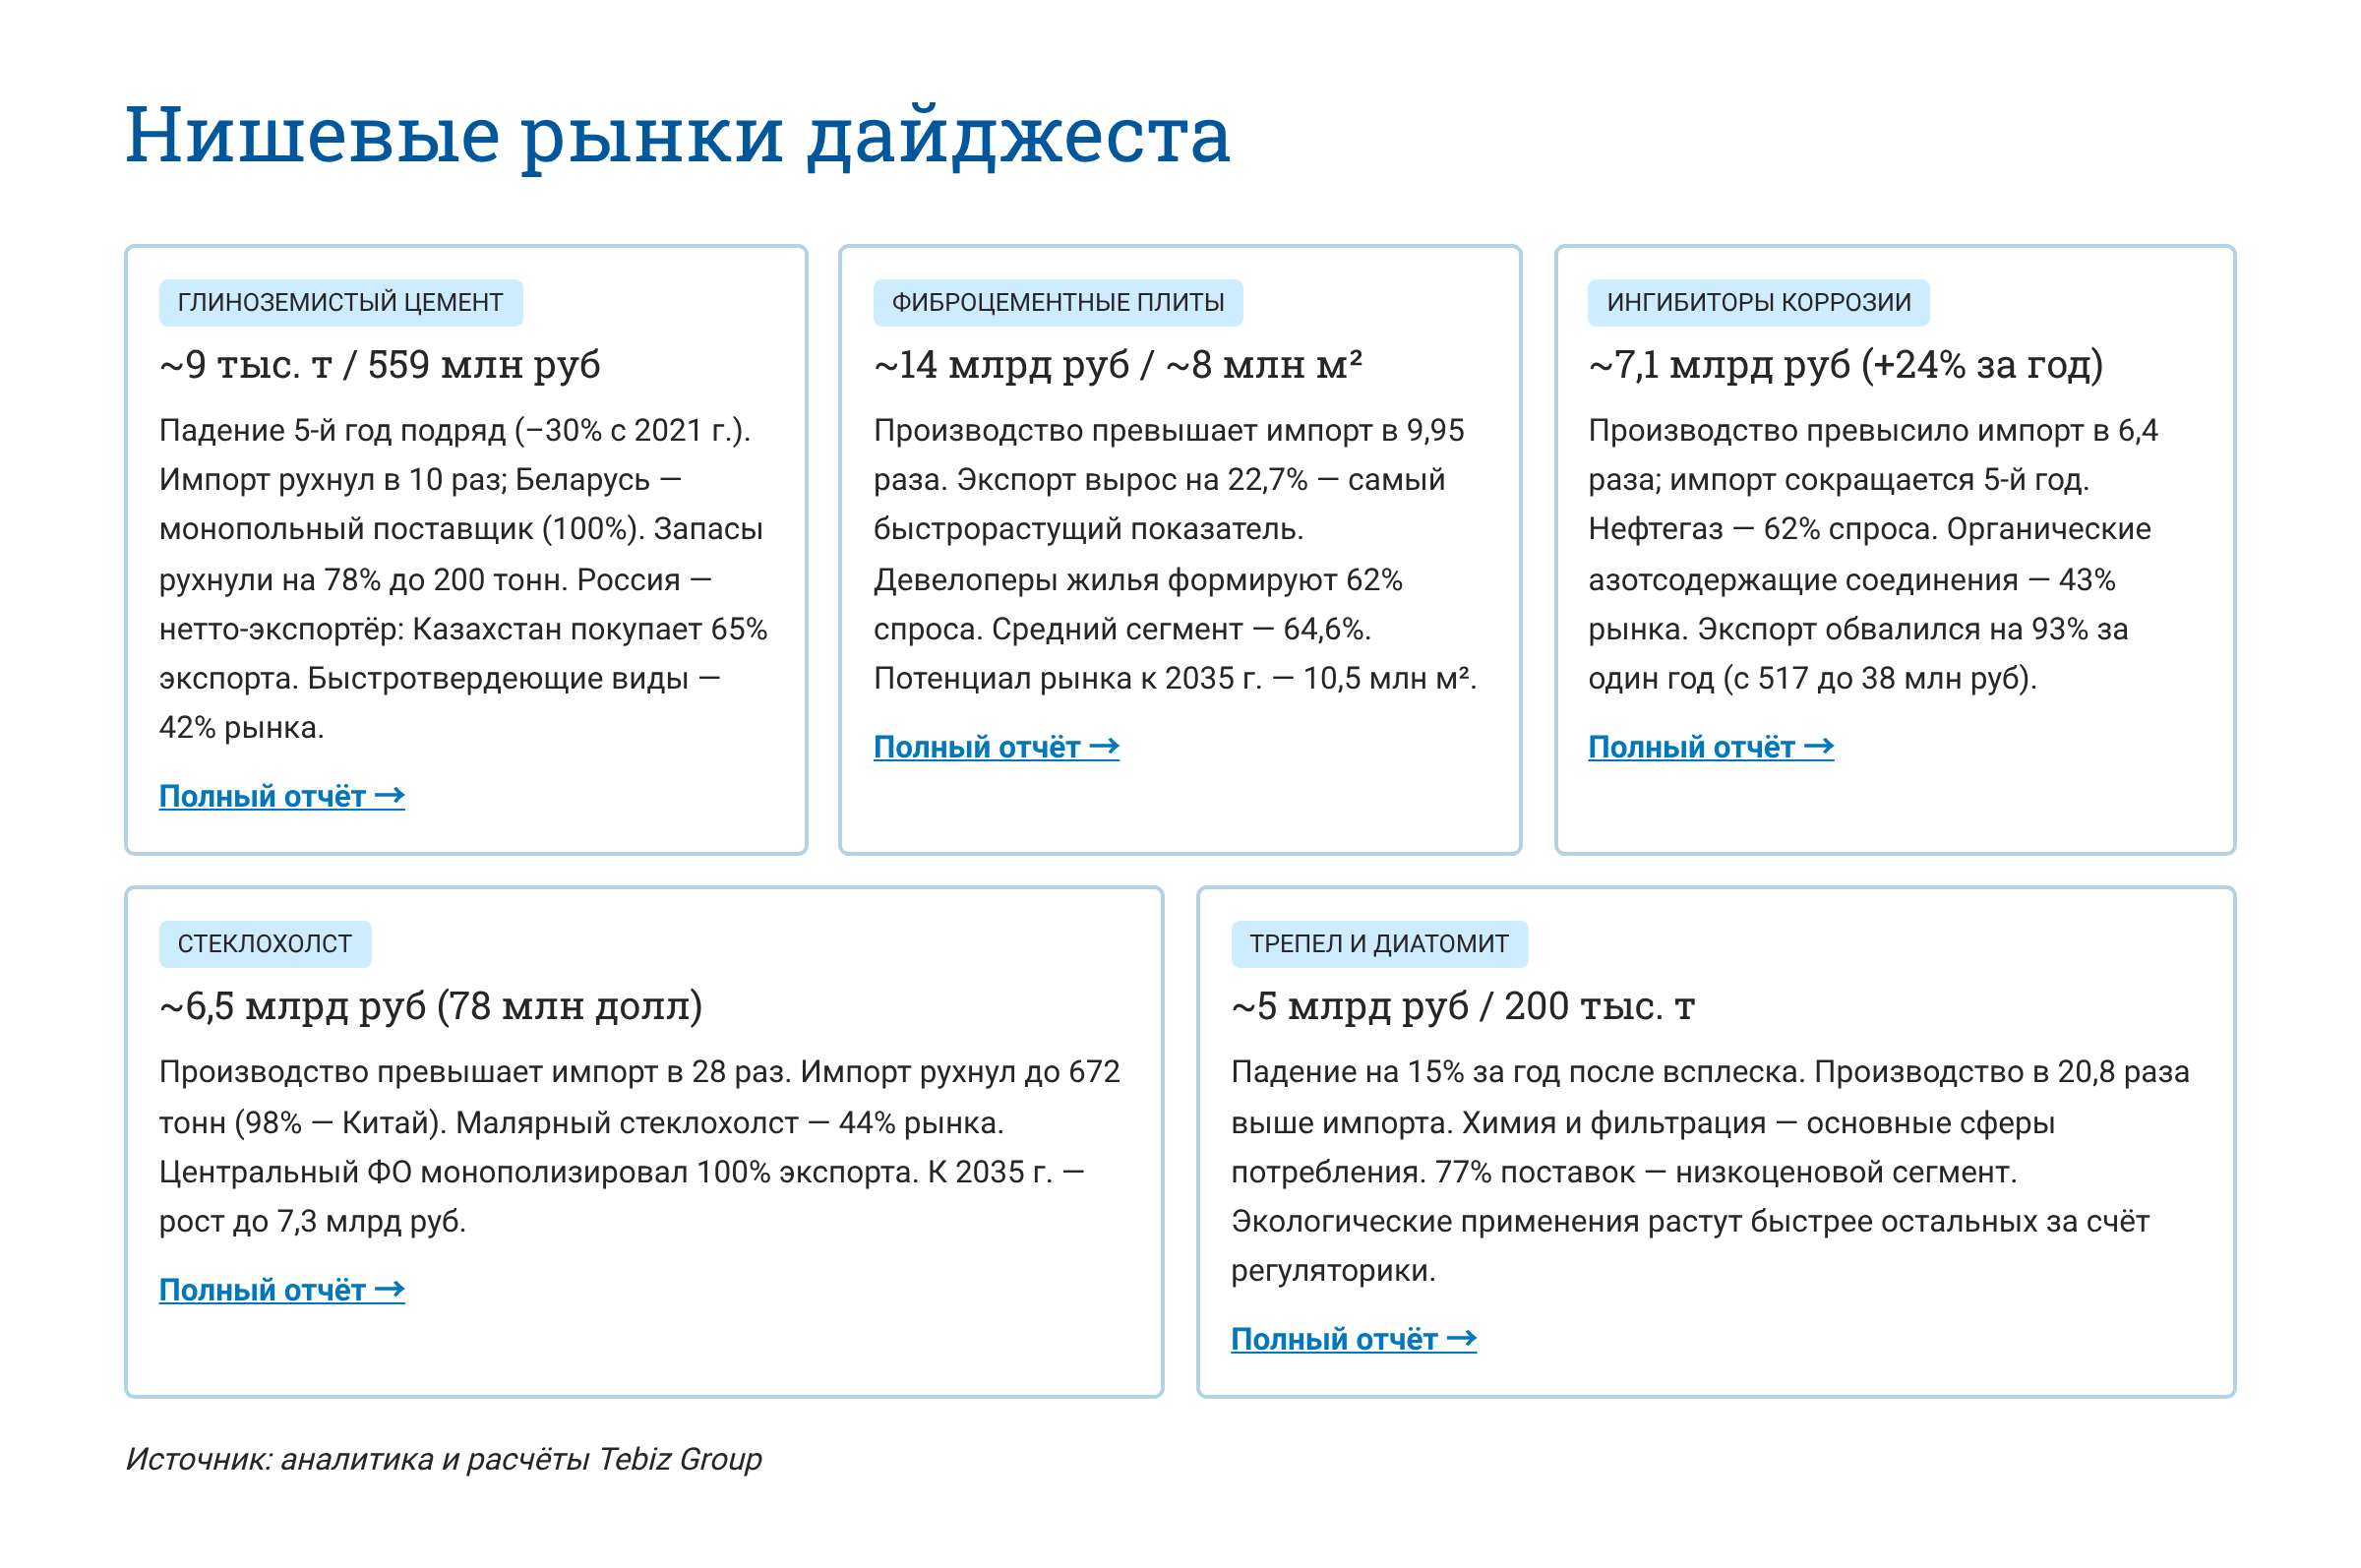
Ключевой сдвиг: рынок около 9 тыс. тонн, 559 млн руб, снижается пятый год подряд — минус 30% с 2021 года.
Инсайты
- Импорт сократился в 10 раз; Беларусь — единственный поставщик, 100% ввоза.
- Запасы снизились на 78% — до 200 тонн.
- Россия — нетто-экспортёр; Казахстан покупает 65% экспорта.
- Быстротвердеющие виды — 42% рынка.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-glinozemistogo-cementa-v-rossii
Фиброцементные плиты
Ключевой сдвиг: рынок около 14 млрд руб, около 8 млн м²; экспорт вырос на 22,7% — самый быстрорастущий показатель рынка.
Инсайты
- Производство превышает импорт в 9,95 раза.
- Девелоперы жилья формируют 62% спроса.
- Средний сегмент — 64,6%.
- Потенциал рынка к 2035 году — 10,5 млн м².
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-fibrotsementnykh-plit-v-rossii
Ингибиторы коррозии
Ключевой сдвиг: рынок около 7,1 млрд руб вырос на 24% за год — второй год подряд.
Инсайты
- Производство превысило импорт в 6,4 раза; импорт сокращается пятый год.
- Нефтегаз — 62% спроса.
- Органические азотсодержащие соединения — 43% рынка.
- Экспорт снизился на 93% за год — с 517 до 38 млн руб.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-ingibitorov-korrozii-v-rossii
Стеклохолст
Ключевой сдвиг: рынок около 6,5 млрд руб, 78 млн долл; импорт сократился до 672 тонн, производство превышает импорт в 28 раз.
Инсайты
- Китай — 98% импорта.
- Малярный стеклохолст — 44% рынка.
- Центральный ФО — 100% экспорта.
- К 2035 году — рост до 7,3 млрд руб.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-steklokholsta-v-rossii
Трепел и диатомит
Ключевой сдвиг: рынок около 5 млрд руб, 200 тыс. тонн, снизился на 15% за год после всплеска.
Инсайты
- Производство в 20,8 раза выше импорта.
- Химия и фильтрация — основные сферы потребления.
- 77% поставок — низкоценовой сегмент.
- Экологические применения растут быстрее остальных за счёт регуляторики.
Аналитика и расчёты Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-trepela-i-diatomita-v-rossii
Что делать дальше
Дайджест охватывает ключевые тенденции по 20 рынкам строительной отрасли и даёт картину отрасли по последним доступным данным. Рынки собирались в разное время, а открытые агрегированные показатели не отвечают на конкретные операционные вопросы бизнеса.
- Требуется детальная сегментация по видам продукции, регионам и каналам сбыта.
- Необходимо понять реальные доли конкурентов и их финансовое состояние.
- Стоит задача оценки ёмкости рынка под конкретную продуктовую линейку.
- Ценовые диапазоны по каналам и регионам нужны в разбивке, а не как средние.
- Прогноз нужен в нескольких сценариях с обоснованием допущений.
- Требуется база для стратегии на 3–5 лет или аргументация для инвестиционного комитета или банка.
Источник: аналитика и расчёты Tebiz Group
Выпуск целиком - в PDF
Инсайты о рынках отрасли: цифры и что с ними делать. Эксклюзивный выпуск, бесплатно