
Топливно-энергетическая отрасль. Дайджест. Ноябрь 2026
Выпуск целиком - в PDF
Инсайты о рынках отрасли: цифры и что с ними делать. Эксклюзивный выпуск, бесплатно
Картина отрасли
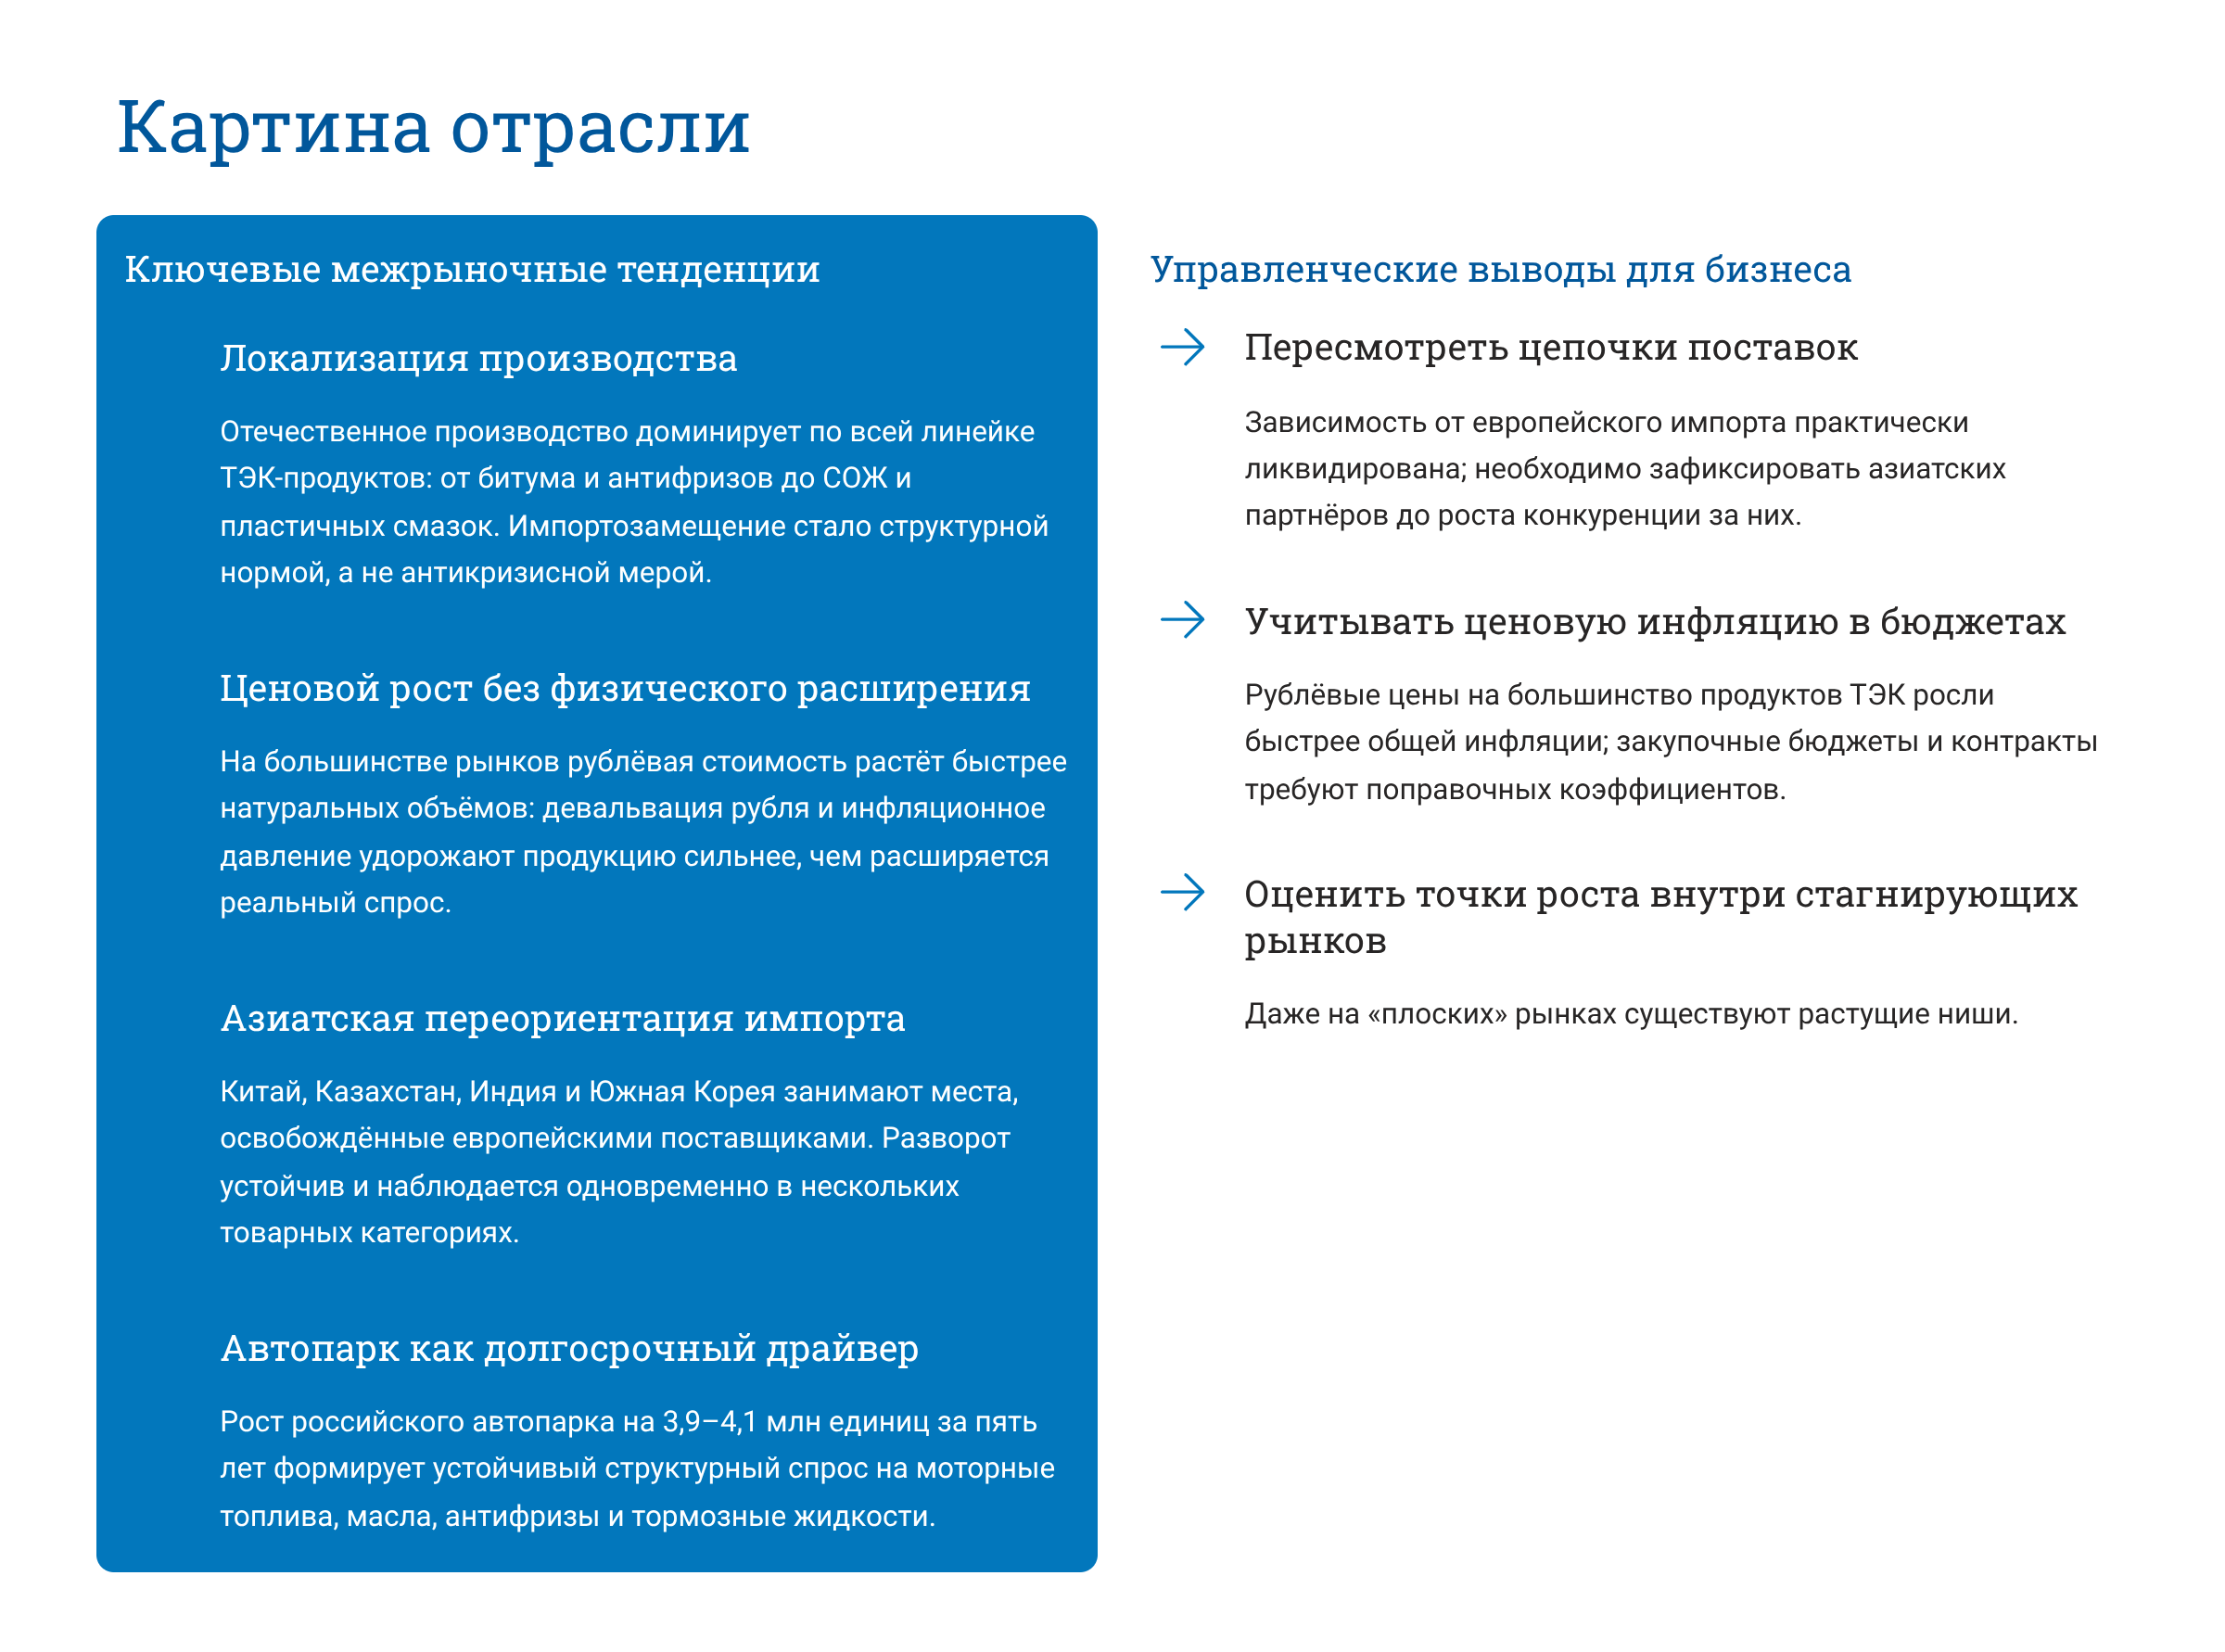
Топливно-энергетические рынки почти полностью обеспечиваются внутренним производством, а импорт на ключевых рынках минимален. На большинстве рынков рублёвая стоимость растёт быстрее физических объёмов.
- Локализация производства: отечественное производство доминирует по всей линейке ТЭК-продуктов, от битума и антифризов до СОЖ и пластичных смазок; импортозамещение стало структурной нормой, а не антикризисной мерой.
- Ценовой рост без физического расширения: девальвация рубля и инфляционное давление удорожают продукцию сильнее, чем расширяется реальный спрос.
- Азиатская переориентация импорта: Китай, Казахстан, Индия и Южная Корея занимают места, освобождённые европейскими поставщиками; разворот устойчив и наблюдается одновременно в нескольких товарных категориях.
- Автопарк как долгосрочный драйвер: рост российского автопарка на 3,9–4,1 млн единиц за пять лет формирует устойчивый структурный спрос на моторные топлива, масла, антифризы и тормозные жидкости.
Управленческие выводы
- Пересмотреть цепочки поставок: зависимость от европейского импорта практически ликвидирована, необходимо зафиксировать азиатских партнёров до роста конкуренции за них.
- Учитывать ценовую инфляцию в бюджетах: рублёвые цены на большинство продуктов ТЭК росли быстрее общей инфляции, закупочные бюджеты и контракты требуют поправочных коэффициентов.
- Оценить точки роста внутри стагнирующих рынков: даже на «плоских» рынках существуют растущие ниши.
Источник: Tebiz Group.
Акценты выпуска
Риски и структурные сдвиги
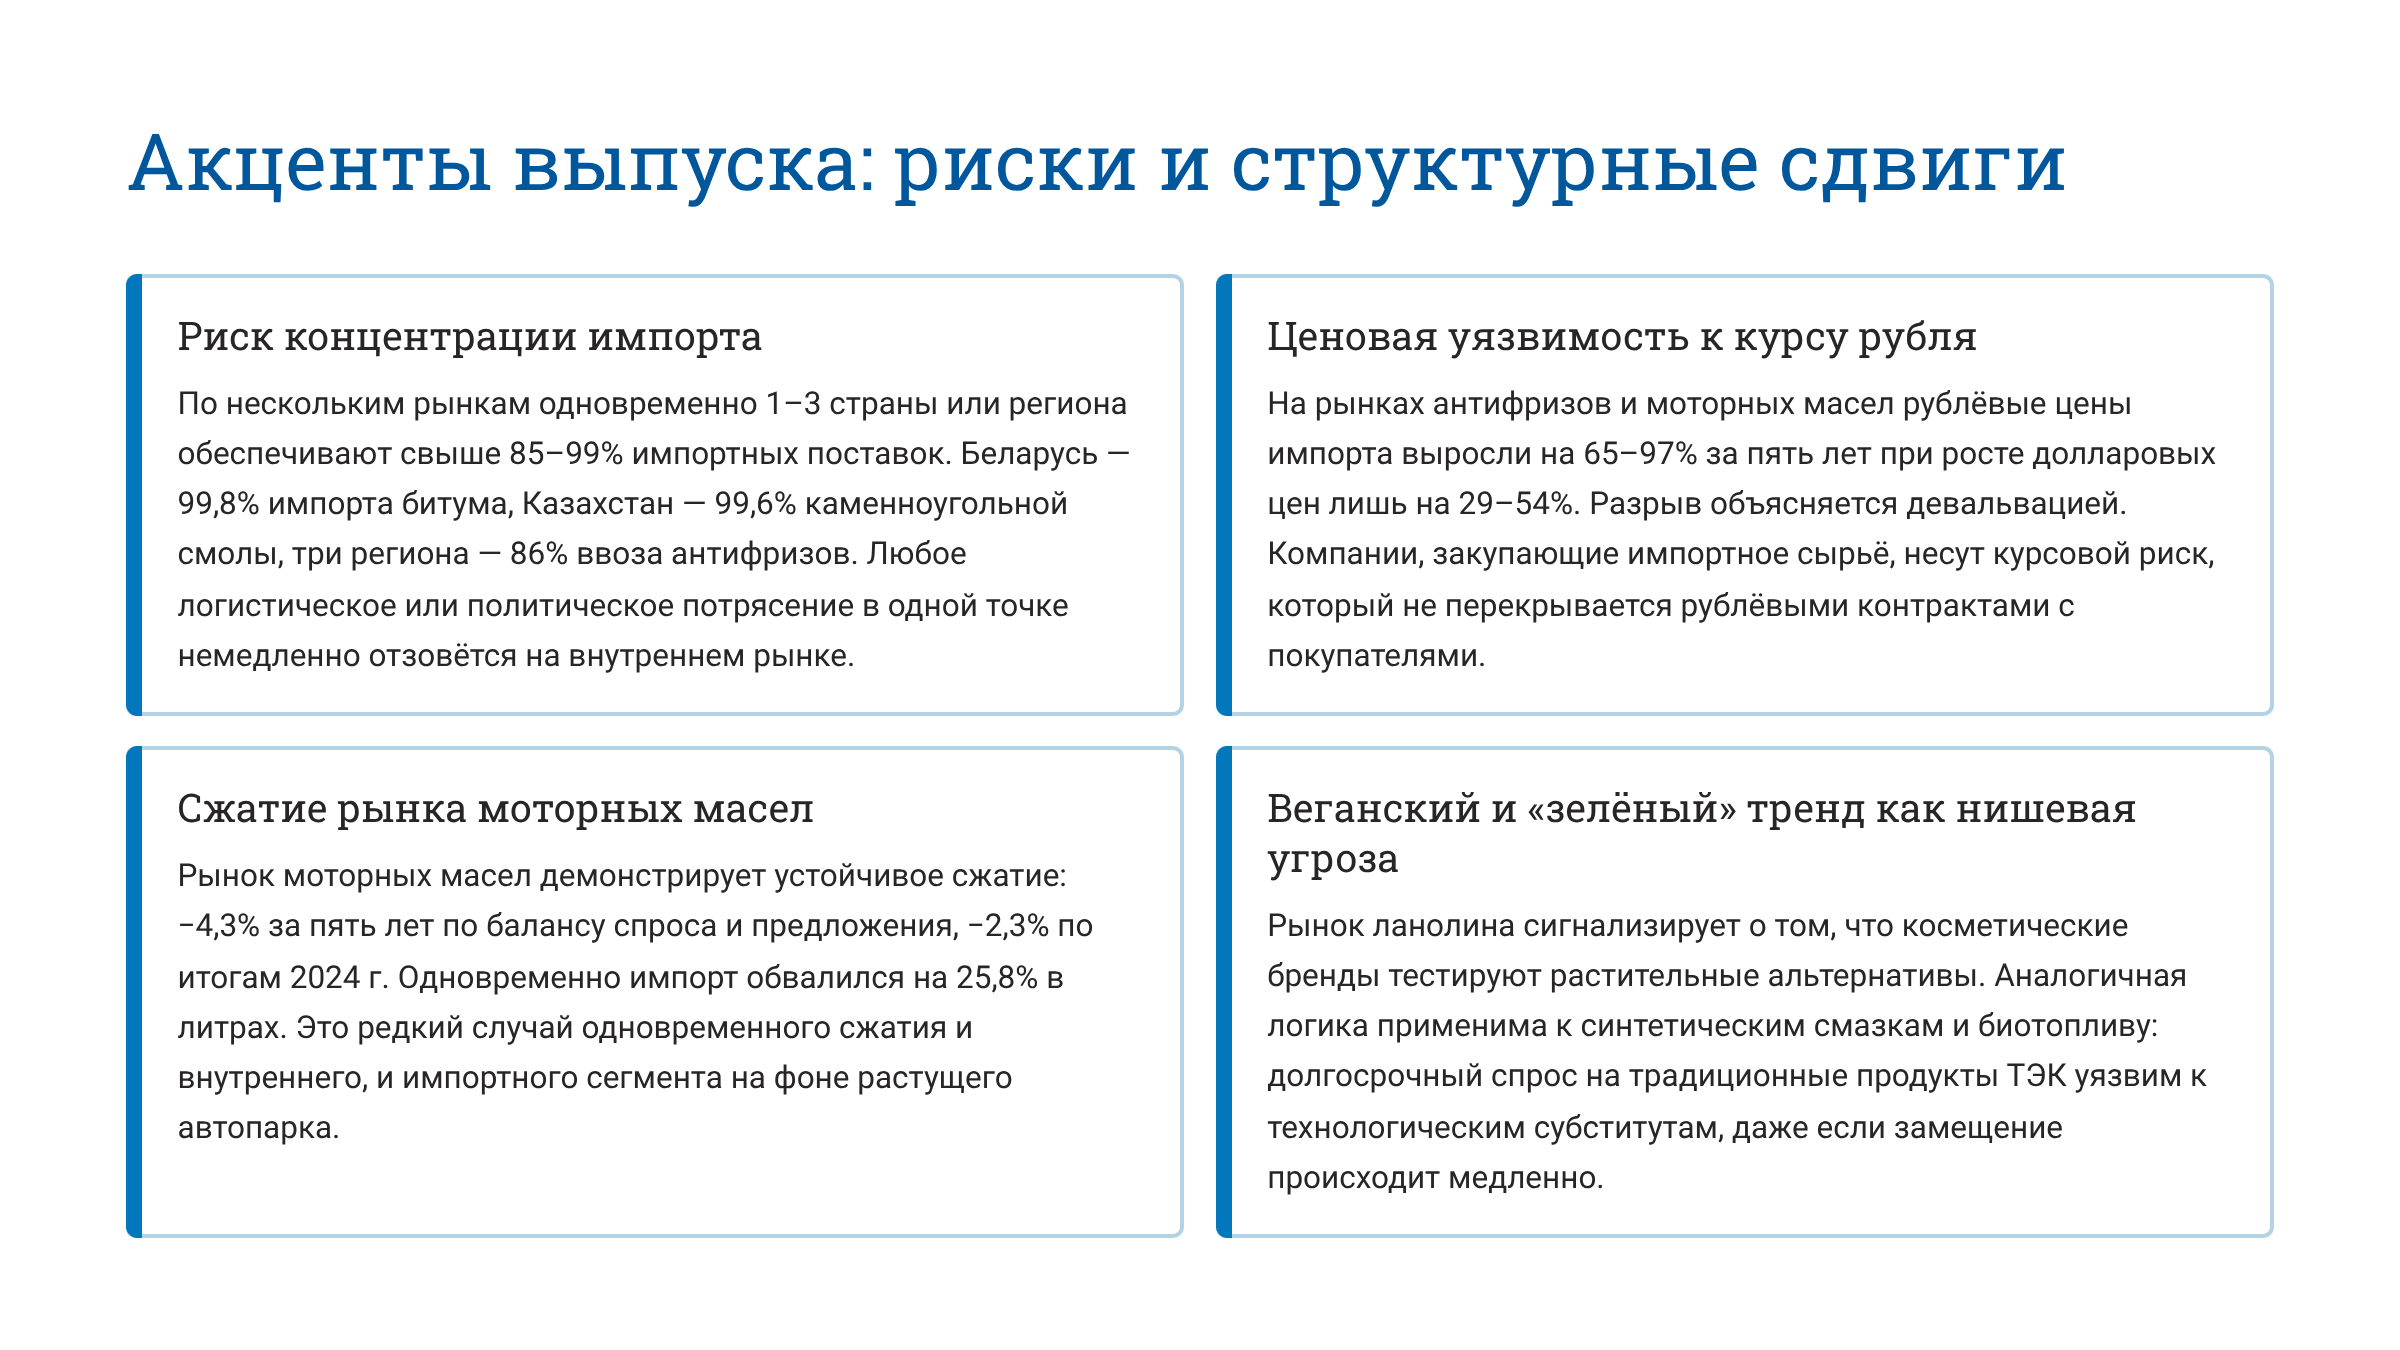
- Риск концентрации импорта: на нескольких рынках 1–3 страны или региона обеспечивают свыше 85–99% импортных поставок — Беларусь 99,8% импорта битума, Казахстан 99,6% каменноугольной смолы, три региона 86% ввоза антифризов.
- Ценовая уязвимость к курсу рубля: на рынках антифризов и моторных масел рублёвые цены импорта выросли на 65–97% за пять лет при росте долларовых цен на 29–54%; компании, закупающие импортное сырьё, несут курсовой риск.
- Сжатие рынка моторных масел: −4,3% за пять лет по балансу спроса и предложения, −2,3% по итогам 2024 года; импорт в литрах сократился на 25,8%.
- Веганский и «зелёный» тренд как нишевая угроза: косметические бренды тестируют растительные альтернативы ланолину; долгосрочный спрос на традиционные продукты ТЭК уязвим к технологическим субститутам.
Изменения спроса
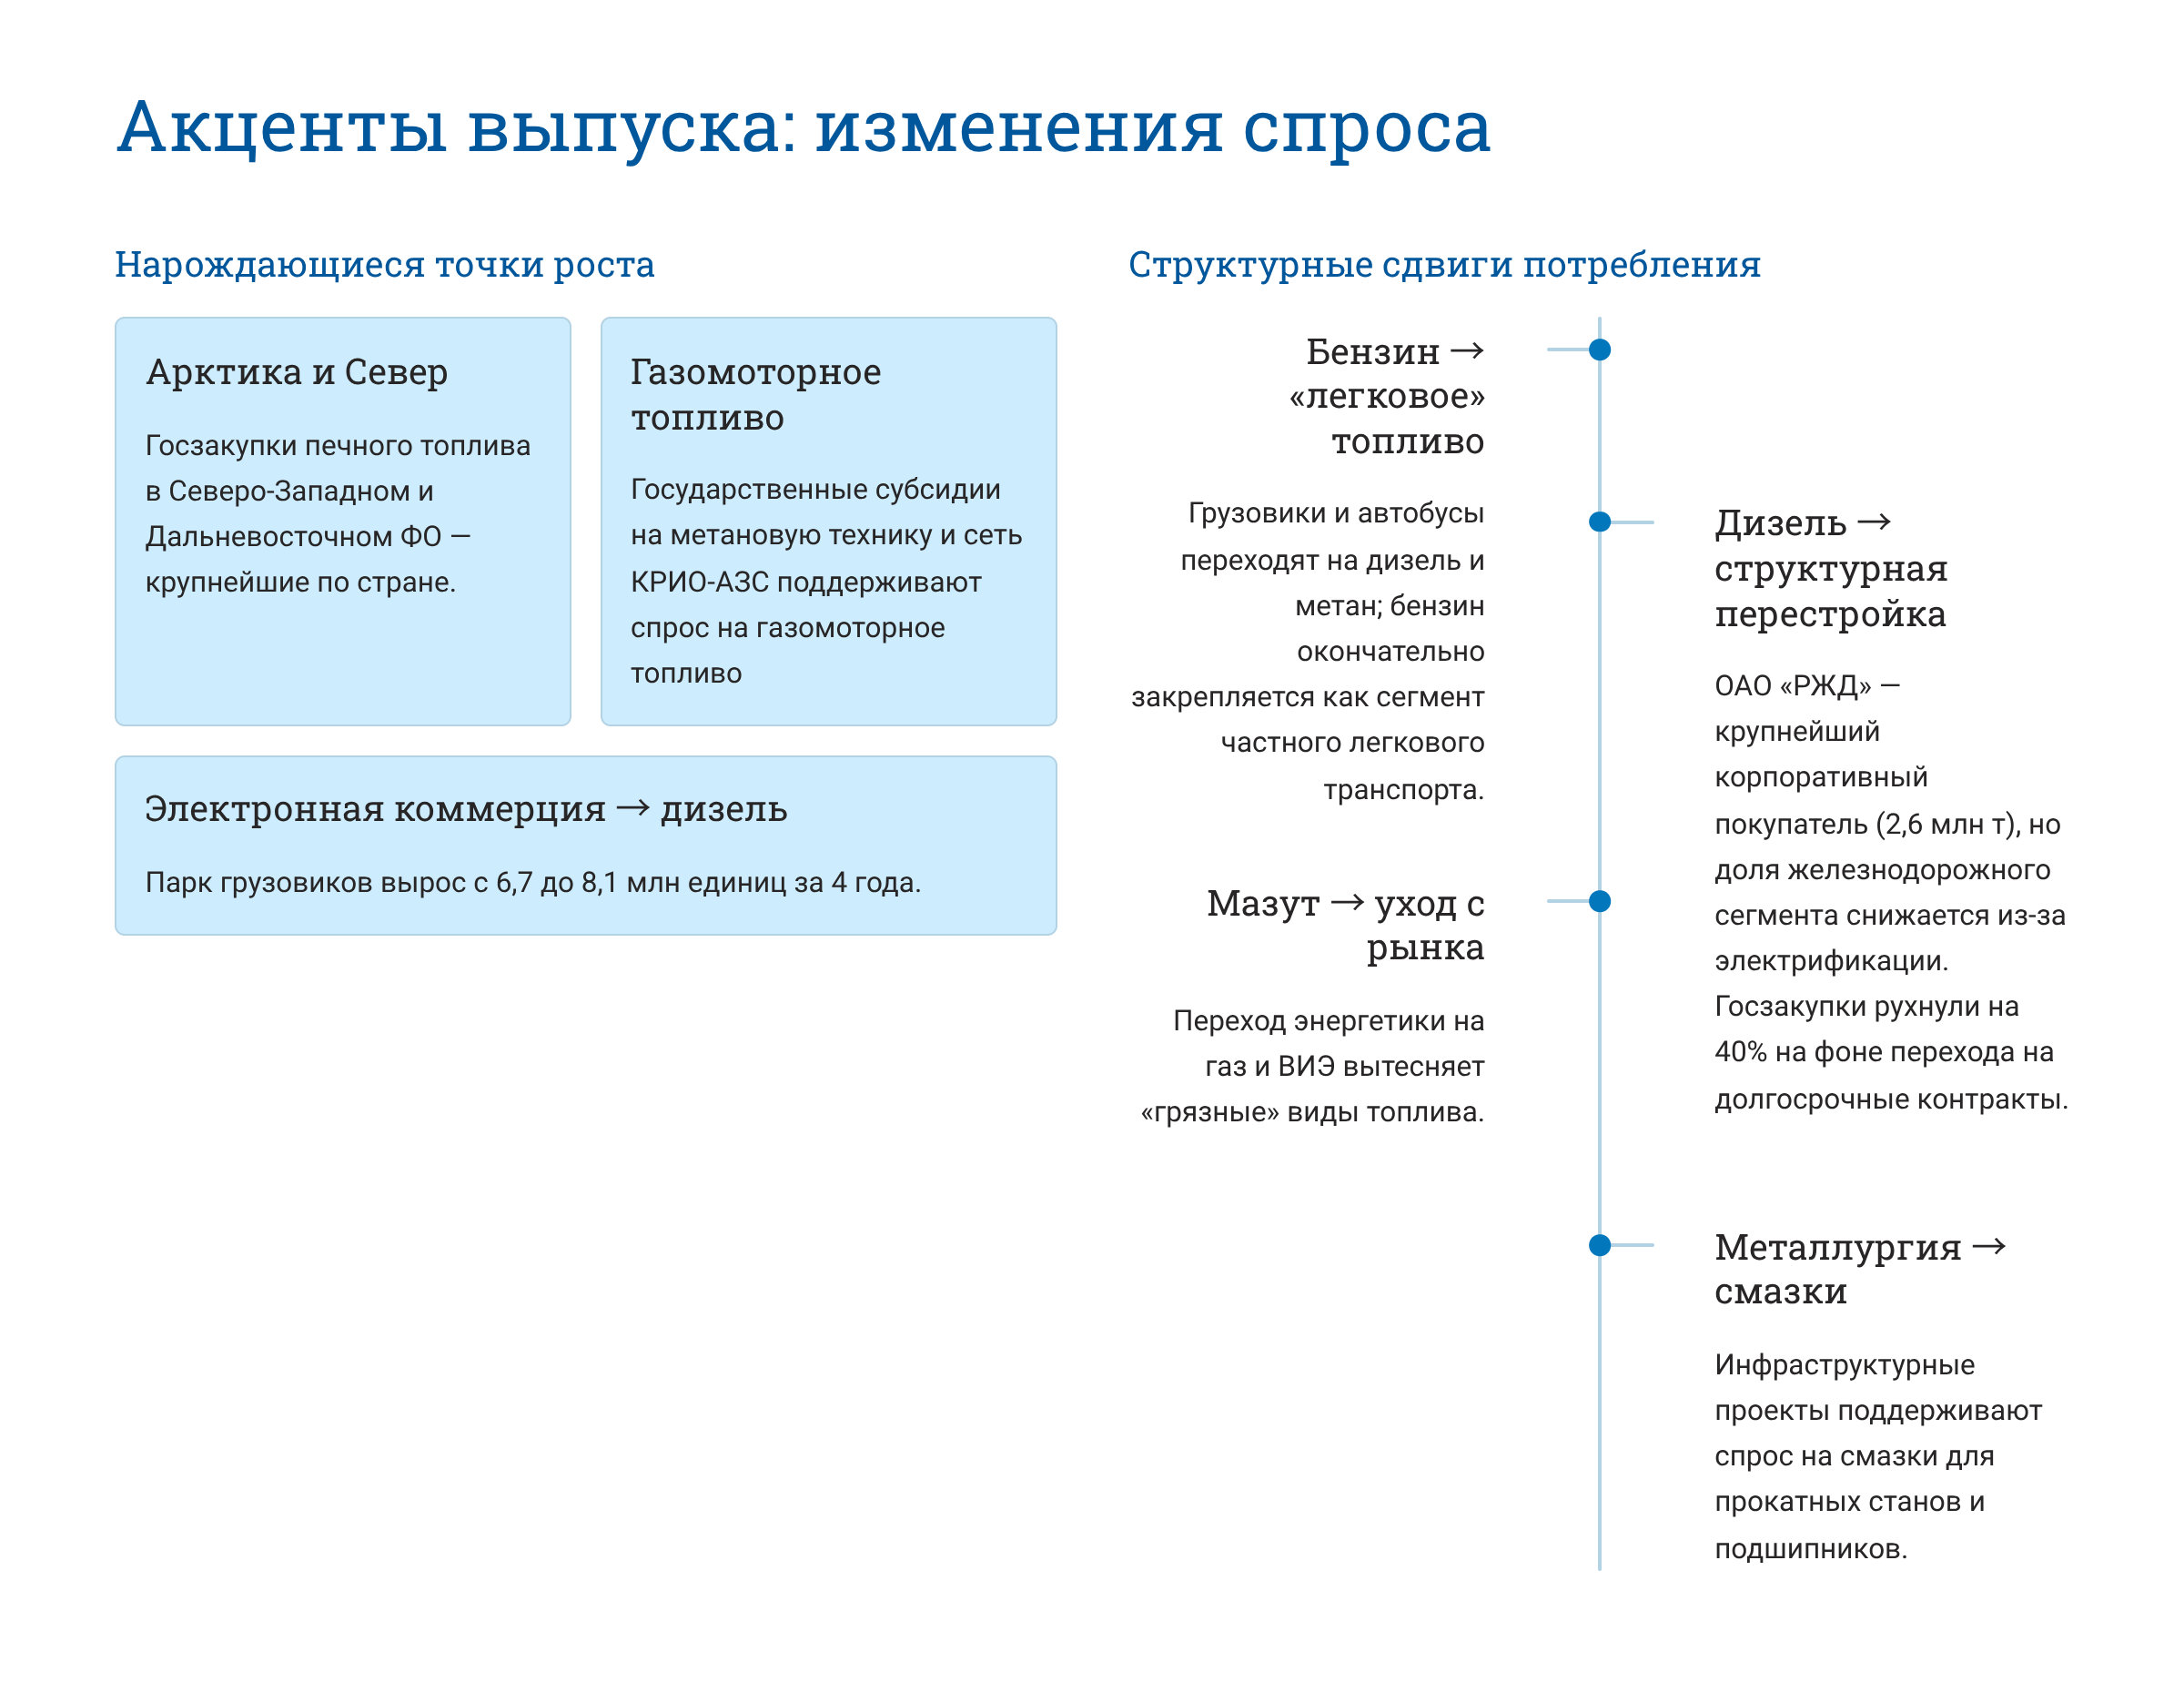
- Арктика и Север: госзакупки печного топлива в Северо-Западном и Дальневосточном ФО — крупнейшие по стране.
- Газомоторное топливо: государственные субсидии на метановую технику и сеть КРИО-АЗС поддерживают спрос.
- Электронная коммерция и дизель: парк грузовиков вырос с 6,7 до 8,1 млн единиц за 4 года.
- Бензин: грузовики и автобусы переходят на дизель и метан, бензин закрепляется как топливо частного легкового транспорта.
- Дизель: ОАО «РЖД» — крупнейший корпоративный покупатель (2,6 млн т), но доля железнодорожного сегмента снижается из-за электрификации; госзакупки сократились на 40% на фоне перехода на долгосрочные контракты.
- Мазут: переход энергетики на газ и ВИЭ вытесняет «грязные» виды топлива.
- Смазки: инфраструктурные проекты поддерживают спрос на смазки для прокатных станов и подшипников.
Источник: Tebiz Group.
Рынки в выпуске
Рынок природного газа в России
Ключевой сдвиг: рынок 568 млрд м³ в 2025 году, около 13 трлн руб; импорт из Казахстана 8 млрд м³ для балансировки приграничных регионов; по инерционному сценарию +14% к 2035 году, до 647 млрд м³.
Инсайты
- Рынок перешёл от экстенсивного роста к оптимизации; динамичный рост — в нишах.
- Уральский ФО генерирует 80% добычи; Сибирский ФО показал взрывной рост добычи (+25% за год).
- Госзакупки газа выросли на 23%, до 8 млрд руб; ключевой заказчик — Мосгортранс: муниципальный транспорт массово переходит на метан.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-prirodnogo-gaza-v-rossii
Рынок нефтепродуктов в России
Ключевой сдвиг: рынок 155,6 млн т, около 13,7 трлн руб; рост всего +0,5% — фаза насыщения; складские запасы около 3,7 млн т — рынок сбалансирован.
Инсайты
- Рост в деньгах обеспечен ценами, а не спросом: цены бензина выросли на 13% за 4 года, опережая общую инфляцию.
- Импорт обвалился в 2022 году на 42%, до около 1,1 млрд долл., и не восстановился.
- Транспорт и логистика — ключевой драйвер; авиационный керосин восстанавливается вслед за перелётами; энергетический спрос на мазут снижается на фоне газификации и ВИЭ.
- По трём сценариям до 2035 года инерционный предполагает умеренный рост без прорывных изменений.
- Северо-Кавказский ФО — менее 1% рынка.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-nefteproduktov-v-rossii
Рынок дизельного топлива в России
Ключевой сдвиг: рынок 58 млн т в 2025 году, около 4,7 трлн руб в ценах конечного потребления; средняя розничная цена 72 руб/л.
Инсайты
- Рынок вышел из посткризисного восстановления в фазу структурной перестройки: рост +4,4% в 2025 году после паузы 2024-го.
- Разрыв между заводской ценой (около 40 руб/кг) и розничной (72 руб/л) — 1,8 раза: логистика, акцизы и маржа АЗС.
- Розничная цена за пять лет выросла на 43%, обгоняя инфляцию.
- Ценовой разброс между регионами — 46%: от 63 руб/л в Чечне до 93 руб/л в Якутии.
- Парк грузовых автомобилей вырос с 6,7 до 8,1 млн единиц (+21% за 4 года) — структурный драйвер спроса.
- Госзакупки сократились на 40% на фоне перехода на долгосрочные контракты и топливные карты.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-dizelnogo-topliva-v-rossii
Рынок бензина в России
Ключевой сдвиг: рынок около 54 млн т в 2025 году, около 2,4 трлн руб; российский автопарк — 61,7 млн единиц, главный структурный драйвер.
Инсайты
- Рынок в фазе «плато»: с 2021 по 2025 год колебания в диапазоне 53–59 млн т без устойчивого тренда.
- Физическое сжатие почти на 8% за пять лет полностью компенсировано ценовым ростом (+11% в деньгах).
- Потребление на душу населения стабилизировалось — признак достижения потолка автомобилизации.
- Импорт не превышает 0,02% рынка и стратегического значения не имеет.
- Оптовые продажи (20 млн т) сосредоточены в Москве, Санкт-Петербурге и Краснодарском крае — 56% оборота.
- Разрыв в потреблении по регионам — почти 29 тыс. руб. на человека: Приморский край — 31,5 тыс., Чечня — 2,9 тыс., среднее по РФ — 16 тыс.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-benzina-v-rossii
Рынок угля в России
Ключевой сдвиг: рынок 261 млн т в 2025 году, около 2,7 трлн руб — максимум за 5 лет; рост за год +3%.
Инсайты
- Складские запасы — 42 млн т: буфер транспортных рисков; Дальневосточный ФО держит 16 млн т.
- Рынок практически самодостаточен: производство превышает импорт в 20 раз, импорт снизился на 5% за год.
- Сибирский ФО добывает 299 млн т, Дальневосточный ФО — 119 млн т.
- Рынок вырос на 10% в 2023 году после спада 2022 года.
- Инерционный сценарий: 284 млн т к 2035 году (+9% к 2025 году) и около 4,2 трлн руб.
- Ключевые игроки: Кузбассразрезуголь, СДС-Уголь, Мечел-Майнинг, ЭЛСИ, Русский Уголь, Воркутауголь.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-uglya-v-rossii
Рынок битумов в России
Ключевой сдвиг: рынок 7,5 млн т в 2024 году, около 181 млрд руб; рублёвый объём вырос в 2,6 раза за 5 лет при стабильных тоннах.
Инсайты
- Производство превышает импорт в 128 раз — почти полная самообеспеченность.
- Беларусь — практически монопольный поставщик импорта (99,8% натурального объёма); в импорте преобладает средне-ценовой сегмент (57%).
- Протяжённость автодорог достигла 1,58 млн км и растёт примерно на 1% в год.
- Инерционный сценарий к 2034 году — 8 млн т и около 292 млрд руб; негативный — 6 млн т при рублёвой стоимости 225 млрд руб.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-bitumov-v-rossii
Рынок нефти в России
Российский рынок нефти остаётся ядром всей топливно-энергетической отрасли страны: от неё зависят рынки нефтепродуктов, масел, битумов и смежных продуктов нефтепереработки.
Для получения полного аналитического среза по рынку нефти доступен полный отчёт Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-nefti-v-rossii
Антифризы
Ключевой сдвиг: рынок около 18 млрд руб в 2024 году, рост около 75% за 5 лет; производство в 5,5 раза превышает импорт в деньгах.
Инсайты
- Москва, Приморский край и Московская область — 86% импорта.
- Тверская область — аномалия: цены импорта втрое выше среднего при самом быстром росте поставок.
- Рублёвые цены импорта выросли на 65% за 5 лет, долларовые — на 29%.
- Негативный сценарий к 2034 году — снижение на 17%, инерционный и инновационный — рост на 22–45%.
- Российский автопарк — 60,8 млн единиц — долгосрочный драйвер спроса.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-antifrizov-v-rossii
Тормозные жидкости и антифризы — агрегированный рынок
Ключевой сдвиг: рынок около 1,4 млн т и 164 млрд руб, рост +6,7% в 2024 году; производство превышает импорт в 64 раза.
Инсайты
- Импорт из Китая вырос почти в 150 раз за 5 лет.
- Беларусь — крупнейший источник импорта (42%).
- Центральный ФО — 68% производства и 49% импорта.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-tormoznykh-zhidkostej-antifrizov-i-antiobledenitelej-v-rossii
Рынок моторных масел в России
Ключевой сдвиг: рынок 770 млн л в 2024 году, около 645 млрд руб (6,9 млрд $); падение на 2,3% за год.
Инсайты
- Импорт в 2024 году сократился на 25,8% в литрах; Южная Корея — лидер поставок (166 млн $).
- Инерционный сценарий — около 869 млн л к 2034 году (+13% к 2024 году); негативный — 639 млн л.
- Госзакупки выросли на 4,7%, до 177,5 млн руб.
- Рублёвые цены импорта выросли на 97% за 2020–2024 годы.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-motornykh-masel-v-rossii
Смазочные материалы
Ключевой сдвиг: рынок около 3,4 млн т в 2024 году, около 762 млрд руб (7,9 млрд $); системное сжатие −26% за 5 лет, −7% за год в рублях.
Инсайты
- Средняя цена импорта — 4,0 $/кг, рост в 1,6 раза с 2020 года.
- В импорте доминирует низко-ценовой сегмент (57%).
- Центральный ФО — 73% натурального объёма импорта.
- Инерционный сценарий к 2034 году — 4,4 млн т и около 1 трлн руб.
- Цены производителей — от 75 руб/кг (индустриальные масла) до 150 руб/кг (авиапоршневые).
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-smazochnykh-materialov-v-rossii
Пластичные смазки
Ключевой сдвиг: рынок около 46,5 тыс. т в 2025 году, рост +1,4%; 92% обеспечивает локальное производство; по инерционному сценарию — 56,8 тыс. т к 2035 году.
Инсайты
- Ярко выраженное импортозамещение.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-plastichnykh-smazok-v-rossii
СОЖ
Ключевой сдвиг: рынок 272 тыс. т в 2024 году — максимум за 5 лет, около 123 млрд руб; производство в 48 раз превышает импорт.
Инсайты
- Конечная цена превышает отпускную цену производителей в 1,8 раза.
- Утилизация отходов СОЖ снизилась до 64%.
- Инерционный сценарий — 319 тыс. т к 2034 году.
- Импорт из Германии втрое дороже индийского (7,1 и 2,2 $/кг).
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-smazochno-okhlazhdayuschikh-zhidkostej-v-rossii
Нефтяной кокс
Ключевой сдвиг: рынок около 2,9 млн т и 33 млрд руб в 2024 году, падение на 11% за год; по инерционному сценарию — 3,5 млн т к 2034 году (+20%).
Инсайты
- Импорт — из Казахстана (55%), Китая (24%) и Азербайджана (19%).
- В импорте 51% приходится на низко-ценовой сегмент.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-neftyanogo-koksa-v-rossii
Каменноугольная смола
Ключевой сдвиг: рынок 1,2 млн т и 27,7 млрд руб (307 млн $) в 2024 году, рост +3,5%; производство в 46 раз превышает импорт.
Инсайты
- Импорт снижается: −5,5% в деньгах и −5,7% в тоннах.
- Казахстан — 99,6% физического объёма импорта.
- Китайский импорт в 8 раз дороже казахстанского (2126 и 256 $/т).
- По инновационному сценарию рынок может почти удвоиться в рублях к 2034 году (до 52 млрд руб).
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-kamennougolnoj-smoly-v-rossii
Печное топливо
Ключевой сдвиг: рынок около 16,3 млн т и 406 млрд руб в 2024 году, рост +53% за год — самый резкий скачок за 5 лет; госзакупки 22,1 млрд руб (−7%).
Инсайты
- Северо-Западный ФО — крупнейший получатель госзакупок (9,2 млрд руб), следом Дальневосточный ФО (8,8 млрд руб).
- КГУП «Примтеплоэнерго» обеспечил около трети всего госзаказа.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-pechnogo-topliva-v-rossii
Рынок стабильного газового конденсата
Инсайты
- Нулевой импорт — редкий случай абсолютной независимости от зарубежных поставок.
- Уральский ФО держит крупнейшие складские запасы: более половины всех запасов сосредоточено в одном регионе.
- Госзакупки сократились на 70% в 2023 году; доля в объёме рынка минимальна и стратегического значения не имеет.
- Стабильный газовый конденсат — сырьё для нефтегазохимии, а не товар конечного потребления; сегментации по видам нет, учитывается как единая товарная позиция.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-stabilnogo-gazovogo-kondensata-v-rossii
Ланолин
Ключевой сдвиг: рынок 475 млн руб (5,6 млн $) в 2025 году, снижение на 2% — первый спад за 3 года; импорт превышает внутреннее производство в 17,5 раза.
Инсайты
- Внутреннее производство выросло на 5,8% в 2025 году, но остаётся незначительным.
- Китай, Индия и Уругвай — около 95% физического импорта.
- Индийский ланолин в 3 раза дешевле немецкого (около 550 и 1730 руб/кг); средняя цена импорта — около 760 руб/кг.
- Санкт-Петербург, Москва и Краснодарский край — 90% импорта.
- Веганские тренды создают скрытую угрозу для детской косметики: бренды тестируют растительные альтернативы.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-lanolina-v-rossii
Уайт-спирит
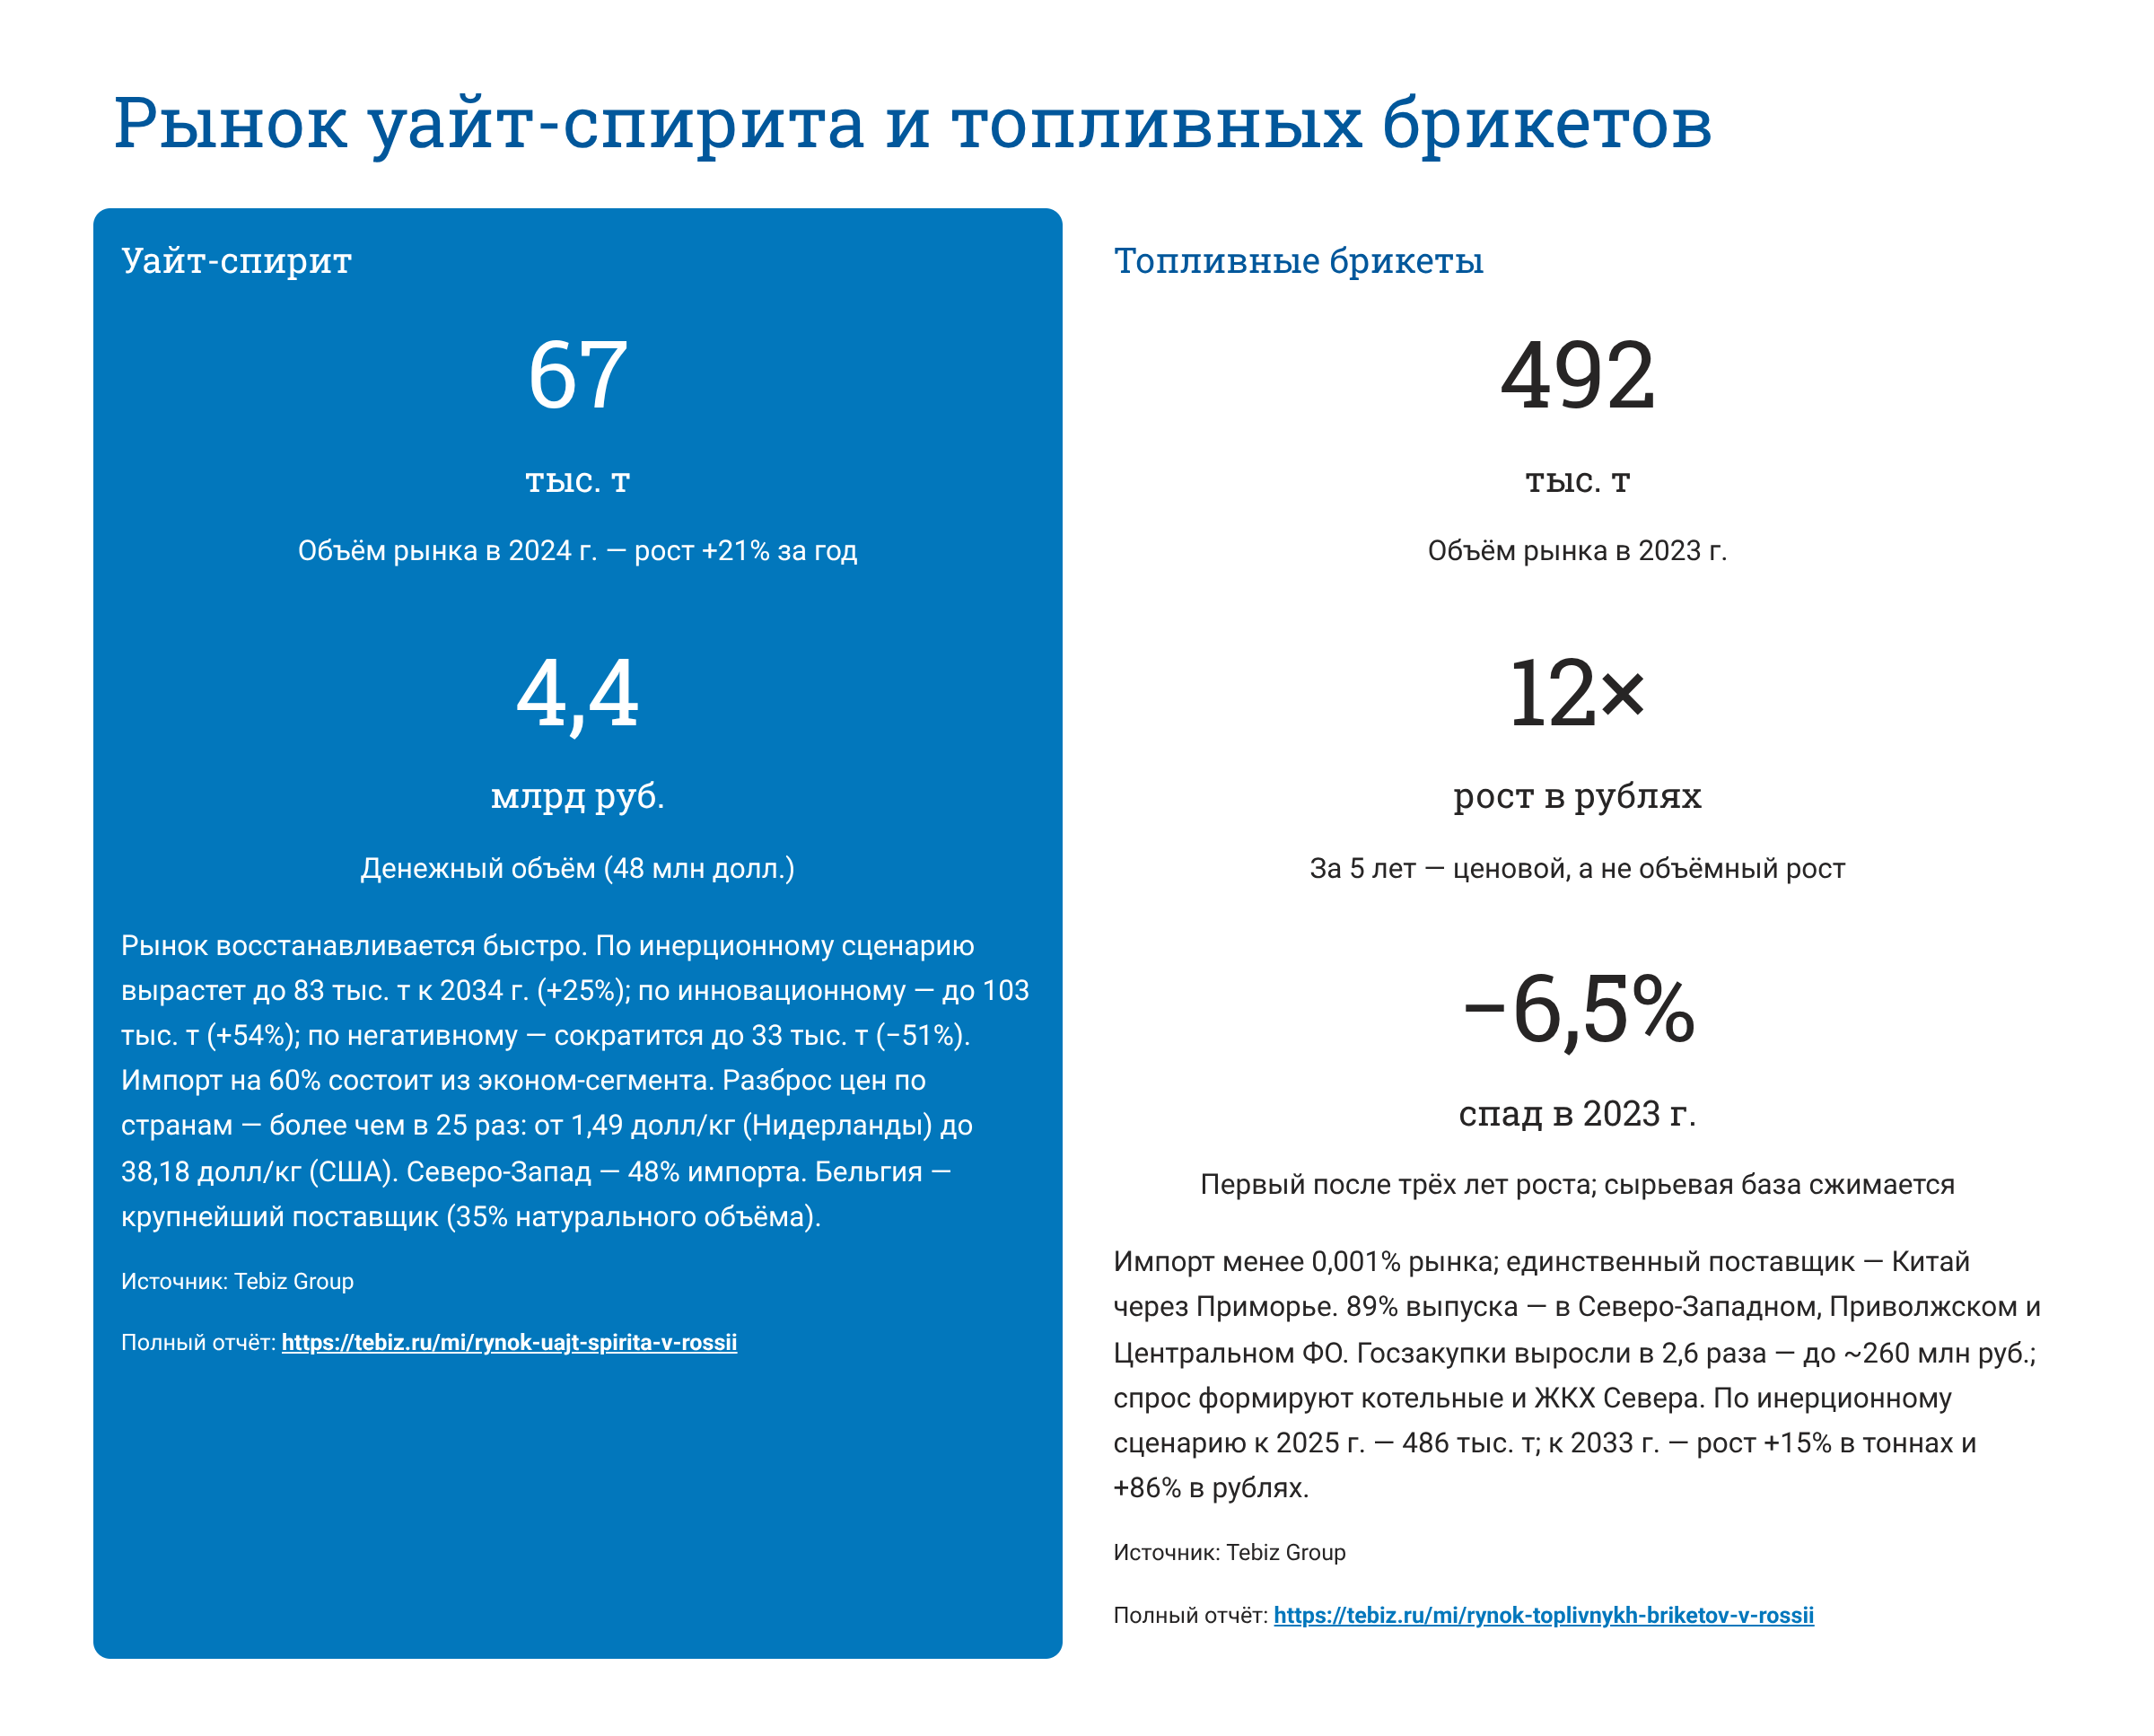
Ключевой сдвиг: рынок 67 тыс. т и 4,4 млрд руб (48 млн $) в 2024 году, рост +21%.
Инсайты
- Инерционный сценарий к 2034 году — 83 тыс. т (+25%); инновационный — 103 тыс. т (+54%); негативный — 33 тыс. т (−51%).
- Импорт на 60% состоит из эконом-сегмента.
- Разброс цен по странам — более чем в 25 раз: от 1,49 $/кг (Нидерланды) до 38,18 $/кг (США).
- Северо-Запад — 48% импорта; Бельгия — крупнейший поставщик (35% натурального объёма).
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-uajt-spirita-v-rossii
Топливные брикеты
Ключевой сдвиг: рынок около 492 тыс. т в 2023 году; рост в рублях в 12 раз за 5 лет — ценовой, а не объёмный; в 2023 году первый спад, −6,5%.
Инсайты
- Импорт менее 0,001% рынка; единственный поставщик — Китай через Приморье.
- 89% выпуска — в Северо-Западном, Приволжском и Центральном ФО.
- Госзакупки выросли в 2,6 раза, до около 260 млн руб; спрос формируют котельные и ЖКХ Севера.
- Инерционный сценарий: к 2025 году — 486 тыс. т; к 2033 году — рост на 15% в тоннах и на 86% в рублях.
Источник: Tebiz Group.
Полный отчёт: https://tebiz.ru/mi/rynok-toplivnykh-briketov-v-rossii
Что делать дальше
Дайджест основан на открытой аналитике и отражает верхний уровень: рыночные тренды, масштаб, структуру. Для инвестиционных, закупочных и стратегических решений зачастую требуется более глубокое погружение.
- Детальная структура рынка: разбивка по видам продукции, каналам сбыта, ценовым сегментам и отраслям потребления применительно к конкретному рынку.
- Прогнозы по сценариям: диапазон возможных значений на горизонте 5–10 лет по инерционному, инновационному и негативному сценариям.
- Профили конкурентов: финансовые показатели, рейтинги устойчивости и рыночные позиции конкретных производителей и импортёров.
- Региональный срез: распределение производства, потребления и импорта по федеральным округам и регионам для решений о локации склада, представительства или завода.
Полные отчёты Tebiz Group доступны на сайте tebiz.ru для каждого рынка, рассмотренного в этом дайджесте.
Источник: Tebiz Group
Выпуск целиком - в PDF
Инсайты о рынках отрасли: цифры и что с ними делать. Эксклюзивный выпуск, бесплатно